
Seguro para embarcaderos: cuatro factores determinan si tu embarcadero está cubierto
¿Está cubierto por un seguro el embarcadero de tu barco? La respuesta breve
La mayoría de los propietarios se hacen la misma pregunta: ¿está mi embarcadero cubierto por el seguro? La respuesta sincera es que la pregunta no es del todo correcta. Para el seguro, nunca se trata simplemente de “un embarcadero”, sino de un bien con una identidad propia. Esa identidad es la que determina si la póliza ofrece cobertura.
Las mismas plataformas en el mismo agua pueden tener cuatro identidades diferentes. Pueden formar parte del inmueble (una estructura), ser bienes muebles, un activo empresarial o algo que ninguna póliza habitual cubra. Cuatro respuestas, un embarcadero.
En primer lugar, tres correcciones. Son las que causan la mayor parte de la confusión.
- Tu póliza de embarcación no cubre el muelle. El seguro de embarcaciones se centra en la embarcación y en tu responsabilidad civil. Progressive lo deja claro: los amarres no suelen estar cubiertos por una póliza de seguro de embarcaciones.
- “La frase ”Lo cubre el seguro de vivienda» está sujeta a condiciones. Esto solo se aplica cuando el embarcadero se considera una «otra estructura» de la propiedad. El límite por defecto es modesto: suele rondar los 10% del valor asegurado de la vivienda. Por lo tanto, una vivienda de $300 000 cuenta con una cobertura para el embarcadero de aproximadamente $30 000, a menos que se aumente el límite (Colby Insurance Group).
- El seguro contra inundaciones no cubre lo que no cubren los seguros de vivienda. La póliza estándar del Programa Nacional de Seguros contra Inundaciones excluye la mayor parte de los bienes situados al aire libre. Los muelles figuran expresamente en la lista (Progressive; Flood Insurance Guru).
A continuación se presenta un marco de referencia para plantear las preguntas adecuadas. No se trata de una interpretación de tu póliza; lo que prevalece es el texto de la póliza y la interpretación de tu aseguradora. Al final, sabrás qué significa realmente un rechazo. Sabrás qué tipo de cobertura ofrece tu póliza y dónde se encuentran las verdaderas lagunas.
¿Qué identificación lleva tu muelle?
- Una estructura fija, situada en tu propia costa, destinada exclusivamente al amarre de tu propia embarcación y construida con permiso → estructura.
- Se puede retirar, sacar o desplazar; se encuentra en un amarre alquilado o fuera de las instalaciones → bien mueble, o bien queda excluido.
- Alquilado o utilizado con fines comerciales → activo empresarial; ámbito de aplicación de la póliza comercial.
- Si se utiliza para cualquier otro fin que no sea el amarre (cubierta de fiesta, plataforma de buceo, espacio habitable) o si nunca se ha autorizado, no cumple los requisitos para muchas compañías de transporte.
Lo que realmente se encuentran los propietarios de muelles: cinco denegaciones y por qué se producen
La frustración surge precisamente en el trayecto entre “tengo un seguro” y “me han pagado la indemnización”. Hay cinco situaciones que se repiten una y otra vez. Ninguna de ellas se debe a la mala suerte. Cada una es un problema de clasificación disfrazado de tormenta.
¿Qué provoca cada denegación y qué hay que hacer en primer lugar?
El patrón común a los cinco casos: nadie preguntó qué era el muelle es antes de preguntar si estaba cubierto. Esa pregunta viene a continuación.
¿Qué tipo de bien es tu embarcadero? Las cuatro categorías que asignan las aseguradoras
Cada una de las denegaciones anteriores se remonta a una decisión que la aseguradora toma en una fase temprana: ¿de qué tipo de bien se trata? Hay cuatro posibilidades. Hay tres aspectos que puedes comprobar para determinar cuál de ellas se aplica: formulario (¿se queda o se va?), uso (solo amarre, alquilado o comercial), y registros (permisos e instalación).
Las cuatro identidades que puede tener un muelle
| Identidad | Formulario típico | Dónde suele caer | Una pista que hay que comprobar |
|---|---|---|---|
| Estructura | Permanente, litoral propio, amarre privado, autorizado | Póliza de seguro de vivienda, apartado “otras construcciones” | ¿Se mantiene en su sitio durante todo el año? |
| Bienes muebles | Amarras desmontables, de temporada, flotantes; amarras fuera del recinto | Cobertura, cláusula adicional o exclusión relativa a los bienes muebles | ¿Puedes sacarlo del agua? |
| Activo empresarial | Alquilado o destinado a uso comercial | Política comercial, mercado independiente | ¿Hay alguien que pague por utilizarlo? |
| No cumple los requisitos | Uso no destinado al amarre; construcciones no autorizadas | Ninguna póliza de seguro personal habitual lo aceptará | ¿Estaba permitido y para qué se utiliza? |
“Otras estructuras”: cuando el muelle forma parte de la propiedad
Supongamos que el embarcadero se encuentra en tu propia orilla y sirve para amarrar tu propia embarcación. Normalmente se incluye en la sección de “otras estructuras” de una póliza de seguro de vivienda. La cobertura es real. El límite máximo por defecto es bajo: a menudo ronda el 10% del valor asegurado de la vivienda (Colby Insurance Group). Los propietarios rara vez se dan cuenta de ese límite hasta que reciben un presupuesto de sustitución. Es entonces cuando se hace evidente la diferencia entre $30 000 y una reconstrucción completa. La clasificación también supone que el embarcadero está adosado a tu propiedad y se utiliza para amarrar. Si se salen de esas condiciones, la clasificación cambia.
Cuándo el muelle pasa a ser propiedad privada
Dos aseguradoras pueden observar el mismo embarcadero y ver dos cosas diferentes. Progressive señala que algunas aseguradoras “pueden considerar que los embarcaderos que se pueden desmontar son bienes muebles en lugar de una estructura propiamente dicha”. DockGear informa de la misma tendencia en el caso de los embarcaderos flotantes y estacionales. A menudo se tratan como bienes muebles o se excluyen directamente, a menos que se añadan como una estructura designada.
Lo que determina la identidad no es la palabra “muelle”, sino si el objeto puede ser retirado. Dos aseguradoras pueden analizar el mismo «float» y asignarle dos clasificaciones diferentes. La póliza que se aplica, si la hay, se deriva de esa distinción.
Esa misma distinción explica la diferencia poco evidente entre los amarres alquilados y los que se encuentran fuera del recinto. Por defecto, una estructura situada fuera del recinto no está cubierta por una póliza de seguro de vivienda. Requiere una cláusula adicional específica (Colby Insurance Group). Un muelle situado a tres millas de distancia, en un puerto deportivo, plantea un problema de cobertura distinto al del que tienes en tu propio jardín.
Cuando el muelle es un activo empresarial
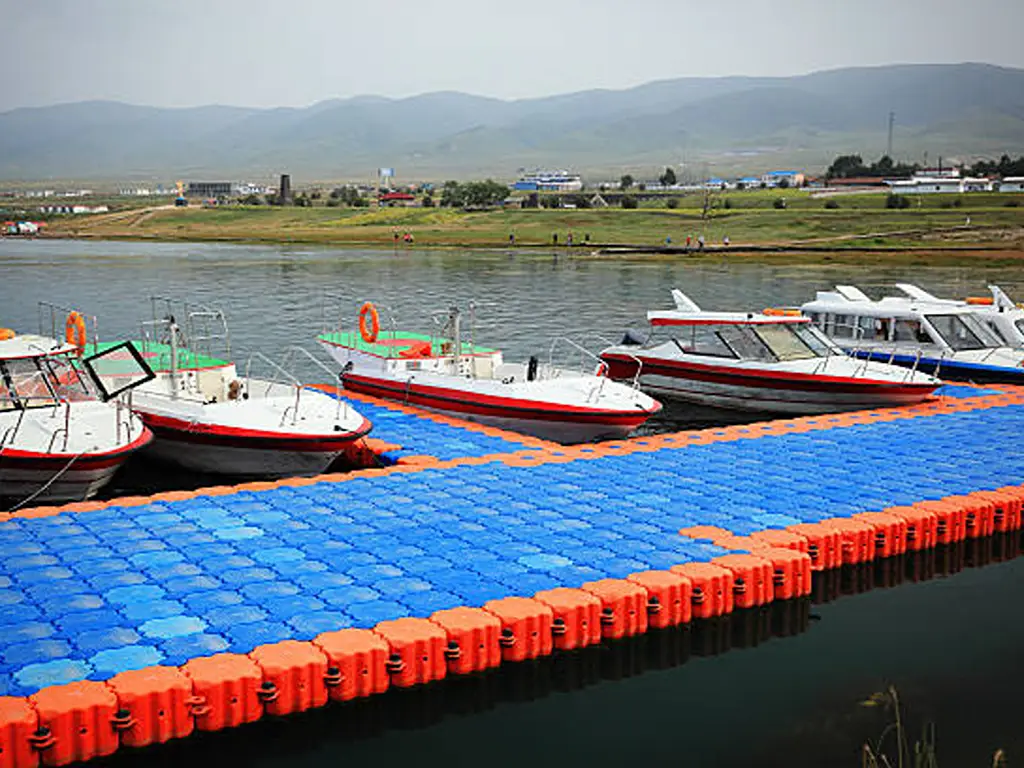
Si se alquila el amarre o se gestiona como parte de un negocio, la póliza personal deja de ser válida para él. La postura de Progressive es clara: el propietario de un puerto deportivo, o un amarre utilizado con fines comerciales, necesita una póliza comercial. El mercado comercial tiene su propio apetito. No siempre está “hambriento”. Como dice Colby: «Los amarres alquilados son difíciles de asegurar». Vale la pena saberlo antes de que un amarre se convierta en una fuente de ingresos. Hay otro aspecto de este tema que es importante para los navegantes. Los puertos deportivos y los «dockominiums» suelen exigir que barco El propietario debe contar con un seguro de responsabilidad civil. En un hilo se menciona un requisito mínimo de $300 000 (The Hull Truth). Si atracas en un puerto deportivo, es posible que la primera pregunta sobre el seguro no tenga nada que ver con tu amarre.
Cuando ninguna política común lo contemple
El requisito más estricto se refiere al uso y a la documentación, más que a la propiedad. Las normas de suscripción publicadas por una aseguradora para Carolina del Norte son estrictas. Un embarcadero que cumpla los requisitos debe ser “una estructura que se extienda desde la orilla hacia una masa de agua en la que se puedan amarrar embarcaciones”. A continuación, las normas cierran la puerta: “El resto de estructuras situadas sobre el agua no cumplen los requisitos”. Se mencionan y excluyen expresamente los muelles construidos con fines distintos al amarre. “Los muelles de dos plantas destinados a fiestas, las plataformas de buceo o las viviendas no cumplen los requisitos” (directrices de suscripción de Homeowners of America). Si a esto le sumamos una construcción sin permiso, queda totalmente explicada la segunda denegación mencionada anteriormente en este artículo.
Hay un caso poco habitual que da un giro a la perspectiva: algunas estructuras flotantes pueden clasificarse como embarcaciones en lugar de como bienes inmuebles. “El seguro de bienes inmuebles flotantes cubre casas flotantes, cobertizos para barcas o embarcaciones sin motor”, tal y como explica un comentarista del sector de los seguros (r/Insurance). Si tu estructura flota y se comporta como una embarcación, infórmate sobre ese mercado mencionándolo por su nombre.
Qué está cubierto, qué no lo está y qué es objeto de controversia
La identidad determina qué póliza se aplica. A continuación, la causa del siniestro determina si dicha póliza cubre el siniestro. Las aseguradoras coinciden en las líneas generales de este sistema. Los incendios, los rayos, el viento y el granizo suelen estar incluidos entre los riesgos cubiertos por una póliza estándar. Las inundaciones, las heladas y los daños causados por el oleaje quedan excluidos, a menos que se añada una cláusula específica.
¿Qué causas de siniestro suelen dar lugar a un pago?
| Causa de la pérdida | Muelle de propiedad privada | Alquilado o explotado | Póliza contra inundaciones | Qué hay que comprobar |
|---|---|---|---|---|
| Incendio, rayos, viento, granizo, vandalismo, colisión con un vehículo | Normalmente está cubierto si se trata de una estructura o de bienes muebles | Únicamente en el marco de una política comercial | No se trata de un siniestro por inundación | El límite, no el riesgo: estructuras 10% frente a los límites máximos de los bienes muebles |
| Inundaciones y marejadas ciclónicas | Normalmente excluidos | Queda excluido del ámbito privado; consultar las condiciones comerciales | La póliza estándar del NFIP incluye los muelles entre las exclusiones | Si alguna aseguradora privada especializada en riesgos de inundación aceptará asegurar la estructura y en qué condiciones |
| Acción de las olas | Normalmente se deniega, incluso en el caso de una tormenta con nombre | El mismo patrón | No aplicable | Cómo distingue la póliza, por escrito, entre los daños causados por el viento y los causados por el oleaje |
| Congelación, descongelación, peso del agua o del hielo | Excluido por defecto | La misma estructura de respuesta | No se trata de un siniestro por inundación | Si tu aseguradora ofrece una cláusula adicional similar y con qué límite; una aseguradora comercializa una cláusula adicional $30 000 para muelles que cubre precisamente estas causas, “tanto si la causa es el viento como si no” (Central Insurance). |
| Ocultar | Quedan excluidos, salvo que sean causados por algo cubierto por la póliza, como la caída de un objeto | Lo mismo | No aplicable | ¿Qué tiene que caer y sobre qué? |
| Mantenimiento y desgaste progresivo | Excluido en todas partes | Excluidos | No aplicable | Registros que distinguen los daños causados por las tormentas de los debidos al paso del tiempo |
La zona conflictiva del centro: olas impulsadas por el viento, flotadores levantados, barcos a la deriva
Hay tres situaciones que no se pueden clasificar con claridad, y es ahí donde surgen la mayoría de las disputas.
El viento frente a las olas. Tras una tormenta, ese mismo muelle dañado puede describirse de dos maneras. La descripción es determinante para la reclamación. Los peritos suelen describir la acción de las olas como un motivo habitual de denegación (r/ajustadores). Por lo tanto, la cuestión práctica no es “¿hubo una tormenta?”. Sino “qué causa figura en el expediente”. Hazle a tu aseguradora una pregunta concreta antes de que la necesites: cuando el viento empuja el agua y daña el muelle, ¿la póliza considera el siniestro como daño causado por el viento o por las olas? Pide que te den la respuesta por escrito.
Un flotador que acaba en la orilla. Una tormenta de viento levanta un muelle flotante y lo empuja contra un rompeolas o un jardín. Ahora la cuestión es si fue el viento o el agua lo que provocó el desplazamiento. Hay que tener en cuenta la fricción y que esa pregunta anterior resultará relevante.
El barco de otra persona. El barco de un vecino se suelta y choca contra tu embarcadero. Se trata de una cuestión de responsabilidad civil que compete a su póliza, no de una cuestión de cobertura de la tuya. Haz fotos de todo antes de que empiecen las reparaciones. El consejo de un perito: “haz fotos (tomas generales y de los daños)”. Es el seguro más barato de este artículo.
¿Quién paga cuando el muelle no es la causa?
El lado de la responsabilidad civil tiene su propio resumen. Si causas daños en el muelle de un puerto deportivo con tu embarcación, es posible que tu cobertura de responsabilidad civil para embarcaciones lo cubra (Progressive). Si se daña el muelle de tu amarre alquilado, el operador se encarga de asegurarlo. Tu póliza de hogar nunca ha entrado en juego (American Family Insurance). Y si un invitado sufre una lesión en tu muelle, la responsabilidad recae sobre ti. Por eso, algunos propietarios de muelles añaden una cobertura complementaria una vez agotado el límite de la póliza principal (DockGear). Ninguna de estas líneas requiere un nuevo concepto de póliza. Lo que sí requieren es saber en qué nivel del mapa te encuentras.
Reducir la brecha: un breve plan de acción
Cinco pasos, en este orden, porque cada uno condiciona el siguiente.
Cinco pasos, en orden
Una aclaración sincera sobre el coste. No existe una lista de precios pública fiable para los seguros de embarcaderos. La tarificación depende del estado, de la aseguradora, de las características del embarcadero y del perfil de riesgo. Cualquiera que cite una cifra concreta está haciendo conjeturas. Lo que sí puedes pedirle a una aseguradora es que te explique la base de tarificación: qué factores influyen en la prima y en qué medida. Esa conversación tiene más valor que cualquier media.
Qué significa esto si los muelles son tu negocio, y no solo tu patio trasero
Todo lo anterior se interpreta de otra manera cuando el embarcadero es un activo productivo en lugar de una instalación recreativa en el jardín. En el caso de los puertos deportivos, los clubes junto al mar, los complejos turísticos y cualquier embarcadero que acoja a clientes en lugar de a familiares, la idea se resume en una sola frase. La asegurabilidad de un muelle no se determina en el momento de contratar la póliza, sino en el momento de adquirir el muelle.
La identidad que asigna un operador determina la forma, el uso y los registros. Estos tres aspectos quedan fijados en el momento de la compra y la instalación. Dos instalaciones idénticas pueden encontrarse, sobre el papel, en categorías de riesgo diferentes. La diferencia: una dejó un rastro documental y la otra no. El permiso, el registro de instalación, los datos estructurales y el método de anclaje no son mero papeleo. Son los datos en los que se basa la clasificación que determina si una póliza cubre el siniestro y si se abona la indemnización. Trátalos como activos fijos, recopilados en el momento de la compra y archivados junto con el activo. De este modo, la conversación sobre la reclamación se convierte en una lectura de registros, no en una negociación basada en recuerdos.
No elaboramos pólizas ni tramitamos reclamaciones. Lo que sí podemos ofrecerte es la otra mitad de ese historial. Cada flotador que enviamos se somete a pruebas de tracción antes de salir de la línea de producción. La prueba de tracción diagonal de nuestros flotadores ha resistido hasta un máximo de 14 389 N. Los detalles estructurales están especificados, no son implícitos. Las aletas tienen un grosor de 19 mm. Las tapas roscadas sellan cada cámara, y los compartimentos huecos mantienen su flotabilidad incluso si se rompe una pared. Ese es el tipo de información en la que se basan los expedientes de siniestros o las revisiones de suscripción. Está disponible para el rango de flotación y sus capacidades de carga y para cómo se comprueba cada flotador antes de su envío. Hisea Dock lleva fabricando sistemas modulares de muelles flotantes de HDPE desde 2006. Antes incluso de empezar con los trámites, podrás disponer de las especificaciones y los informes de pruebas. Ponte en contacto con nuestro equipo o con tu distribuidor local.
Antes de empezar con el papeleo
Consigue las especificaciones y los informes de pruebas de tu muelle
Dinos qué estás construyendo —un embarcadero privado, una fila de amarres en un puerto deportivo, una plataforma de trabajo— y te enviaremos la documentación técnica de los flotadores que estás barajando: materiales, capacidades de carga y cómo se somete a ensayo cada flotador.
Solicitar el dossier técnicoReferencias
- Progressive. “¿Están cubiertos por el seguro los amarres?” https://www.progressive.com/answers/boat-docks-and-insurance/
- Colby Insurance Group. “Propietarios de amarres: conozcan sus opciones de cobertura”.” https://colby-group.com/blog/boat-slip-owners-understand-your-coverage-options/
- Central Insurance. “Cobertura para amarres de embarcaciones”.” https://www.central-insurance.com/docs/home-boat-dock.htm
- American Family Insurance. “¿Cubre el seguro de hogar los embarcaderos?” https://www.amfam.com/resources/articles/understanding-insurance/boat-dock-coverage
- Homeowners of America. “Requisitos de otras estructuras (Carolina del Norte)”.” http://ptshelp.hoaic.com/index.cfm/underwriting-guidelines/north-carolina-homeowners/other-structures-eligibility-nc
- Flood Insurance Guru. “¿Cubre el seguro contra inundaciones los embarcaderos?” https://www.floodinsuranceguru.com/floodvideoblog/does-flood-insurance-cover-docks
- Reddit r/adjusters. “Seguro para elevadores de embarcaciones”.” https://www.reddit.com/r/adjusters/comments/1akhl0c/boat_liftinsurance/
- Reddit r/adjusters. “Daños en embarcaderos y elevadores de embarcaciones”.” https://www.reddit.com/r/adjusters/comments/ysibgp/boat_dock_damages_boat_lift_damage/
- Reddit r/Insurance. “Seguro de propiedad que cubre otras estructuras (no solo la responsabilidad civil)”.” https://www.reddit.com/r/Insurance/comments/1fg0itn/land_insurance_that_will_cover_other_structures/
- The Hull Truth. “Seguro de embarcaderos”.” https://www.thehulltruth.com/boating-forum/884553-dock-insurance.html
- The Hull Truth. “Puertos deportivos y seguro de embarcaciones”.” https://www.thehulltruth.com/boating-forum/1313079-marinas-boat-insurance.html

 English
 Thai
 Spanish
 French
 German
 Dutch
 Italian
 Arabic
 Indonesian
 Portuguese
 Turkish