
تأمين رصيف القوارب: أربعة عوامل تحدد ما إذا كان رصيفك مشمولاً بالتغطية
هل قاربك مغطى بالتأمين؟ الإجابة المختصرة
يطرح معظم المالكين السؤال نفسه: هل رصيف قاربي مشمول بالتأمين؟ والإجابة الصادقة هي أن السؤال غير دقيق بعض الشيء. فالتأمين لا ينظر أبدًا إلى «رصيف» بحد ذاته، بل ينظر إلى عقار له هوية محددة. وهذه الهوية هي التي تحدد ما إذا كانت بوليصة التأمين ستغطي الحادث أم لا.
يمكن أن تحمل نفس الألواح الموجودة في نفس المياه أربع هويات مختلفة. فقد تكون جزءًا من العقار (بناءً)، أو ممتلكات شخصية، أو أصلًا تجاريًّا، أو شيئًا لا تقبله أي بوليصة تأمين عادية. أربع إجابات، رصيف واحد.
ثلاثة تصويبات أولاً. فهي السبب في معظم حالات الالتباس.
- بوليصة التأمين على قاربك لا تشمل الرصيف. يتمحور تأمين القوارب حول القارب نفسه ومسؤوليتك القانونية. وتوضح شركة «بروغريسيف» ذلك بوضوح: عادةً ما لا تشمل بوليصة تأمين القوارب أرصفة القوارب.
- عبارة «يتحمل أصحاب المنازل التكاليف» هي عبارة مشروطة. ولا ينطبق ذلك إلا إذا كان الرصيف يُعتبر «منشأة أخرى» ضمن العقار. والحد الأقصى الافتراضي متواضع: حيث يبلغ عادةً حوالي 10% من القيمة المؤمن عليها للمنزل. وبالتالي، فإن المنزل الذي تبلغ قيمته $300,000 يتمتع بتغطية تأمينية للرصيف تبلغ حوالي $30,000، ما لم يتم رفع هذا الحد (مجموعة كولبي للتأمين).
- التأمين ضد الفيضانات لا يغطي ما لا يغطيه تأمين أصحاب المنازل. تستثني البوليصة القياسية لـ«البرنامج الوطني للتأمين ضد الفيضانات» معظم الممتلكات الموجودة في الهواء الطلق. وترد الأرصفة البحرية ضمن القائمة (بروغريسيف؛ Flood Insurance Guru).
فيما يلي إطار عمل لطرح الأسئلة الصحيحة. ولا يُعد هذا تفسيرًا لوثيقة التأمين الخاصة بك؛ فصياغة الوثيقة وتفسير شركة التأمين هي المرجع المعتمد. وبنهاية هذا الدليل، ستعرف ما يعنيه «الرفض» فعليًّا. وستعرف نوع التغطية التي توفرها وثيقة التأمين الخاصة بك، وأين تكمن الثغرات الحقيقية.
ما هي الهوية التي يحملها الرصيف الخاص بك؟
- مراسي ثابتة، على شاطئك الخاص، تُستخدم حصريًّا لرسو قاربك الخاص، ومُشيدة بموجب ترخيص → هيكل.
- يمكن إزالتها أو سحبها أو نقلها؛ وتقع في مرسى مستأجر أو خارج الموقع → تُعتبر ممتلكات شخصية، أو تُستثنى.
- مؤجرة، أو مستخدمة في نشاط تجاري → أصل تجاري؛ نطاق سياسة التأمين التجاري.
- إذا تم استخدامها لأي غرض آخر غير الإرساء (مثل سطح الحفلات، أو منصة الغوص، أو مساحة المعيشة)، أو إذا كان استخدامها غير مسموح به على الإطلاق → فإنها لا تستوفي الشروط لدى العديد من شركات النقل.
ما يواجهه مالكو الأرصفة فعليًّا: خمس حالات رفض وأسبابها
المسافة الفاصلة بين عبارة «لديّ تأمين» وعبارة «تم دفع تعويضي» هي المكان الذي يكمن فيه الإحباط. هناك خمس حالات تتكرر مرارًا وتكرارًا. ولا تُعزى أي منها إلى سوء الحظ. فكل واحدة منها هي مشكلة تصنيف تتخفى وراء مظهر العاصفة.
ما الذي يؤدي إلى كل حالة رفض، وما الذي يجب فعله أولاً
النمط المشترك بين الخمسة جميعًا: لم يسأل أحد عن ماهية الرصيف هو قبل أن تسأل عما إذا كان الأمر مشمولاً بالتغطية. هذا السؤال يأتي بعد ذلك.
ما نوع العقار الذي يمثله رصيفك؟ التصنيفات الأربعة التي تحددها شركات التأمين
يعود كل إنكار من الإنكارات المذكورة أعلاه إلى قرار واحد تتخذه شركة النقل في مرحلة مبكرة: ما نوع هذه الممتلكات؟ هناك أربع تصنيفات محتملة. وهناك ثلاثة عوامل يمكنك التحقق منها لتحديد التصنيف الذي ينطبق: نموذج (هل يبقى أم يمكن التخلص منه)، استخدام (للمرسى فقط، أو المؤجرة، أو التجارية)، و السجلات (التراخيص والتركيب).
أربع هويات يمكن أن يحملها الرصيف
| الهوية | النموذج النموذجي | المكان الذي تهبط فيه عادةً | أحد الدلائل التي يجب التحقق منها |
|---|---|---|---|
| الهيكل | وظيفة دائمة، شاطئ خاص، مرسى خاص، مرخصة | بوليصة تأمين أصحاب المنازل، قسم «المنشآت الأخرى» | هل يظل في مكانه طوال العام؟ |
| الممتلكات الشخصية | قابلة للإزالة، موسمية، عائمة؛ مراسي خارج الموقع | تغطية الممتلكات الشخصية، أو ملحق، أو استثناء | هل يمكنك إخراجها من الماء؟ |
| أصول الشركة | مؤجرة أو تُدار لأغراض تجارية | السياسة التجارية، سوق منفصل | هل يدفع أي شخص مقابل استخدامه؟ |
| غير مؤهل | الاستخدام غير المخصص للرسو؛ الإنشاءات غير المرخصة | لن تقبله أي بوليصة تأمين شخصية عادية | هل كان مسموحًا به، وما الغرض من استخدامه؟ |
«الهياكل الأخرى»: عندما يكون الرصيف جزءًا من العقار
لنفترض أن الرصيف يقع على شاطئك الخاص ويُستخدم لرسو قاربك الخاص. عادةً ما يُدرج في قسم «الهياكل الأخرى» في بوليصة تأمين أصحاب المنازل. التغطية حقيقية. لكن الحد الأقصى الافتراضي منخفض: غالبًا ما يبلغ حوالي 10% من القيمة المؤمنة للمنزل (مجموعة كولبي للتأمين). نادرًا ما يلاحظ المالكون هذا الحد الأقصى حتى وصول عرض أسعار الاستبدال. عندها تظهر الفجوة بين $30,000 وإعادة البناء الكاملة. يفترض هذا التصنيف أيضًا أن الرصيف مرتبط بملكيتك ويُستخدم لرسو القوارب. إذا خرجت عن هذه الشروط، تتغير طبيعة التغطية.
عندما يصبح الرصيف ملكية خاصة
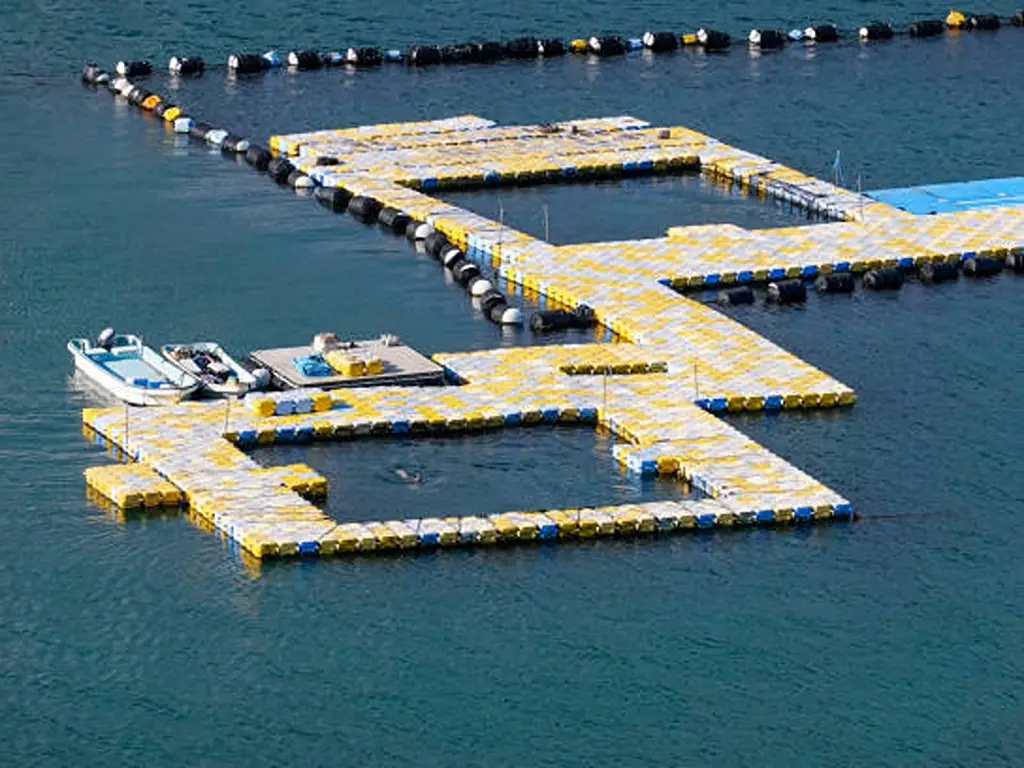
قد تنظر شركتا تأمين إلى نفس الرصيف وترى كل منهما شيئًا مختلفًا. تشير شركة «بروغريسيف» إلى أن بعض شركات التأمين «قد تعتبر الأرصفة القابلة للإزالة ممتلكات شخصية بدلاً من اعتبارها هيكلًا فعليًّا». وتشير شركة «دوكجير» إلى نفس النمط فيما يتعلق بالأرصفة العائمة والموسمية. فغالبًا ما تُعامل هذه الأرصفة كممتلكات شخصية، أو تُستثنى تمامًا ما لم تُدرج كهيكل محدد بالاسم.
ما يحدد الهوية ليس كلمة «رصيف»، بل ما إذا كان من الممكن إزالة الشيء أم لا. يمكن لشركتي تأمين أن تنظرا إلى نفس «الرصيد المتداول» وتصنفاه في فئتين مختلفتين. وتنتج البوليصة التي تغطي الحالة — إن وجدت — عن هذا الاختلاف في التصنيف.
وهذا التمييز نفسه يفسر الفجوة الطفيفة في أسعار المراسي المستأجرة وتلك الموجودة خارج الموقع. فالمنشأة الموجودة خارج الموقع لا تشملها بوليصة تأمين أصحاب المنازل بشكل افتراضي. بل تحتاج إلى ملحق تأميني خاص بها (مجموعة كولبي للتأمين). فالرصيف الموجود على بعد ثلاثة أميال في مرسى ما يمثل مشكلة تأمينية مختلفة عن تلك الموجودة في فناء منزلك الخلفي.
عندما يكون الرصيف أحد أصول الشركة
إذا قمت بتأجير الرصيف أو إدارته كجزء من نشاط تجاري، فإن البوليصة الشخصية تتوقف عن الانطباق عليه. موقف شركة «بروغريسيف» واضح ومباشر: يحتاج مالك المرسى، أو الرصيف المستخدم تجاريًّا، إلى بوليصة تجارية. والسوق التجاري له طلبه الخاص، وهو ليس دائمًا متزايدًا. وكما يقول كولبي: «يصعب تأمين أماكن إرساء القوارب المؤجرة». ومن المهم معرفة ذلك قبل أن تصبح مكان الإرساء مصدرًا للدخل. هناك بند آخر في هذا السياق يهم مالكي القوارب. عادةً ما تتطلب المراسي ووحدات «دوكومينيوم» (الوحدات السكنية المرتبطة بأرصفة القوارب) ما يلي: قارب يجب على المالك أن يكون مشتركًا في تأمين ضد المسؤولية المدنية. ويشير أحد المواضيع إلى حد أدنى مطلوب قدره $300,000 (The Hull Truth). وإذا رست في مرسى، فقد لا يكون السؤال الأول الذي يطرحه عليك مسؤول التأمين متعلقًا برصيفك على الإطلاق.
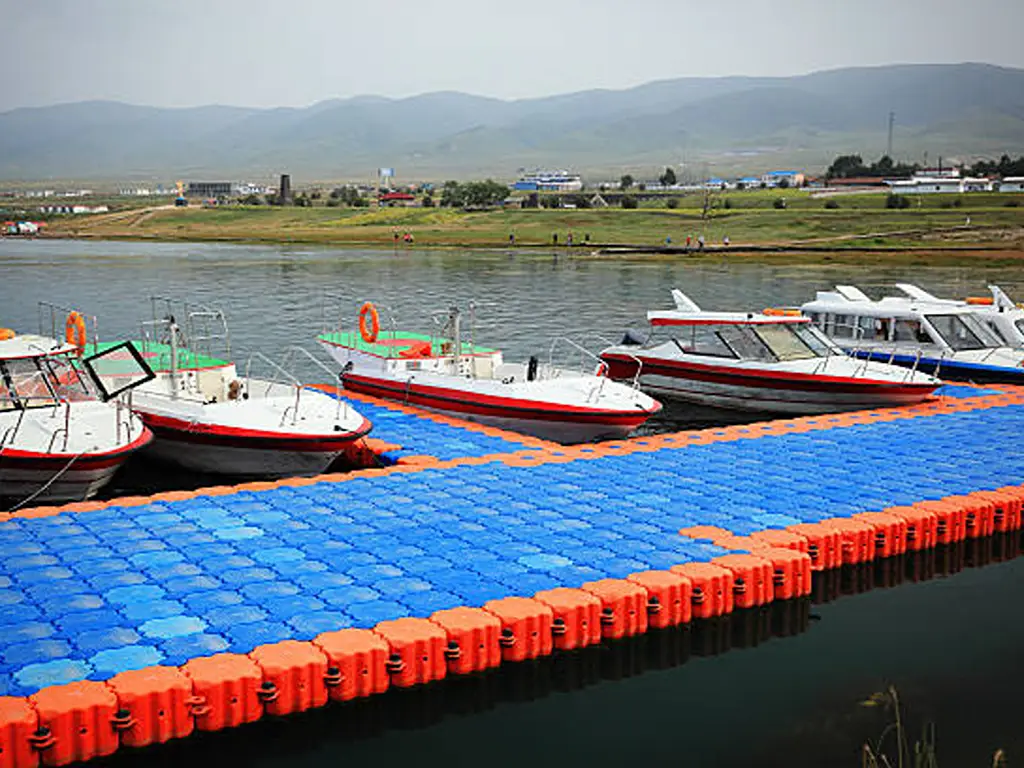
عندما لا توجد سياسة مشتركة تتبنى ذلك
تتعلق الشروط الأكثر صرامة بالاستخدام والإجراءات الإدارية أكثر من الملكية. وتُعد قواعد الاكتتاب المنشورة لإحدى شركات التأمين في ولاية كارولينا الشمالية صارمة. فيجب أن يكون الرصيف المؤهل «هيكلًا يمتد من الشاطئ إلى مسطح مائي يمكن أن ترسو فيه القوارب». ثم تغلق القواعد الباب تمامًا: «جميع الهياكل الأخرى المقامة فوق المياه غير مؤهلة». ويتم تحديد الأرصفة التي بُنيت لغرض آخر غير الإرساء واستبعادها. «الأرصفة ذات الطابقين المخصصة للحفلات، ومنصات الغوص، أو أماكن السكن غير مؤهلة» (إرشادات الاكتتاب الخاصة بشركة Homeowners of America). أضف إلى ذلك البناء غير المرخص، وستحصل على تفسير كامل للرفض الثاني المذكور سابقًا في هذا المقال.
هناك فرع نادر يقلب المفاهيم رأسًا على عقب: يمكن تصنيف بعض المنشآت العائمة على أنها «سفن» بدلاً من «ممتلكات». «يغطي تأمين الممتلكات العائمة المنازل العائمة، أو حظائر القوارب، أو السفن غير المزودة بمحرك»، كما أوضح أحد المعلقين من قطاع التأمين (r/Insurance). إذا كانت منشأتك تطفو وتُستخدم كقارب، فاستفسر عن هذا النوع من التأمين بالاسم.
ما الذي يشمله التغطية، وما الذي لا تشمله، وما الذي يثير الجدل
تحدد الهوية أي بوليصة تأمين سارية المفعول. ثم يحدد سبب الخسارة ما إذا كانت تلك البوليصة ستدفع التعويض أم لا. وتتفق شركات التأمين على الخطوط العريضة لهذا الأمر. فالحرائق، والبرق، والرياح، والبرد تُدرج عمومًا ضمن المخاطر التي تغطيها البوليصة القياسية. أما الفيضانات، والتجمد، والأضرار الناجمة عن الأمواج، فهي خارج نطاق التغطية، ما لم يتم إضافة بند محدد لذلك.
ما هي أسباب الخسارة التي يتم التعويض عنها عادةً؟
| سبب الخسارة | رصيف مملوك للقطاع الخاص | مستأجرة أو مشغلة | سياسة التعامل مع الفيضانات | ما الذي يجب التحقق منه |
|---|---|---|---|---|
| الحريق، الصواعق، الرياح، البرد، التخريب المتعمد، اصطدام المركبات | يتم تغطيتها عادةً إذا كانت الهوية تتعلق بممتلكات هيكلية أو ممتلكات شخصية | في إطار سياسة تجارية فقط | ليست خسارة ناجمة عن فيضان | الحد الأقصى، وليس الخطر: هياكل 10% مقابل الحدود القصوى للممتلكات الشخصية |
| الفيضانات وموجات العواصف | يُستثنى عادةً | مستثنى من القطاع الخاص؛ يرجى مراجعة الشروط التجارية | تُدرج بوليصة التأمين القياسية لبرنامج التأمين الوطني ضد الفيضانات (NFIP) الأرصفة ضمن الاستثناءات | ما إذا كان أي سوق خاص للتأمين ضد الفيضانات سيقوم بتأمين هذا المبنى، وبأي شروط |
| حركة الأمواج | عادةً ما يتم رفض ذلك، حتى في حالة العواصف التي أُطلق عليها اسمٌ معين | نفس النمط | لا ينطبق | كيف تميز السياسة، كتابةً، بين الأضرار الناجمة عن الرياح وتلك الناجمة عن الأمواج |
| التجميد، الذوبان، وزن الماء أو الجليد | مستبعد بشكل افتراضي | نفس هيكل الإجابة | ليست خسارة ناجمة عن فيضان | سواء كانت شركة التأمين الخاصة بك تقدم تغطية إضافية مماثلة، وبأي حد أقصى؛ فهناك شركة تأمين تبيع تغطية إضافية للرصيف من نوع $30,000 تغطي هذه الأسباب بالضبط، «سواء كان ذلك بسبب الرياح أم لا» (شركة سنترال للتأمين) |
| طي | يُستثنى من التغطية ما لم يكن ناجمًا عن سبب مشمول بالتغطية، مثل سقوط جسم ما | نفس الشيء | لا ينطبق | ما الذي يجب أن يسقط، وعلى ماذا؟ |
| الصيانة والتآكل التدريجي | مستبعد في كل مكان | مستبعد | لا ينطبق | السجلات التي تميز بين الأضرار الناجمة عن العواصف وتلك الناجمة عن التقادم |
المنطقة المتنازع عليها في الوسط: أمواج مدفوعة بالرياح، وعوامات مرتفعة، وقوارب عائمة
هناك ثلاث حالات يصعب تصنيفها بشكل واضح، وهي التي تشكل مصدر معظم الخلافات.
الرياح مقابل الأمواج. بعد العاصفة، يمكن وصف الرصيف نفسه الذي تعرض للتلف بطريقتين. والوصف هو الذي يحدد مصير المطالبة. فخبراء التسوية يصفون تأثير الأمواج على أنه سبب روتيني لرفض المطالبة (r/adjusters). لذا فإن السؤال العملي ليس «هل كانت هناك عاصفة». بل هو «ما هو السبب المذكور في الملف؟». اطرح سؤالاً واحداً دقيقاً على شركة التأمين الخاصة بك قبل أن تحتاج إليها: عندما تدفع الرياح المياه التي تلحق الضرر بالرصيف، هل تعامل البوليصة الخسارة على أنها ضرر ناجم عن الرياح أم ضرر ناجم عن الأمواج؟ احصل على الإجابة كتابةً.
عوامة انتهى بها المطاف على الشاطئ. عاصفة رياح ترفع رصيفًا عائمًا وتدفعه ليصطدم بحاجز أمواج أو بحديقة. والآن يدور الجدل حول ما إذا كان الرياح أم الماء هو الذي تسبب في هذا التحرك. توقع حدوث احتكاك، وتوقع أن يكون للسؤال السابق أهمية.
قارب شخص آخر. انفلت قارب أحد الجيران واصطدم برصيفك. هذه مسألة تتعلق بالمسؤولية المدنية في بوليصة تأمينه، وليست مسألة تتعلق بالتغطية في بوليصة تأمينك. قم بتصوير كل شيء قبل بدء الإصلاحات. نصيحة أحد خبراء التسوية: «التقط صورًا (لقطات عامة ولقطات للأضرار)». إنه أرخص تأمين في هذا المقال.
من يتحمل التكلفة عندما لا يكون الرصيف هو السبب؟
يحتوي جانب المسؤولية على خريطة موجزة خاصة به. إذا تسببت في إلحاق ضرر برصيف مرسى ما بواسطة قاربك، فقد تتكفل تغطية مسؤولية القارب الخاصة بك بدفع التعويض (Progressive). أما إذا تعرض الرصيف في المرسى المستأجر للتلف، فإن المشغل هو الذي يضمنه. ولم تدخل بوليصة تأمين مالك المنزل الخاصة بك في الحسبان مطلقًا (American Family Insurance). وإذا تعرض ضيف لإصابة على رصيفك، فإن المسؤولية تقع على عاتقك. ولهذا السبب يضيف بعض مالكي الأرصفة تغطية شاملة بمجرد استنفاد الحد الأساسي للتغطية (DockGear). ولا يتطلب أي من هذه التغطيات مفهومًا جديدًا للبوليصة. بل تتطلب معرفة الطبقة التي تقف عليها في الخريطة.
سد الفجوة: خطة عمل موجزة
خمس خطوات، بهذا الترتيب، لأن كل خطوة تؤثر على الخطوة التي تليها.
خمس خطوات، بالترتيب
ملاحظة صادقة بشأن التكلفة. لا توجد قائمة أسعار عامة موثوقة لتغطية تأمين أرصفة القوارب. يعتمد تحديد الأقساط على الولاية، وشركة التأمين، وطبيعة الرصيف، وخصائص المخاطر. وأي شخص يقدم رقمًا واحدًا لا يفعل سوى التخمين. ما يمكنك أن تطلبه من شركة التأمين هو أساس تحديد الأقساط: أي العوامل التي تؤثر على قسط التأمين، ومقدار هذا التأثير. هذه المحادثة أكثر قيمة من أي متوسط.
ماذا يعني ذلك إذا كان مجال عملك هو الموانئ، وليس مجرد حديقتك الخلفية
تتغير قراءة كل ما سبق تمامًا عندما يكون الرصيف مرفقًا تجاريًّا بدلاً من مجرد مرفق ترفيهي في الفناء الخلفي. أما بالنسبة للمراسي والنوادي المطلة على البحر والمنتجعات وأي رصيف يستقبل الزبائن بدلاً من أفراد العائلة، فإن هذا النمط يُلخص في جملة واحدة. لا يتم تحديد قابلية الرصيف للتأمين عند شراء التغطية التأمينية، بل عند شراء الرصيف نفسه.
تحدد الهوية التي يخصصها المُشغِّل شكل المسارات واستخدامها وسجلاتها. وتُحدد هذه العناصر الثلاثة جميعها عند الشراء والتركيب. قد يندرج تركيبان متطابقان ضمن فئات مخاطر مختلفة على الورق. الفرق هو أن أحدهما ترك أثرًا توثيقيًا والآخر لم يتركه. الترخيص وسجل التركيب والبيانات الهيكلية وطريقة التثبيت ليست مجرد أوراق. إنها العناصر التي تُستخدم في التصنيف الذي يحدد ما إذا كانت بوليصة التأمين ستغطي الحادث وما إذا كان سيتم دفع تعويض المطالبة. تعامل معها كأصول ثابتة، يتم جمعها عند الشراء وأرشفتها مع الأصل نفسه. عندئذٍ تصبح مناقشة المطالبات قراءة للسجلات، وليس تفاوضًا على الذكريات.
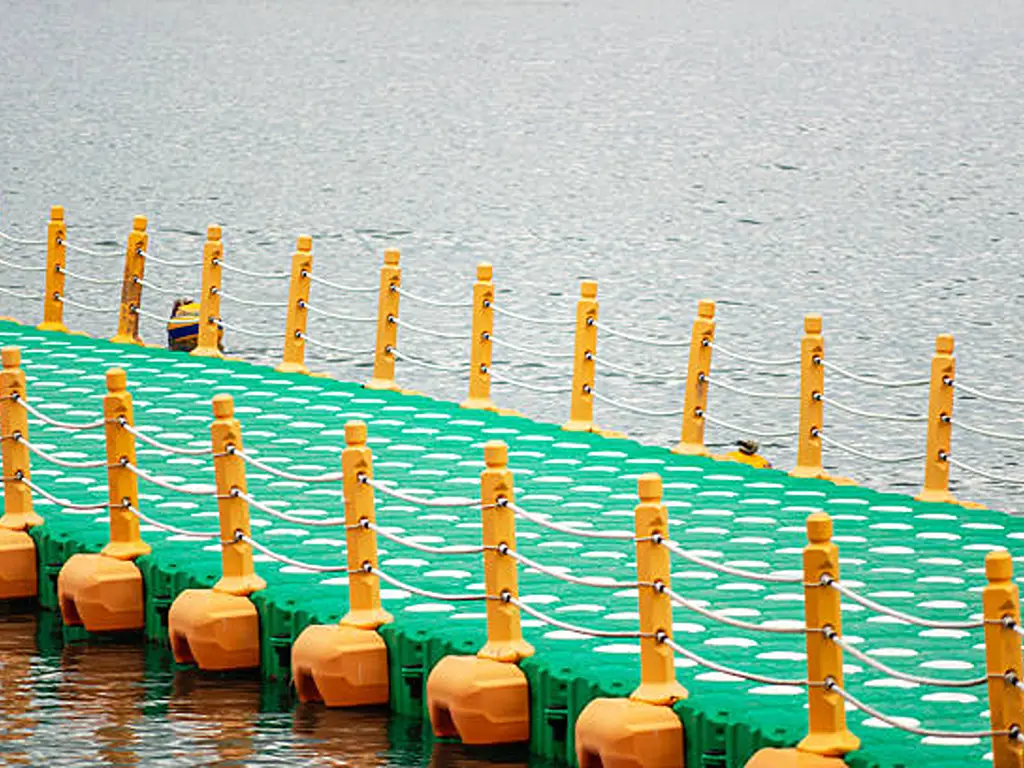
نحن لا نضع السياسات ولا نقوم بتسوية المطالبات. ما يمكننا أن نقدمه لكم هو النصف الآخر من هذا السجل. تخضع كل عوامة نشحنها لاختبار الشد قبل أن تغادر خط الإنتاج. وقد أثبت اختبار الشد القطري على عواماتنا قدرتها على تحمل قوة تصل إلى 14,389 نيوتن كحد أقصى. كما أن التفاصيل الهيكلية محددة بدقة وليست مجرد افتراضات. يبلغ سمك العروات 19 مم. وتغلق الأغطية الطرفية الملولبة كل حجرة، وتظل الحجرات المجوفة عائمة حتى في حالة حدوث ثقب في أحد الجدران. هذا هو نوع المعلومات التي تستند إليها ملفات المطالبات أو مراجعات الاكتتاب. وهي متاحة لـ نطاق الطفو وقدرات الحمولة وـ«لـ» كيف يتم اختبار كل عوامة قبل شحنها. تعمل شركة «هيسيا دوك» في تصنيع أنظمة الأرصفة العائمة المعيارية المصنوعة من البولي إيثيلين عالي الكثافة (HDPE) منذ عام 2006. وقبل الشروع في الإجراءات الورقية، يمكنك الحصول على المواصفات وسجلات الاختبار. تواصل مع فريقنا أو مع الموزع المحلي لديك.
قبل البدء في الإجراءات الورقية
احصل على المواصفات وسجلات الاختبار الخاصة برصيفك
أخبرنا بما تنوي بنائه — رصيف خاص، أو صف من المراسي، أو منصة عمل — وسنرسل لك الوثائق الهيكلية الخاصة بالعوامات التي تفكر في استخدامها: المواد، ومعدلات الحمولة، وكيفية اختبار كل عوامة.
اطلب حزمة المواصفاتالمراجع
- Progressive. «هل تغطي التأمينات أرصفة القوارب؟» https://www.progressive.com/answers/boat-docks-and-insurance/
- مجموعة كولبي للتأمين. «أصحاب أرصفة القوارب، افهموا خيارات التغطية المتاحة لكم.» https://colby-group.com/blog/boat-slip-owners-understand-your-coverage-options/
- سنترال للتأمين. «تغطية أرصفة القوارب.» https://www.central-insurance.com/docs/home-boat-dock.htm
- أمريكان فاميلي للتأمين. «هل تغطي تأمينات أصحاب المنازل أرصفة القوارب؟» https://www.amfam.com/resources/articles/understanding-insurance/boat-dock-coverage
- أصحاب المنازل في أمريكا. «أهلية الهياكل الأخرى (كارولينا الشمالية).» http://ptshelp.hoaic.com/index.cfm/underwriting-guidelines/north-carolina-homeowners/other-structures-eligibility-nc
- فلود إنشورانس جورو. «هل يغطي تأمين الفيضانات أرصفة القوارب؟» https://www.floodinsuranceguru.com/floodvideoblog/does-flood-insurance-cover-docks
- Reddit r/adjusters. «تأمين رافعات القوارب.» https://www.reddit.com/r/adjusters/comments/1akhl0c/boat_liftinsurance/
- Reddit r/adjusters. «أضرار أرصفة القوارب، وأضرار رافعات القوارب.» https://www.reddit.com/r/adjusters/comments/ysibgp/boat_dock_damages_boat_lift_damage/
- Reddit r/Insurance. «تأمين على الأراضي يغطي الهياكل الأخرى (وليس المسؤولية المدنية فقط).» https://www.reddit.com/r/Insurance/comments/1fg0itn/land_insurance_that_will_cover_other_structures/
- ذا هال تروث. «تأمين أرصفة القوارب.» https://www.thehulltruth.com/boating-forum/884553-dock-insurance.html
- The Hull Truth. «المراسي وتأمين القوارب». https://www.thehulltruth.com/boating-forum/1313079-marinas-boat-insurance.html
- Hisea Dock. «مكعبات الرصيف العائم القابلة للتركيب». https://www.hiseadock.com/modular-floating-dock-cubes/
- Hisea Dock. «الجودة». https://www.hiseadock.com/quality/
- مرسى هيسيا. «مرسى هيسيا». https://www.hiseadock.com/
- Hisea Dock. «اتصل بنا». https://www.hiseadock.com/contact-us/

 English
 Thai
 Spanish
 French
 German
 Dutch
 Italian
 Arabic
 Indonesian
 Portuguese
 Turkish