
Versicherung für Bootsanlegestellen: Vier Faktoren entscheiden darüber, ob Ihre Anlegestelle versichert ist
Ist Ihr Bootsanleger versichert? Die kurze Antwort
Die meisten Eigner stellen dieselbe Frage: Ist mein Bootsanleger versichert? Die ehrliche Antwort lautet, dass die Frage nicht ganz zutreffend ist. Für eine Versicherung gibt es keinen “Anleger” – sie betrachtet vielmehr ein Grundstück mit einer bestimmten Identität. Diese Identität entscheidet darüber, ob eine Police greift.
Dieselben Stege am selben Gewässer können vier verschiedene Rechtsstatus haben. Sie können Teil des Grundstücks (ein Bauwerk), persönliches Eigentum, Betriebsvermögen oder etwas sein, das von keiner üblichen Versicherung übernommen wird. Vier Antworten, ein Steg.
Zunächst drei Korrekturen. Sie sind der Hauptgrund für die Verwirrung.
- Ihre Bootsversicherung deckt den Steg nicht ab. Eine Bootsversicherung deckt das Boot selbst und Ihre Haftpflicht ab. Progressive sagt es ganz klar: Bootsanlegestellen sind in der Regel nicht durch eine Bootsversicherung abgedeckt.
- “Die Hausratversicherung deckt das ab” gilt nur unter bestimmten Voraussetzungen. Dies gilt nur, wenn der Steg als „sonstiges Bauwerk“ auf dem Grundstück gilt. Die Standarddeckungssumme ist bescheiden: in der Regel etwa 10% des Versicherungswerts des Hauses. Ein Haus im Wert von $300.000 ist daher mit einer Deckungssumme von etwa $30.000 für den Steg versichert, sofern die Deckungssumme nicht erhöht wird (Colby Insurance Group).
- Die Hochwasserversicherung deckt nicht ab, was die Hausbesitzer selbst nicht versichern. Die Standardpolice des National Flood Insurance Program schließt den Großteil des im Freien befindlichen Eigentums aus. Stege sind in der Liste ausdrücklich aufgeführt (Progressive; Flood Insurance Guru).
Im Folgenden finden Sie einen Leitfaden, der Ihnen hilft, die richtigen Fragen zu stellen. Es handelt sich hierbei nicht um eine Auslegung Ihrer Police; maßgeblich sind der Wortlaut der Police und die Auslegung Ihres Versicherers. Am Ende werden Sie wissen, was eine Ablehnung tatsächlich bedeutet. Sie werden wissen, welche Rolle Ihr Dock spielt und wo die tatsächlichen Lücken liegen.
Welche Kennung hat Ihr Dock?
- Bleibt an Ort und Stelle, an Ihrem eigenen Ufer, dient ausschließlich zum Anlegen Ihres eigenen Bootes, wurde mit einer Genehmigung errichtet → Bauwerk.
- Kann entfernt, herausgezogen oder versetzt werden; steht an einem gemieteten oder externen Liegeplatz → persönliches Eigentum oder ausgeschlossen.
- Vermietet oder gewerblich genutzt → Betriebsvermögen; gewerbliches Versicherungsgebiet.
- Wird für andere Zwecke als zum Anlegen genutzt (Partydeck, Tauchplattform, Wohnbereich) oder ist grundsätzlich nicht zulässig → bei vielen Reedereien nicht zulässig.
Was Hafenbesitzer tatsächlich erleben: Fünf Ablehnungsfälle und die Gründe dafür
Der Weg von “Ich bin versichert” bis hin zu “Mein Schaden wurde beglichen” ist mit Frust verbunden. Fünf Situationen wiederholen sich immer wieder. Keine davon ist einfach nur Pech. Jede einzelne ist ein Klassifizierungsproblem, das sich als Sturm tarnt.
Was ist der Grund für die jeweilige Ablehnung, und was sollte man als Erstes tun?
Das Muster, das sich hinter allen fünf Fällen verbirgt: Niemand hat gefragt, was das Dock ist bevor man fragt, ob dies abgedeckt ist. Diese Frage kommt als Nächstes.
Um welche Art von Immobilie handelt es sich bei Ihrem Steg? Die vier Kategorien, die Versicherer unterscheiden
Jede der oben genannten Ablehnungen lässt sich auf eine Entscheidung zurückführen, die ein Beförderer frühzeitig trifft: Um welche Art von Gut handelt es sich hier? Es sind vier Möglichkeiten denkbar. Anhand von drei Punkten lässt sich feststellen, welche davon zutrifft: Formular (bleibt es oder kann es weg), Verwendung (nur Liegeplatz, gemietet oder gewerblich genutzt) sowie Datensätze (Genehmigungen und Installation).
Vier Identitäten, die ein Dock annehmen kann
| Identität | Typische Form | Wo es normalerweise landet | Ein Hinweis, den man überprüfen sollte |
|---|---|---|---|
| Aufbau | Dauerstellplatz, eigene Uferlinie, privater Liegeplatz, genehmigt | Hausratversicherung, Abschnitt “Sonstige Gebäude” | Bleibt es das ganze Jahr über an seinem Platz? |
| Bewegliches Vermögen | Abnehmbare, saisonale, schwimmende Anlegeplätze; Anlegeplätze außerhalb des Geländes | Versicherungsschutz für bewegliche Sachen, Zusatzklausel oder Ausschluss | Kannst du es aus dem Wasser holen? |
| Betriebsvermögen | Vermietet oder gewerblich genutzt | Handelspolitik, separater Markt | Zahlt jemand dafür, es zu nutzen? |
| Nicht teilnahmeberechtigt | Nutzung ohne Anlegeerlaubnis; unerlaubte Bauten | Keine gängige Privathaftpflichtversicherung wird dies akzeptieren | War es erlaubt, und wofür wird es verwendet? |
“Sonstige Bauwerke”: wenn das Dock Teil des Grundstücks ist
Angenommen, der Steg befindet sich an Ihrem eigenen Ufer und dient zum Anlegen Ihres eigenen Bootes. In der Regel fällt er unter den Abschnitt “Sonstige Bauwerke” einer Hausratversicherung. Der Versicherungsschutz ist tatsächlich gegeben. Die Standard-Deckungsgrenze ist jedoch niedrig: oft liegt sie bei etwa 10% des Versicherungswerts des Hauses (Colby Insurance Group). Eigentümer bemerken diese Obergrenze selten, bis ein Kostenvoranschlag für den Ersatz vorliegt. Erst dann wird die Lücke zwischen $30.000 und einem vollständigen Wiederaufbau sichtbar. Die Einstufung setzt zudem voraus, dass der Steg an Ihrem Grundstück befestigt ist und zum Anlegen genutzt wird. Sobald diese Bedingungen nicht mehr erfüllt sind, ändert sich die Einstufung.
Wenn das Dock in persönliches Eigentum übergeht
Zwei Versicherer können denselben Steg betrachten und dabei zwei unterschiedliche Dinge sehen. Progressive weist darauf hin, dass einige Versicherer “Stege, die entfernt werden können, möglicherweise als bewegliches Vermögen und nicht als tatsächliches Bauwerk betrachten”. DockGear berichtet von demselben Muster bei schwimmenden und saisonalen Stegen. Diese werden oft als bewegliches Vermögen behandelt oder gänzlich ausgeschlossen, sofern sie nicht als namentlich genanntes Bauwerk hinzugefügt werden.
Entscheidend für die Einstufung ist nicht das Wort “Dock”, sondern die Frage, ob das Objekt entfernt werden kann. Zwei Versicherer können denselben Float betrachten und ihm zwei unterschiedliche Einstufungen zuweisen. Die entsprechende Police, sofern es eine gibt, ergibt sich aus dieser Unterscheidung.
Dieselbe Unterscheidung erklärt auch die Lücke bei gemieteten und außerhalb des Grundstücks gelegenen Anlegeplätzen. Eine außerhalb des Grundstücks befindliche Anlage ist standardmäßig nicht durch eine Hausratversicherung abgedeckt. Hierfür ist ein eigener Zusatzvertrag erforderlich (Colby Insurance Group). Ein drei Meilen entfernt in einem Yachthafen gelegener Anlegeplatz stellt ein anderes versicherungsrechtliches Problem dar als der in Ihrem eigenen Garten.
Wenn das Dock ein Betriebsvermögen ist
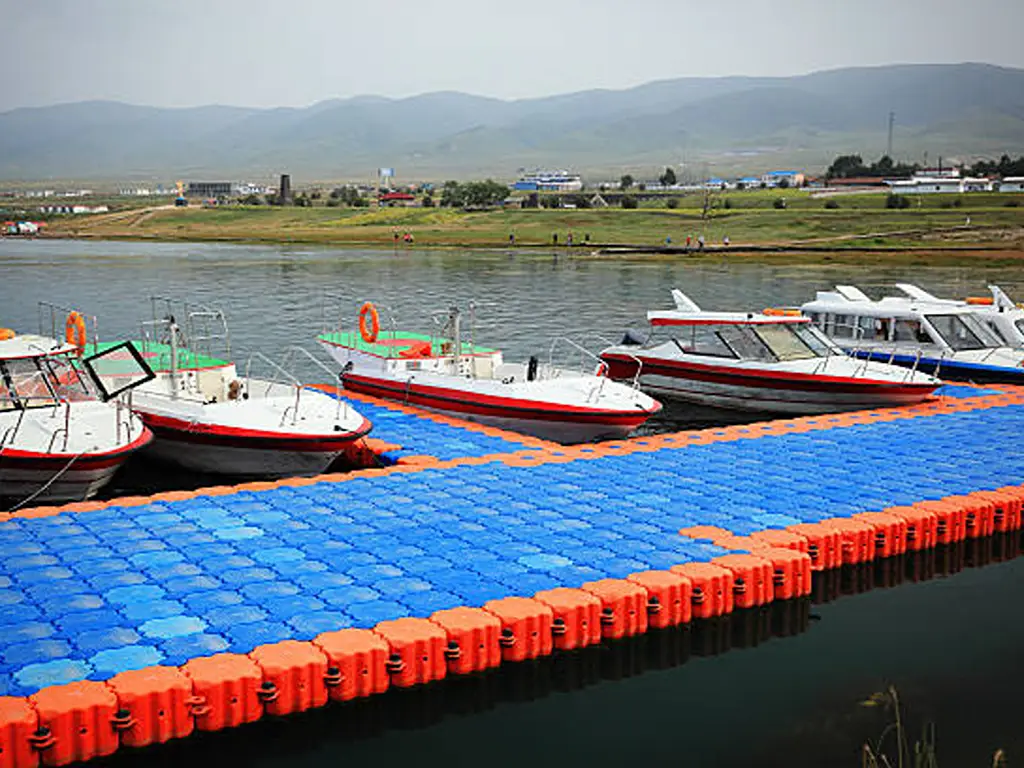
Vermietet man den Liegeplatz oder betreibt ihn im Rahmen eines Geschäftsbetriebs, gilt die Privathaftpflichtversicherung dafür nicht mehr. Die Haltung von Progressive ist eindeutig: Ein Yachthafenbesitzer oder ein kommerziell genutzter Liegeplatz benötigt eine gewerbliche Versicherung. Der gewerbliche Versicherungsmarkt hat seine eigenen Anforderungen. Die Nachfrage ist nicht immer groß. Wie Colby es ausdrückt: “Vermietete Bootsliegeplätze sind schwer zu versichern.” Das sollte man wissen, bevor ein Liegeplatz zu einer Einnahmequelle wird. Ein weiterer Aspekt in diesem Zusammenhang ist für Bootsbesitzer von Bedeutung. Yachthäfen und „Dockominiums“ verlangen üblicherweise die Boot Der Eigner muss eine Haftpflichtversicherung abschließen. In einem Thread wird eine Mindestdeckungssumme von $300.000 genannt (The Hull Truth). Wenn Sie in einem Yachthafen anlegen, bezieht sich die erste Frage der Versicherung möglicherweise gar nicht auf Ihren Liegeplatz.
Wenn keine gemeinsame Linie dies zulässt
Die strengste Kategorie betrifft eher die Nutzung und die Formalitäten als das Eigentumsrecht. Die veröffentlichten Versicherungsbedingungen eines Anbieters für North Carolina sind streng. Ein anspruchsberechtigtes Steg muss “ein Bauwerk sein, das vom Ufer in ein Gewässer hineinragt und an dem Boote festgemacht werden können”. Dann schließen die Regeln die Tür: “Alle anderen Bauwerke über dem Wasser sind nicht versicherbar.” Stege, die für andere Zwecke als das Anlegen errichtet wurden, werden namentlich genannt und ausgeschlossen. “Zweigeschossige Partystege, Sprungbretter oder Wohnräume sind nicht versicherbar” (Versicherungsrichtlinien von Homeowners of America). Kombiniert man dies mit einem nicht genehmigten Bau, ergibt sich die zweite Ablehnung, die weiter oben in diesem Artikel erwähnt wurde – und die hier vollständig erklärt ist.
Ein seltener Sonderfall kehrt die Sichtweise um: Manche schwimmenden Bauwerke lassen sich eher als Wasserfahrzeuge denn als Immobilien versichern. “Die Versicherung für schwimmende Immobilien deckt schwimmende Häuser, Bootshäuser oder Wasserfahrzeuge ohne Motor ab”, wie es ein Kommentator aus der Versicherungsbranche formuliert (r/Insurance). Wenn Ihr Bauwerk schwimmt und wie ein Boot genutzt wird, erkundigen Sie sich gezielt nach diesem Markt.
Was ist abgedeckt, was nicht und was ist umstritten?
Die Police bestimmt, welche Versicherungspolice gilt. Die Ursache des Schadens entscheidet dann darüber, ob im Rahmen dieser Police eine Leistung erfolgt. Die Versicherer sind sich über die allgemeinen Rahmenbedingungen einig. Feuer, Blitzschlag, Wind und Hagel gehören in der Regel zu den in einer Standardpolice abgedeckten Gefahren. Überschwemmungen, Frost und Wellenschäden sind nicht abgedeckt, es sei denn, es wurde eine entsprechende Zusatzklausel vereinbart.
Bei welchen Schadensursachen wird in der Regel eine Entschädigung gezahlt?
| Schadensursache | Privatbetreiberter Anlegeplatz | Gemietet oder betrieben | Hochwasserschutzrichtlinie | Was ist zu überprüfen? |
|---|---|---|---|---|
| Feuer, Blitzschlag, Wind, Hagel, Vandalismus, Fahrzeugaufprall | In der Regel abgedeckt, wenn es sich bei dem Gegenstand um Bauwerke oder bewegliches Vermögen handelt | Nur im Rahmen einer Handelspolitik | Kein Hochwasserschaden | Die Obergrenze, nicht die Gefahr: 10%-Strukturen im Vergleich zu Obergrenzen für persönliches Vermögen |
| Hochwasser und Sturmflut | In der Regel ausgeschlossen | Ausgenommen vom Privatbereich; siehe Geschäftsbedingungen | In der NFIP-Standardpolice werden Anlegestellen als Ausschlussfälle aufgeführt | Ob ein privater Hochwasserversicherungsmarkt dieses Bauvorhaben versichern wird und zu welchen Bedingungen |
| Wellenbewegung | Wird in der Regel abgelehnt, selbst bei einem namentlich benannten Sturm | Das gleiche Muster | Nicht zutreffend | Wie in der Police schriftlich zwischen Wind- und Wellenschäden unterschieden wird |
| Gefrieren, Auftauen, Gewicht von Wasser oder Eis | Standardmäßig ausgeschlossen | Gleiche Struktur der Antwort | Kein Hochwasserschaden | Ob Ihr Versicherer eine vergleichbare Zusatzversicherung anbietet und bis zu welcher Deckungssumme; ein Versicherer bietet eine $30.000-Zusatzversicherung für Laderampen an, die genau diese Ursachen abdeckt, “unabhängig davon, ob sie durch Wind verursacht wurden oder nicht” (Central Insurance) |
| Zusammenklappen | Ausgeschlossen, sofern die Ursache nicht unter den versicherten Ereignissen aufgeführt ist, wie z. B. ein herabfallender Gegenstand | Das Gleiche | Nicht zutreffend | Was muss fallen, und worauf? |
| Wartung und allmählicher Verschleiß | Überall ausgegrenzt | Ausgeschlossen | Nicht zutreffend | Aufzeichnungen, die Sturmschäden vom altersbedingten Verschleiß unterscheiden |
Die umkämpfte Mitte: vom Wind getriebene Wellen, hochgeschleuderte Schwimmkörper, treibende Boote
Es gibt drei Situationen, die sich nicht eindeutig einordnen lassen, und genau hier entstehen die meisten Streitigkeiten.
Wind gegen Welle. Nach einem Sturm lässt sich derselbe beschädigte Steg auf zwei Arten beschreiben. Die Beschreibung entscheidet über den Versicherungsanspruch. Schadensregulierer beschreiben Wellenwirkung routinemäßig als Ablehnungsgrund (r/adjusters). Die praktische Frage lautet also nicht: “Gab es einen Sturm?” sondern “welche Ursache wird in der Akte angegeben”. Stellen Sie Ihrem Versicherer eine präzise Frage, bevor Sie sie überhaupt brauchen: Wenn Wind Wasser antreibt, das den Steg beschädigt, behandelt die Police den Schaden dann als Windschaden oder als Wellenschaden? Lassen Sie sich die Antwort schriftlich geben.
Ein Schwimmkörper, der an Land gespült wird. Ein Sturm hebt einen Schwimmsteg an und schleudert ihn gegen eine Küstenbefestigung oder eine Rasenfläche. Nun geht es um die Frage, ob der Wind oder das Wasser für die Bewegung verantwortlich war. Man muss mit Reibung rechnen – und damit, dass die zuvor gestellte Frage eine Rolle spielt.
Das Boot von jemand anderem. Das Boot eines Nachbarn reißt sich los und rammt Ihren Steg. Das ist eine Frage der Haftpflicht im Rahmen seiner Police, nicht eine Frage des Versicherungsschutzes im Rahmen Ihrer Police. Machen Sie vor Beginn der Reparaturarbeiten Fotos von allem. Der Rat eines Schadensregulierers: “Machen Sie Fotos (Gesamtansichten und Nahaufnahmen der Schäden).” Das ist die günstigste Versicherung in diesem Artikel.
Wer kommt für die Kosten auf, wenn der Kai nicht die Ursache ist?
Die Haftpflichtseite hat ihre eigene kurze Übersicht. Wenn Sie mit Ihrem Boot Schäden am Steg eines Yachthafens verursachen, kommt möglicherweise Ihre Boots-Haftpflichtversicherung auf (Progressive). Wenn der Steg an Ihrem gemieteten Liegeplatz beschädigt wird, ist dieser durch den Betreiber versichert. Ihre Hausratversicherung kam dabei nie zum Tragen (American Family Insurance). Und wenn sich ein Gast auf Ihrem Steg verletzt, tragen Sie das Risiko. Aus diesem Grund schließen einige Stegbesitzer eine Zusatzversicherung ab, sobald die Deckungssumme der Hauptversicherung ausgeschöpft ist (DockGear). Keine dieser Versicherungsarten erfordert ein neues Versicherungskonzept. Sie erfordern lediglich das Wissen, auf welcher Ebene der Übersicht Sie sich befinden.
Die Lücke schließen: Ein kurzer Aktionsplan
Fünf Schritte, in dieser Reihenfolge, denn jeder einzelne beeinflusst den nächsten.
Fünf Schritte, nacheinander
Eine ehrliche Anmerkung zu den Kosten: Es gibt keine verlässliche öffentliche Preisliste für Versicherungen für Bootsanlegestellen. Die Prämienberechnung hängt vom Bundesland, dem Versicherer, der Art der Anlegestelle und dem Risikoprofil ab. Wer eine einzige Zahl nennt, rät nur. Was Sie jedoch von einem Versicherer erfragen können, ist die Grundlage für die Prämienberechnung: Welche Faktoren beeinflussen die Prämie und in welchem Umfang? Dieses Gespräch ist wertvoller als jeder Durchschnittswert.
Was das bedeutet, wenn Stege nicht nur Ihr Hinterhof sind, sondern Ihr Geschäft
All das sieht ganz anders aus, wenn der Steg nicht nur eine Annehmlichkeit im eigenen Garten, sondern ein gewerblich genutztes Objekt ist. Für Yachthäfen, Clubs am Wasser, Resorts und jeden Steg, der Kunden statt Familienmitglieder befördert, lässt sich das Ganze in einem einzigen Satz zusammenfassen. Über die Versicherbarkeit eines Anlegers wird nicht beim Abschluss der Versicherung entschieden. Die Entscheidung fällt bereits beim Kauf des Anlegers.
Die Identifikation, die ein Netzbetreiber vergibt, erfasst Form, Verwendung und Aufzeichnungen. Alle drei Faktoren werden beim Kauf und bei der Installation festgelegt. Zwei identische Installationen können auf dem Papier in unterschiedlichen Risikokategorien eingestuft sein. Der Unterschied: Bei der einen wurde eine Dokumentationsspur hinterlassen, bei der anderen nicht. Die Genehmigung, das Installationsprotokoll, die Konstruktionsdaten und die Verankerungsmethode sind keine bloßen Formalitäten. Sie sind die Grundlagen für die Einstufung, die darüber entscheidet, ob eine Police greift und ob ein Schadenfall beglichen wird. Behandeln Sie sie als Anlagevermögen, das beim Kauf erfasst und zusammen mit der Anlage archiviert wird. Dann wird das Schadenregulierungsgespräch zu einer Überprüfung der Unterlagen und nicht zu einer Verhandlung über Erinnerungslücken.
Wir erstellen keine Versicherungspolicen und regulieren keine Schadensfälle. Was wir Ihnen jedoch an die Hand geben können, ist die andere Hälfte dieser Bilanz. Jeder Schwimmkörper, den wir ausliefern, wird vor Verlassen der Produktionslinie einer Zugprüfung unterzogen. Die diagonale Zugprüfung an unseren Schwimmkörpern hat eine Belastung von maximal 14.389 N standgehalten. Die konstruktiven Details sind genau spezifiziert und nicht nur impliziert. Die Verstärkungsstreben sind 19 mm dick. Gewindeverschlusskappen verschließen jede Kammer, und die Hohlkammern behalten ihren Auftrieb, selbst wenn eine Wand durchbrochen wird. Das ist die Art von Informationen, auf die sich ein Schadensfall oder eine Risikoprüfung stützt. Sie stehen zur Verfügung für der Tragfähigkeitsbereich und die Tragfähigkeitswerte und für wie jedes Schwimmkörper vor dem Versand geprüft wird. Hisea Dock stellt seit 2006 modulare Schwimmdocksysteme aus HDPE her. Noch bevor die Formalitäten beginnen, können Sie die technischen Daten und Prüfprotokolle bereits in den Händen halten. Sprechen Sie mit unserem Team oder Ihrem Händler vor Ort.
Bevor der Papierkram losgeht
Hier finden Sie die technischen Daten und Prüfprotokolle für Ihre Laderampe
Teilen Sie uns mit, was Sie bauen möchten – einen privaten Steg, eine Yachthafenreihe, eine Arbeitsplattform –, und wir senden Ihnen die technischen Unterlagen zu den von Ihnen in Betracht gezogenen Schwimmkörpern zu: Materialien, Tragfähigkeiten und Informationen dazu, wie die einzelnen Schwimmkörper geprüft werden.
Fordern Sie die Ausschreibungsunterlagen anLiteraturverzeichnis
- Progressive. “Sind Bootsanlegestellen versichert?” https://www.progressive.com/answers/boat-docks-and-insurance/
- Colby Insurance Group. “Besitzer von Bootsliegeplätzen: Informieren Sie sich über Ihre Versicherungsoptionen.” https://colby-group.com/blog/boat-slip-owners-understand-your-coverage-options/
- Central Insurance. “Versicherungsschutz für Bootsanlegestellen.” https://www.central-insurance.com/docs/home-boat-dock.htm
- American Family Insurance. “Sind Bootsanlegestellen durch die Hausratversicherung abgedeckt?” https://www.amfam.com/resources/articles/understanding-insurance/boat-dock-coverage
- Homeowners of America. “Versicherungsfähigkeit anderer Bauwerke (NC).” http://ptshelp.hoaic.com/index.cfm/underwriting-guidelines/north-carolina-homeowners/other-structures-eligibility-nc
- Flood Insurance Guru. “Sind Anlegestellen durch die Hochwasserversicherung abgedeckt?” https://www.floodinsuranceguru.com/floodvideoblog/does-flood-insurance-cover-docks
- Reddit r/adjusters. “Bootslift – Versicherung.” https://www.reddit.com/r/adjusters/comments/1akhl0c/boat_liftinsurance/
- Reddit r/adjusters. “Schäden an Anlegestellen und Bootsliften.” https://www.reddit.com/r/adjusters/comments/ysibgp/boat_dock_damages_boat_lift_damage/
- Reddit r/Insurance. “Grundstücksversicherung, die auch andere Bauwerke abdeckt (nicht nur Haftpflicht).” https://www.reddit.com/r/Insurance/comments/1fg0itn/land_insurance_that_will_cover_other_structures/
- The Hull Truth. “Anlegestellenversicherung.” https://www.thehulltruth.com/boating-forum/884553-dock-insurance.html
- The Hull Truth. “Yachthäfen und Bootsversicherung.” https://www.thehulltruth.com/boating-forum/1313079-marinas-boat-insurance.html

 English
 Thai
 Spanish
 French
 German
 Dutch
 Italian
 Arabic
 Indonesian
 Portuguese
 Turkish