
Assurance pour les amarrages : quatre critères déterminent si votre amarrage est couvert
Votre amarrage est-il couvert par une assurance ? La réponse en bref
La plupart des propriétaires se posent la même question : mon ponton est-il couvert par l'assurance ? À vrai dire, cette question n'est pas tout à fait pertinente. Pour l'assurance, ce n'est pas “ un ponton ” qui compte, mais un bien immobilier doté d'une identité propre. C'est cette identité qui détermine si la police d'assurance s'applique.
Les mêmes planches, sur le même plan d'eau, peuvent revêtir quatre statuts différents. Elles peuvent faire partie du bien immobilier (une construction), constituer un bien mobilier, représenter un actif d'entreprise ou encore correspondre à un élément qu'aucune police d'assurance classique ne couvrira. Quatre réponses, un seul quai.
Tout d'abord, trois rectifications. Ce sont elles qui sont à l'origine de la plupart des confusions.
- Votre assurance bateau ne couvre pas le quai. L'assurance bateau porte sur le bateau lui-même et sur votre responsabilité civile. Progressive le dit clairement : les amarrages ne sont généralement pas couverts par une police d'assurance bateau.
- “La mention ” C'est pris en charge par l'assurance habitation » est soumise à certaines conditions. Cela ne s'applique que si le ponton est considéré comme une « autre construction » sur la propriété. La limite par défaut est modeste : elle s'élève généralement à environ 10% de la valeur assurée de la maison. Une maison d'une valeur de $300 000 bénéficie donc d'une couverture pour le ponton d'environ $30 000, à moins que cette limite ne soit augmentée (Colby Insurance Group).
- L'assurance contre les inondations ne couvre pas ce que les propriétaires ne couvrent pas. La police type du Programme national d'assurance contre les inondations exclut la plupart des biens situés à l'extérieur. Les pontons figurent expressément sur la liste (Progressive ; Flood Insurance Guru).
Vous trouverez ci-dessous un cadre vous permettant de poser les bonnes questions. Il ne s’agit pas d’une interprétation de votre police d’assurance ; ce sont les termes de celle-ci et l’interprétation de votre assureur qui prévalent. À la fin, vous saurez ce que signifie réellement un refus de prise en charge. Vous saurez quelle couverture offre votre police et où se situent les véritables lacunes.
Quel identifiant votre quai porte-t-il ?
- Une installation fixe, située sur votre propre rivage, utilisée uniquement pour amarrer votre propre bateau, construite avec un permis → structure.
- Peut être retiré, sorti ou déplacé ; est amarré à un poste d’amarrage loué ou situé hors site → bien mobilier, ou exclu.
- Loué ou utilisé dans le cadre d'une activité professionnelle → bien d'entreprise ; champ d'application de la police d'assurance commerciale.
- Utilisé à d'autres fins que l'amarrage (terrasse de réception, plate-forme de plongée, espace de vie), ou jamais autorisé → non éligible auprès de nombreux transporteurs.
Ce à quoi sont réellement confrontés les propriétaires de quais : cinq motifs de refus et leurs causes
C'est dans le fossé qui sépare “ j'ai une assurance ” et “ ma demande d'indemnisation a été acceptée ” que réside toute la frustration. Cinq situations reviennent sans cesse. Aucune d'entre elles n'est due à la malchance. Chacune est un problème de classification déguisé en tempête.
Qu'est-ce qui est à l'origine de chaque refus, et que faut-il faire en premier lieu ?
Le point commun entre ces cinq cas : personne n'a demandé ce qu'était le quai est avant de demander si cela était pris en charge. Cette question viendra ensuite.
De quel type de bien s'agit-il dans le cas de votre ponton ? Les quatre catégories définies par les assureurs
Chaque refus mentionné ci-dessus remonte à une décision prise très tôt par un transporteur : de quel type de bien s'agit-il ? Quatre cas de figure sont possibles. Trois éléments à vérifier permettent de déterminer lequel s'applique : formulaire (est-ce qu’on le garde ou est-ce qu’on s’en débarrasse ?), utilisation (amarrage uniquement, en location ou à des fins commerciales), et enregistrements (autorisations et installation).
Les quatre identités d'un quai
| Identité | Formulaire type | Où ça tombe généralement | Un indice à vérifier |
|---|---|---|---|
| Structure | Permanent, front de mer privé, amarrage privé, autorisé | Police d'assurance habitation, rubrique “ Autres constructions ” | Est-ce que ça reste en place toute l'année ? |
| Biens mobiliers | Amarrages amovibles, saisonniers, flottants ; hors site | Couverture des biens personnels, avenant ou exclusion | Tu peux le sortir de l'eau ? |
| Actif de l'entreprise | Loué ou exploité à des fins commerciales | Politique commerciale, marché distinct | Est-ce que quelqu'un paie pour l'utiliser ? |
| Non éligible | Utilisation non liée à l'amarrage ; constructions non autorisées | Aucune police d'assurance individuelle classique ne le prendra en charge | Était-ce autorisé, et à quoi cela sert-il ? |
“ Autres constructions ” : lorsque le quai fait partie de la propriété
Imaginons que le ponton soit installé sur votre propre rivage et serve à amarrer votre propre bateau. Il est généralement classé dans la rubrique “ autres structures ” d’une police d’assurance habitation. La couverture est bien réelle. Le plafond par défaut est bas : souvent environ 10% de la valeur assurée de la maison (Colby Insurance Group). Les propriétaires ne se rendent que rarement compte de cette limite jusqu’à ce qu’ils reçoivent un devis de remplacement. C’est à ce moment-là que l’écart entre $30 000 et une reconstruction complète devient visible. Cette classification suppose également que le ponton soit rattaché à votre propriété et utilisé pour l’amarrage. Si ces conditions ne sont pas remplies, la nature de la couverture change.
Quand le quai devient un bien mobilier
Deux assureurs peuvent examiner le même ponton et en tirer deux conclusions différentes. Progressive souligne que certains assureurs “ peuvent considérer les pontons amovibles comme des biens mobiliers plutôt que comme une véritable construction ”. DockGear fait état de la même tendance pour les pontons flottants et saisonniers. Ceux-ci sont souvent traités comme des biens mobiliers, voire purement et simplement exclus de la couverture, à moins d’être ajoutés en tant que construction désignée.
Ce n’est pas le mot “ quai ” qui détermine l’identité, mais le fait de savoir si l’objet peut être emporté. Deux assureurs peuvent examiner le même « float » et lui attribuer deux classifications différentes. La police qui s’applique, le cas échéant, découle de cette distinction.
C'est cette même distinction qui explique la différence de prix entre les places de port louées et celles situées hors site. Une structure située hors site n'est pas couverte par défaut par une assurance habitation. Elle nécessite un avenant spécifique (Colby Insurance Group). Un ponton situé à trois miles de là, dans une marina, pose un problème d'assurance différent de celui d'un ponton situé dans votre jardin.
Lorsque le quai fait partie des actifs de l'entreprise
Si vous louez le poste d’amarrage ou l’exploitez dans le cadre d’une activité commerciale, la police d’assurance personnelle ne s’y applique plus. La position de Progressive est claire : le propriétaire d’un port de plaisance, ou un poste d’amarrage utilisé à des fins commerciales, doit souscrire une police d’assurance professionnelle. Le marché de l’assurance professionnelle a ses propres exigences. Il n’est pas toujours réceptif. Comme le dit Colby : “ Les postes d’amarrage loués sont difficiles à assurer. ” Il est utile de le savoir avant qu’un poste d’amarrage ne devienne une source de revenus. Un autre aspect de cette question est important pour les plaisanciers. Les ports de plaisance et les « dockominiums » exigent généralement que bateau Le propriétaire doit souscrire une assurance responsabilité civile. Un fil de discussion mentionne un montant minimum de $300 000 (The Hull Truth). Si vous accostez dans une marina, la première question posée par l'assureur ne portera peut-être pas du tout sur votre amarrage.
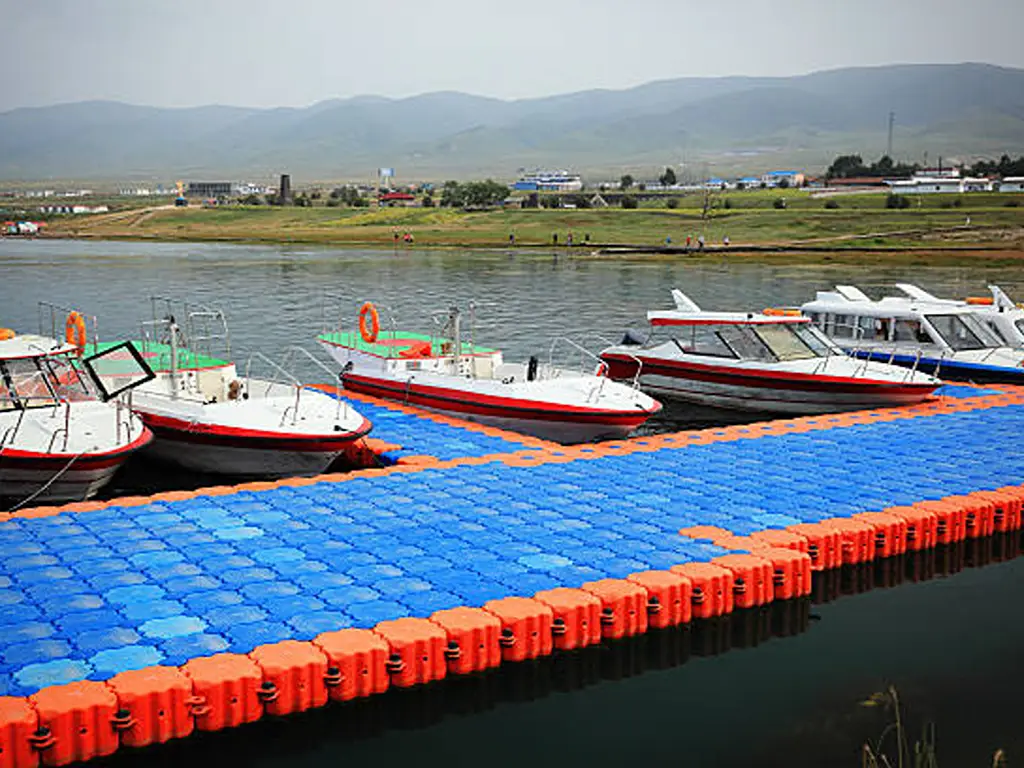
Quand aucune politique commune ne s'y prête
Le critère le plus strict concerne l’utilisation et les formalités administratives plutôt que la propriété. Les règles de souscription publiées par un assureur pour la Caroline du Nord sont strictes. Un quai éligible doit être “ une structure s’avançant depuis la rive dans un plan d’eau à laquelle des bateaux peuvent être amarrés ”. Les règles sont ensuite catégoriques : “ Toutes les autres structures situées au-dessus de l’eau ne sont pas éligibles. ” Les pontons construits à d’autres fins que l’amarrage sont spécifiquement cités et exclus. “ Les pontons festifs à deux étages, les plates-formes de plongée ou les logements ne sont pas éligibles ” (directives de souscription de Homeowners of America). Ajoutez à cela une construction non autorisée, et vous obtenez l’explication complète du deuxième refus évoqué plus haut dans cet article.
Une exception rare vient bouleverser ce schéma : certaines structures flottantes peuvent être considérées comme des “ bateaux ” plutôt que comme des biens immobiliers. « L’assurance des biens flottants couvre les maisons flottantes, les hangars à bateaux ou les embarcations sans moteur », comme l’explique un intervenant du secteur de l’assurance (r/Insurance). Si votre structure flotte et s’apparente à un bateau, renseignez-vous sur ce marché en le mentionnant explicitement.
Ce qui est couvert, ce qui ne l'est pas et ce qui fait l'objet d'une contestation
C’est l’identité de l’assuré qui détermine quelle police s’applique. La cause du sinistre détermine ensuite si cette police prévoit une indemnisation. Les assureurs s’accordent sur les grandes lignes de ce principe. Les incendies, la foudre, le vent et la grêle font généralement partie des risques couverts par une police standard. Les inondations, le gel et les dégâts causés par les vagues n’en font pas partie, sauf si une clause spécifique est ajoutée.
Quels sont les risques généralement couverts ?
| Cause du sinistre | Quai privé | Loué ou exploité | Politique en matière d'inondations | Ce qu’il faut vérifier |
|---|---|---|---|---|
| Incendie, foudre, vent, grêle, vandalisme, choc avec un véhicule | Généralement couvert si l'objet concerné est un bien immobilier ou un bien mobilier | Uniquement dans le cadre d'une politique commerciale | Il ne s'agit pas d'un sinistre lié à une inondation | La limite, pas le risque : les structures 10% face aux plafonds applicables aux biens personnels |
| Inondations et ondes de tempête | Généralement exclus | Hors secteur privé ; consulter les conditions commerciales | La police standard du NFIP mentionne les quais parmi les exclusions | Un assureur privé spécialisé dans les risques d'inondation acceptera-t-il de couvrir ce bâtiment, et à quelles conditions ? |
| Action des vagues | Généralement refusée, même en cas de tempête nommée | Même schéma | Sans objet | Comment la police distingue, par écrit, les dommages causés par le vent de ceux causés par les vagues |
| Congélation, décongélation, poids de l'eau ou de la glace | Exclu par défaut | Même structure de réponse | Il ne s'agit pas d'un sinistre lié à une inondation | Vérifiez si votre assureur propose une garantie complémentaire similaire et à quelle limite ; un assureur propose une garantie complémentaire “ $30 000 ” couvrant précisément ces causes, « qu’elles soient causées par le vent ou non » (Central Insurance) |
| Réduire | Exclu, sauf si cela est dû à un événement couvert, tel que la chute d'un objet | Idem | Sans objet | Qu'est-ce qui doit tomber, et sur quoi ? |
| Entretien et usure progressive | Exclu partout | Exclu | Sans objet | Données permettant de distinguer les dégâts causés par les tempêtes de ceux liés à l’usure du temps |
La zone centrale contestée : vagues poussées par le vent, flotteurs soulevés, bateaux à la dérive
Il existe trois situations qui ne se laissent pas classer clairement, et c’est là que naissent la plupart des litiges.
Le vent contre les vagues. Après une tempête, un même quai endommagé peut être décrit de deux façons différentes. C’est cette description qui détermine l’issue de la demande d’indemnisation. Les experts en sinistres ont pour habitude de qualifier l’action des vagues de motif de refus systématique (r/experts). La question pratique n’est donc pas de savoir “ s’il y a eu une tempête ”. mais “ quelle cause est mentionnée dans le dossier ”. Posez une question précise à votre assureur avant même d’en avoir besoin : lorsque le vent propulse de l’eau qui endommage le quai, la police considère-t-elle ce sinistre comme un dommage causé par le vent ou par les vagues ? Obtenez la réponse par écrit.
Un flotteur qui s'échoue sur le rivage. Une tempête de vent soulève un ponton flottant et le projette contre une digue ou une pelouse. La question est alors de savoir si c'est le vent ou l'eau qui a provoqué ce déplacement. Il faut s'attendre à des frictions, et à ce que cette question initiale prenne toute son importance.
Le bateau de quelqu'un d'autre. Le bateau d’un voisin se détache et heurte votre ponton. Il s’agit d’une question de responsabilité civile relevant de son contrat d’assurance, et non d’une question de couverture relevant du vôtre. Photographiez tout avant le début des réparations. Le conseil d’un expert en sinistres : “ Prenez des photos (des plans d’ensemble et des gros plans sur les dégâts). ” C’est l’assurance la moins chère mentionnée dans cet article.
Qui paie lorsque le quai n’est pas en cause ?
Le volet « responsabilité civile » fait l’objet d’un petit schéma à part. Si vous endommagez le quai d’un port de plaisance avec votre bateau, c’est votre assurance responsabilité civile bateau qui pourrait intervenir (Progressive). Si le quai de votre emplacement loué est endommagé, c’est l’exploitant qui l’assure. Votre police d’assurance habitation n’est jamais entrée en jeu (American Family Insurance). Et si un invité se blesse sur votre quai, c’est vous qui en assumez la responsabilité. C’est pourquoi certains propriétaires de quais souscrivent une couverture complémentaire une fois la limite de la couverture principale épuisée (DockGear). Aucune de ces branches d’assurance ne nécessite un nouveau concept de police. Il suffit de savoir sur quelle couche de la carte vous vous trouvez.
Combler le fossé : un plan d'action succinct
Cinq étapes, dans cet ordre, car chacune d'entre elles conditionne la suivante.
Cinq étapes, dans l'ordre
Une remarque honnête concernant le coût. Il n'existe pas de grille tarifaire publique fiable pour l'assurance des amarrages. Le calcul de la prime dépend de l'État, de l'assureur, des caractéristiques de l'amarrage et du profil de risque. Quiconque avance un chiffre précis ne fait que deviner. Ce que vous pouvez demander à un assureur, ce sont les critères de calcul : quels facteurs influencent la prime et dans quelle mesure. Cette discussion a bien plus de valeur que n'importe quelle moyenne.
Ce que cela signifie si les quais font partie de votre activité, et pas seulement de votre jardin
Tout ce qui précède prend un tout autre sens lorsque le ponton est un actif productif plutôt qu'un simple équipement de loisirs dans un jardin. Pour les ports de plaisance, les clubs en bord de mer, les complexes touristiques et tout ponton accueillant des clients plutôt que des familles, le principe se résume en une seule phrase. L'assurabilité d'un quai ne se détermine pas au moment de la souscription de la garantie, mais au moment de l'achat du quai.
L'identité attribuée par un opérateur définit la forme, l'utilisation et les enregistrements des rails. Ces trois éléments sont fixés lors de l'achat et de l'installation. Deux installations identiques peuvent se retrouver, sur le papier, dans des catégories de risque différentes. La différence : l’une a laissé une trace documentaire, l’autre non. Le permis, le procès-verbal d’installation, les données structurelles et la méthode d’ancrage ne sont pas de simples formalités administratives. Ce sont les éléments qui servent de base à la classification permettant de déterminer si une police d’assurance s’applique et si un sinistre sera indemnisé. Considérez-les comme des immobilisations, enregistrées lors de l’achat et archivées avec l’actif. Ainsi, les discussions relatives aux sinistres se résumeront à une lecture des dossiers, et non à une négociation de souvenirs.
Nous ne rédigeons pas de polices d’assurance et nous ne traitons pas les sinistres. Ce que nous pouvons vous fournir, c’est l’autre facette de ce dossier. Chaque flotteur que nous expédions est soumis à un essai de traction avant de quitter la chaîne de production. L’essai de traction en diagonale sur nos flotteurs a atteint une résistance maximale de 14 389 N. Les détails structurels sont clairement spécifiés et non pas simplement sous-entendus. Les nervures ont une épaisseur de 19 mm. Des embouts filetés scellent chaque chambre, et les compartiments creux conservent leur flottabilité même en cas de perforation d’une paroi. C’est ce genre d’informations qui alimente un dossier de sinistre ou un examen de souscription. Ces informations sont disponibles pour la plage de flottabilité et ses capacités de charge et pour comment chaque flotteur est testé avant son expédition. Hisea Dock fabrique des systèmes modulaires de pontons flottants en PEHD depuis 2006. Avant même d'entamer les démarches administratives, vous pouvez obtenir les cahiers des charges et les rapports d'essais. N'hésitez pas à contacter notre équipe ou votre revendeur local.
Avant de se lancer dans les formalités administratives
Consultez les caractéristiques techniques et les rapports d'essai de votre quai
Dites-nous ce que vous construisez — un ponton privé, une rangée de pontons dans une marina, une plate-forme de travail — et nous vous enverrons la documentation technique relative aux flotteurs qui vous intéressent : matériaux, capacités de charge et protocoles d'essai de chaque flotteur.
Demander le dossier techniqueRéférences
- Progressive. “ Les amarrages sont-ils couverts par l'assurance ? ” https://www.progressive.com/answers/boat-docks-and-insurance/
- Colby Insurance Group. “ Propriétaires d'amarrages : découvrez vos options de couverture. ” https://colby-group.com/blog/boat-slip-owners-understand-your-coverage-options/
- Central Insurance. “ Assurance pour les amarrages de bateaux. ” https://www.central-insurance.com/docs/home-boat-dock.htm
- American Family Insurance. “ Les pontons sont-ils couverts par l'assurance habitation ? ” https://www.amfam.com/resources/articles/understanding-insurance/boat-dock-coverage
- Homeowners of America. “ Éligibilité des autres constructions (Caroline du Nord). ” http://ptshelp.hoaic.com/index.cfm/underwriting-guidelines/north-carolina-homeowners/other-structures-eligibility-nc
- Flood Insurance Guru. “ L'assurance contre les inondations couvre-t-elle les pontons ? ” https://www.floodinsuranceguru.com/floodvideoblog/does-flood-insurance-cover-docks
- Reddit r/adjusters. “ Assurance pour les ascenseurs à bateaux. ” https://www.reddit.com/r/adjusters/comments/1akhl0c/boat_liftinsurance/
- Reddit r/adjusters. “ Dommages aux pontons et aux ascenseurs à bateaux. ” https://www.reddit.com/r/adjusters/comments/ysibgp/boat_dock_damages_boat_lift_damage/
- Reddit r/Insurance. “ Assurance foncière couvrant les autres constructions (pas seulement la responsabilité civile). ” https://www.reddit.com/r/Insurance/comments/1fg0itn/land_insurance_that_will_cover_other_structures/
- The Hull Truth. “ Assurance ponton. ” https://www.thehulltruth.com/boating-forum/884553-dock-insurance.html
- The Hull Truth. “ Ports de plaisance et assurance bateau. ” https://www.thehulltruth.com/boating-forum/1313079-marinas-boat-insurance.html

 English
 Thai
 Spanish
 French
 German
 Dutch
 Italian
 Arabic
 Indonesian
 Portuguese
 Turkish