
Asuransi Dermaga Perahu: Empat Faktor yang Menentukan Apakah Dermaga Anda Terlindungi
Apakah Dermaga Perahu Anda Dilindungi Asuransi? Jawaban Singkatnya
Sebagian besar pemilik mengajukan pertanyaan yang sama: apakah dermaga perahu saya tercakup dalam asuransi? Jawaban jujurnya adalah bahwa pertanyaan tersebut sedikit melenceng. Asuransi tidak pernah memandang “sebuah dermaga.” Asuransi memandang sebuah properti yang memiliki identitas. Identitas itulah yang menentukan apakah polis asuransi akan memberikan pertanggungan.
Papan-papan yang sama di perairan yang sama dapat memiliki empat status yang berbeda. Papan-papan tersebut bisa jadi merupakan bagian dari properti (sebuah bangunan), barang pribadi, aset usaha, atau sesuatu yang tidak akan ditanggung oleh polis asuransi mana pun. Empat jawaban, satu dermaga.
Pertama-tama, ada tiga koreksi. Ketiga hal itulah yang menjadi sumber kebingungan utama.
- Polis asuransi kapal Anda tidak mencakup dermaga. Asuransi kapal dirancang berdasarkan kapal itu sendiri dan tanggung jawab Anda. Progressive menjelaskannya dengan jelas: dermaga kapal biasanya tidak tercakup dalam polis asuransi kapal.
- “Dibayar oleh pemilik rumah” bersifat bersyarat. Hal itu hanya berlaku jika dermaga tersebut memenuhi syarat sebagai bangunan lain di atas lahan tersebut. Batas pertanggungan standarnya tidak terlalu besar: biasanya sekitar 10% dari nilai pertanggungan rumah. Dengan demikian, rumah seharga $300.000 memiliki pertanggungan dermaga sekitar $30.000, kecuali jika batas pertanggungan tersebut ditingkatkan (Colby Insurance Group).
- Asuransi banjir tidak menanggung apa yang tidak ditanggung oleh asuransi pemilik rumah. Polis standar Program Asuransi Banjir Nasional tidak mencakup sebagian besar harta benda yang berada di luar ruangan. Dermaga termasuk dalam daftar tersebut (Progressive; Flood Insurance Guru).
Berikut ini adalah kerangka kerja untuk mengajukan pertanyaan yang tepat. Ini bukanlah penjelasan mengenai polis Anda; ketentuan polis dan interpretasi dari penyedia asuransi Anda lah yang berlaku. Pada akhirnya, Anda akan memahami apa arti sebenarnya dari penolakan klaim. Anda akan mengetahui status polis Anda, serta di mana letak celah-celah yang sesungguhnya.
Identitas apa yang dimiliki oleh dermaga Anda?
- Tetap berada di tempatnya, di tepi pantai milik Anda sendiri, hanya digunakan untuk menambatkan perahu Anda sendiri, dibangun dengan izin → bangunan.
- Dapat dilepas, ditarik keluar, atau dipindahkan; ditempatkan di dermaga sewaan atau di luar lokasi → termasuk barang pribadi, atau dikecualikan.
- Disewakan, atau digunakan untuk keperluan usaha → aset usaha; wilayah cakupan polis komersial.
- Digunakan untuk tujuan selain sebagai tempat berlabuh (dek pesta, platform selam, ruang tinggal), atau tidak pernah diizinkan → tidak memenuhi syarat di banyak maskapai penerbangan.
Masalah yang Sebenarnya Dihadapi Pemilik Dermaga: Lima Penolakan dan Alasan di Baliknya
Jarak antara “Saya punya asuransi” dan “klaim saya telah dibayarkan” adalah titik di mana rasa frustrasi muncul. Ada lima situasi yang terus berulang. Tak satu pun di antaranya disebabkan oleh nasib buruk. Masing-masing merupakan masalah klasifikasi yang menyamar sebagai badai.
Apa yang memicu setiap penolakan, dan apa yang harus dilakukan terlebih dahulu
Pola yang mendasari kelima hal tersebut: tak ada yang bertanya apa itu dermaga adalah sebelum menanyakan apakah hal itu sudah termasuk. Pertanyaan itu akan diajukan selanjutnya.
Jenis Properti Apa Dermaga Anda? Empat Kategori yang Ditetapkan oleh Perusahaan Asuransi
Setiap penolakan di atas berakar pada satu keputusan yang diambil oleh operator sejak awal: jenis properti apa ini? Ada empat kemungkinan identitas. Tiga hal yang dapat Anda periksa akan menentukan mana yang berlaku: formulir (apakah ini tetap ada atau boleh dihilangkan?), gunakan (hanya untuk tambatan, disewakan, atau komersial), dan catatan (izin dan pemasangan).
Empat Identitas yang Dapat Dimiliki Sebuah Dermaga
| Identitas | Bentuk Umum | Di Mana Biasanya Mendarat | Satu Petunjuk yang Perlu Diperiksa |
|---|---|---|---|
| Struktur | Tetap, memiliki garis pantai sendiri, tempat tambat pribadi, memiliki izin | Polis asuransi pemilik rumah, bagian “bangunan lain” | Apakah benda itu tetap berada di tempatnya sepanjang tahun? |
| Harta benda pribadi | Dapat dilepas, musiman, terapung; dermaga di luar lokasi | Perlindungan atas harta benda pribadi, klausul tambahan, atau pengecualian | Bisakah kamu mengeluarkannya dari air? |
| Aset usaha | Disewakan atau dioperasikan secara komersial | Kebijakan perdagangan, pasar terpisah | Apakah ada yang membayar untuk menggunakannya? |
| Tidak memenuhi syarat | Penggunaan di luar tujuan tambatan; bangunan tanpa izin | Tidak ada polis asuransi pribadi pada umumnya yang akan menerimanya | Apakah hal itu diperbolehkan, dan untuk apa hal itu digunakan? |
“Bangunan lain”: apabila dermaga merupakan bagian dari properti tersebut
Misalkan dermaga tersebut tetap berada di tepi pantai milik Anda sendiri dan digunakan untuk menambatkan perahu Anda sendiri. Biasanya, dermaga tersebut termasuk dalam bagian “bangunan lain” dalam polis asuransi pemilik rumah. Perlindungan ini memang nyata. Batas pertanggungan standarnya rendah: seringkali sekitar 10% dari nilai pertanggungan rumah (Colby Insurance Group). Pemilik jarang menyadari batas tersebut hingga penawaran penggantian tiba. Saat itulah kesenjangan antara $30.000 dan biaya pembangunan ulang penuh menjadi terlihat. Klasifikasi ini juga mengasumsikan bahwa dermaga terpasang pada properti Anda dan digunakan untuk menambatkan perahu. Jika kondisi tersebut tidak terpenuhi, status pertanggungan akan berubah.
Ketika dermaga menjadi milik pribadi
Dua perusahaan asuransi dapat melihat dermaga yang sama namun memandangnya secara berbeda. Progressive mencatat bahwa beberapa penyedia asuransi “mungkin menganggap dermaga yang dapat dibongkar sebagai barang bergerak, bukan sebagai bangunan yang sesungguhnya.” DockGear melaporkan pola yang sama untuk dermaga apung dan dermaga musiman. Dermaga-dermaga tersebut sering kali diperlakukan sebagai barang bergerak, atau bahkan dikecualikan sama sekali kecuali jika ditambahkan sebagai bangunan yang disebutkan secara khusus.
Yang menentukan identitasnya bukanlah kata “dock.” Yang menjadi penentu adalah apakah benda tersebut dapat dipindahkan. Dua perusahaan asuransi dapat menilai aset mengambang yang sama dan memberinya dua klasifikasi yang berbeda. Polis yang berlaku—jika ada—bergantung pada perbedaan klasifikasi tersebut.
Pembagian yang sama menjelaskan adanya perbedaan yang tidak terlalu mencolok pada dermaga sewaan dan dermaga di luar lokasi. Secara default, bangunan di luar lokasi tidak tercakup dalam polis asuransi pemilik rumah. Hal ini memerlukan klausul tambahan tersendiri (Colby Insurance Group). Dermaga yang terletak tiga mil jauhnya di sebuah marina memiliki masalah polis yang berbeda dibandingkan dengan dermaga di halaman belakang rumah Anda.
Apabila dermaga merupakan aset perusahaan
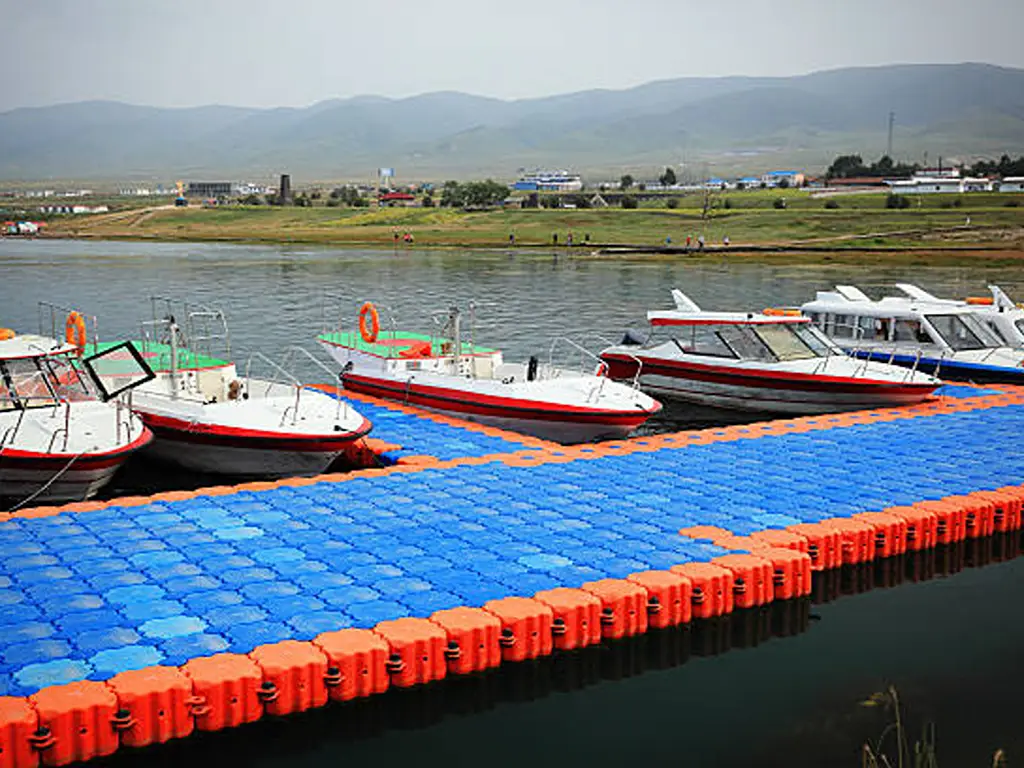
Jika dermaga disewakan atau dioperasikan sebagai bagian dari bisnis, polis asuransi pribadi tidak lagi berlaku untuknya. Sikap Progressive sangat jelas: pemilik marina, atau dermaga yang digunakan secara komersial, memerlukan polis asuransi komersial. Pasar asuransi komersial memiliki selera tersendiri. Selera tersebut tidak selalu tinggi. Seperti yang dikatakan Colby: “slip perahu yang disewakan sulit diasuransikan.” Hal ini perlu diketahui sebelum sebuah slip menjadi sumber pendapatan. Ada satu hal lagi dalam konteks ini yang penting bagi para pemilik perahu. Marina dan dokominium umumnya mensyaratkan perahu Pemilik diwajibkan memiliki asuransi pertanggungjawaban. Salah satu utas diskusi menyebutkan persyaratan minimum sebesar $300.000 (The Hull Truth). Jika Anda berlabuh di marina, pertanyaan pertama mengenai asuransi mungkin sama sekali tidak berkaitan dengan dermaga Anda.
Apabila tidak ada kebijakan bersama yang dapat mengatasinya
Kriteria paling ketat berkaitan dengan penggunaan dan dokumen, bukan kepemilikan. Aturan penjaminan yang diterbitkan oleh salah satu perusahaan asuransi untuk Carolina Utara sangat ketat. Dermaga yang memenuhi syarat harus berupa “bangunan yang menjulur dari pantai ke perairan tempat perahu dapat ditambatkan.” Kemudian, aturan tersebut menutup peluang: “Semua bangunan lain di atas air tidak memenuhi syarat.” Dermaga yang dibangun untuk tujuan selain tambatan disebutkan namanya dan dikecualikan. “Dermaga pesta dua lantai, platform selam, atau tempat tinggal tidak memenuhi syarat” (pedoman penjaminan Homeowners of America). Gabungkan hal tersebut dengan bangunan tanpa izin, dan Anda akan mendapatkan penjelasan lengkap mengenai penolakan kedua yang disebutkan sebelumnya dalam artikel ini.
Ada satu kategori langka yang mengubah perspektif: beberapa bangunan apung dapat dikategorikan sebagai kapal, bukan sebagai properti. “Asuransi Properti Apung mencakup rumah apung, gudang perahu, atau kapal tanpa mesin,” demikian penjelasan seorang komentator dari kalangan asuransi (r/Insurance). Jika bangunan Anda mengapung dan berfungsi seperti perahu, tanyakan secara spesifik mengenai pasar asuransi tersebut.
Apa yang Termasuk, Apa yang Tidak Termasuk, dan Apa yang Diperselisihkan
Identitas menentukan polis mana yang berlaku. Penyebab kerugian kemudian menentukan apakah polis tersebut akan memberikan ganti rugi. Para penyedia asuransi sepakat mengenai garis besar ketentuan ini. Kebakaran, sambaran petir, angin, dan hujan es umumnya termasuk dalam risiko yang ditanggung oleh polis standar. Banjir, pembekuan, dan kerusakan akibat gelombang tidak termasuk, kecuali jika ada ketentuan khusus yang ditambahkan.
Penyebab Kerugian Mana yang Biasanya Ditanggung Asuransi
| Penyebab kerugian | Dermaga milik swasta | Disewa atau dioperasikan | Kebijakan banjir | Hal-hal yang perlu diverifikasi |
|---|---|---|---|---|
| Kebakaran, sambaran petir, angin, hujan es, perusakan, benturan kendaraan | Biasanya ditanggung jika objeknya berupa bangunan atau harta benda pribadi | Hanya berdasarkan kebijakan komersial | Bukan kerugian akibat banjir | Batas, bukan ancaman: Struktur 10% versus batas nilai harta benda pribadi |
| Banjir dan gelombang pasang | Biasanya tidak termasuk | Tidak termasuk dalam kategori pribadi; silakan periksa ketentuan komersial | Kebijakan standar NFIP mencantumkan dermaga sebagai salah satu pengecualian | Apakah ada perusahaan asuransi banjir swasta yang bersedia mengasuransikan bangunan tersebut, dan dengan syarat-syarat apa |
| Gerakan gelombang | Biasanya ditolak, bahkan saat badai tersebut sudah diberi nama | Pola yang sama | Tidak berlaku | Bagaimana kebijakan tersebut membedakan kerusakan akibat angin dan kerusakan akibat gelombang, secara tertulis |
| Pembekuan, pencairan, massa air atau es | Secara default tidak disertakan | Struktur jawaban yang sama | Bukan kerugian akibat banjir | Apakah perusahaan asuransi Anda menawarkan pertanggungan tambahan yang serupa dan dengan batas pertanggungan berapa; ada satu perusahaan asuransi yang menawarkan pertanggungan tambahan dermaga $30.000 yang mencakup penyebab-penyebab ini secara tepat, “baik disebabkan oleh angin maupun tidak” (Central Insurance) |
| Sembunyikan | Tidak termasuk, kecuali jika disebabkan oleh hal-hal yang tercakup dalam pertanggungan, seperti benda yang jatuh | Sama | Tidak berlaku | Apa yang harus jatuh, dan jatuh ke mana |
| Pemeliharaan dan keausan bertahap | Dikeluarkan di mana-mana | Dikecualikan | Tidak berlaku | Catatan yang membedakan kerusakan akibat badai dari kerusakan akibat usia |
Wilayah tengah yang diperebutkan: gelombang yang dipicu angin, pelampung yang terangkat, perahu yang hanyut
Ada tiga situasi yang sulit dibedakan dengan jelas, dan di situlah sebagian besar perselisihan muncul.
Angin versus gelombang. Setelah badai, dermaga yang rusak itu dapat dijelaskan dengan dua cara. Deskripsi tersebut menentukan hasil klaim. Penilai klaim biasanya menggambarkan aksi gelombang sebagai alasan penolakan rutin (r/adjusters). Jadi, pertanyaan praktisnya bukanlah “apakah ada badai.” Melainkan “penyebab mana yang tercantum dalam berkas klaim.” Ajukan satu pertanyaan yang tepat kepada perusahaan asuransi Anda sebelum Anda membutuhkannya: ketika angin mendorong air yang merusak dermaga, apakah polis asuransi menganggap kerugian tersebut sebagai kerusakan akibat angin atau kerusakan akibat gelombang? Dapatkan jawabannya secara tertulis.
Sebuah pelampung yang terdampar di pantai. Badai angin mengangkat dermaga apung dan menabrakkannya ke tembok penahan ombak atau halaman rumput. Kini pertanyaannya adalah apakah yang menyebabkan pergerakan tersebut: angin atau air? Perlu diperhitungkan adanya gesekan, dan pertanyaan sebelumnya itu pun menjadi penting.
Perahu orang lain. Perahu tetangga terlepas dan menabrak dermaga Anda. Itu merupakan masalah pertanggungjawaban dalam polis asuransi mereka, bukan masalah cakupan dalam polis Anda. Ambil foto semua bagian sebelum perbaikan dimulai. Saran dari seorang penilai klaim: “Ambil foto (foto keseluruhan dan foto bagian yang rusak).” Ini adalah asuransi termurah yang disebutkan dalam artikel ini.
Siapa yang menanggung biayanya jika dermaga bukanlah penyebabnya?
Sisi pertanggungan memiliki gambaran singkat tersendiri. Jika Anda menyebabkan kerusakan pada dermaga marina dengan kapal Anda, pertanggungan tanggung jawab kapal Anda mungkin akan menanggungnya (Progressive). Jika dermaga di tempat berlabuh yang Anda sewa rusak, pihak pengelola yang menanggung asuransinya. Polis asuransi pemilik rumah Anda tidak pernah berlaku dalam hal ini (American Family Insurance). Dan jika seorang tamu terluka di dermaga Anda, risiko tersebut menjadi tanggung jawab Anda. Itulah sebabnya beberapa pemilik dermaga menambahkan pertanggungan payung setelah batas pertanggungan utama habis (DockGear). Tak satu pun dari lini pertanggungan ini memerlukan konsep polis baru. Yang diperlukan hanyalah mengetahui di lapisan mana dari peta tersebut Anda berada.
Menutup Kesenjangan: Rencana Tindakan Singkat
Lima langkah, dalam urutan ini, karena setiap langkah memengaruhi langkah berikutnya.
Lima langkah, secara berurutan
Satu catatan jujur mengenai biaya. Tidak ada daftar harga publik yang dapat diandalkan untuk pertanggungan asuransi dermaga kapal. Perhitungan premi bergantung pada negara bagian, perusahaan asuransi, jenis dermaga, dan profil risiko. Siapa pun yang menyebutkan angka tunggal hanyalah menebak-nebak. Yang dapat Anda tanyakan kepada perusahaan asuransi adalah dasar perhitungan premi: faktor-faktor apa saja yang memengaruhi besaran premi, dan seberapa besar pengaruhnya. Pembicaraan tersebut jauh lebih berharga daripada angka rata-rata apa pun.
Apa Artinya Hal Ini Jika Dermaga Adalah Bisnis Anda, Bukan Sekadar Halaman Belakang Rumah Anda
Semua yang disebutkan di atas memiliki makna yang berbeda ketika dermaga dianggap sebagai aset produktif, bukan sekadar fasilitas di halaman belakang. Bagi marina, klub tepi laut, resor, dan dermaga mana pun yang melayani pelanggan—bukan sekadar keluarga—pola tersebut dapat diringkas menjadi satu kalimat. Kelayakan asuransi sebuah dermaga tidak ditentukan pada saat polis asuransi dibeli. Hal itu ditentukan pada saat dermaga tersebut dibeli.
Identitas yang ditetapkan oleh penyedia layanan mencakup bentuk, penggunaan, dan catatan. Ketiga hal tersebut ditetapkan saat pembelian dan pemasangan. Dua instalasi yang identik dapat masuk ke dalam kategori risiko yang berbeda secara administratif. Perbedaannya: salah satunya meninggalkan jejak dokumentasi, sedangkan yang lain tidak. Izin, catatan pemasangan, data struktural, dan metode pemasangan bukanlah sekadar dokumen administratif. Ketiganya merupakan masukan untuk klasifikasi yang menentukan apakah polis asuransi berlaku dan apakah klaim akan dibayarkan. Perlakukanlah ketiganya sebagai aset tetap, yang dikumpulkan pada saat pembelian dan diarsipkan bersama aset tersebut. Dengan demikian, pembahasan klaim akan menjadi pembacaan catatan, bukan negosiasi berdasarkan ingatan.
Kami tidak menyusun polis asuransi dan tidak menangani klaim. Yang dapat kami berikan kepada Anda adalah sisi lain dari catatan tersebut. Setiap pelampung yang kami kirim telah menjalani uji tarik sebelum meninggalkan jalur produksi. Uji tarik diagonal pada pelampung kami telah terbukti mampu menahan beban hingga maksimum 14.389 N. Detail strukturalnya ditetapkan secara eksplisit, bukan sekadar tersirat. Tebal lugs-nya adalah 19 mm. Tutup ujung berulir menyegel setiap ruang, dan kompartemen berlubang tetap mengapung meskipun dindingnya bocor. Itulah jenis bahan yang menjadi dasar berkas klaim atau tinjauan penjaminan. Bahan ini tersedia untuk rentang apung dan kapasitas muatannya dan untuk bagaimana setiap pelampung diuji sebelum dikirim. Hisea Dock telah memproduksi sistem dermaga apung modular berbahan HDPE sejak tahun 2006. Sebelum proses administrasi dimulai, Anda sudah bisa mendapatkan spesifikasi dan laporan pengujiannya. Silakan hubungi tim kami atau dealer setempat.
Sebelum proses administrasi dimulai
Dapatkan spesifikasi dan catatan pengujian untuk dermaga Anda
Ceritakan kepada kami apa yang sedang Anda bangun — dermaga pribadi, deretan marina, atau platform kerja — dan kami akan mengirimkan dokumentasi struktural untuk pelampung yang Anda pertimbangkan: bahan, kapasitas beban, serta cara pengujian masing-masing pelampung.
Minta paket spesifikasiDaftar Pustaka
- Progressive. “Apakah Dermaga Perahu Termasuk dalam Perlindungan Asuransi?” https://www.progressive.com/answers/boat-docks-and-insurance/
- Colby Insurance Group. “Pemilik Dermaga Perahu, Pahami Pilihan Perlindungan Anda.” https://colby-group.com/blog/boat-slip-owners-understand-your-coverage-options/
- Central Insurance. “Perlindungan Asuransi untuk Dermaga Perahu.” https://www.central-insurance.com/docs/home-boat-dock.htm
- American Family Insurance. “Apakah Dermaga Perahu Termasuk dalam Perlindungan Asuransi Pemilik Rumah?” https://www.amfam.com/resources/articles/understanding-insurance/boat-dock-coverage
- Homeowners of America. “Kelayakan Struktur Lainnya (NC). ” http://ptshelp.hoaic.com/index.cfm/underwriting-guidelines/north-carolina-homeowners/other-structures-eligibility-nc
- Flood Insurance Guru. “Apakah Asuransi Banjir Menanggung Dermaga?” https://www.floodinsuranceguru.com/floodvideoblog/does-flood-insurance-cover-docks
- Reddit r/adjusters. “Asuransi Lift Perahu.” https://www.reddit.com/r/adjusters/comments/1akhl0c/boat_liftinsurance/
- Reddit r/adjusters. “Kerusakan Dermaga Perahu, Kerusakan Lift Perahu.” https://www.reddit.com/r/adjusters/comments/ysibgp/boat_dock_damages_boat_lift_damage/
- Reddit r/Insurance. “Asuransi Tanah yang Akan Menanggung Struktur Lain (Bukan Hanya Tanggung Jawab Hukum).” https://www.reddit.com/r/Insurance/comments/1fg0itn/land_insurance_that_will_cover_other_structures/
- The Hull Truth. “Asuransi Dermaga.” https://www.thehulltruth.com/boating-forum/884553-dock-insurance.html
- The Hull Truth. “Marina dan Asuransi Perahu.” https://www.thehulltruth.com/boating-forum/1313079-marinas-boat-insurance.html
- Hisea Dock. “Kubus Dermaga Apung Modular.” https://www.hiseadock.com/modular-floating-dock-cubes/
- Hisea Dock. “Kualitas.” https://www.hiseadock.com/quality/
- Hisea Dock. “Hisea Dock.” https://www.hiseadock.com/
- Hisea Dock. “Hubungi Kami.” https://www.hiseadock.com/contact-us/

 English
 Thai
 Spanish
 French
 German
 Dutch
 Italian
 Arabic
 Indonesian
 Portuguese
 Turkish