
Verzekering voor aanlegsteigers: vier factoren bepalen of uw aanlegsteiger gedekt is
Is de aanlegplaats van uw boot verzekerd? Het korte antwoord
De meeste eigenaren stellen dezelfde vraag: is mijn aanlegsteiger verzekerd? Het eerlijke antwoord is dat de vraag niet helemaal juist is. Voor een verzekering bestaat er niet zoiets als “een aanlegsteiger”. Een verzekering ziet een stuk onroerend goed met een eigen identiteit. Die identiteit bepaalt of een polis dekking biedt.
Dezelfde steigers op hetzelfde water kunnen vier verschillende statussen hebben. Ze kunnen deel uitmaken van het onroerend goed (een bouwwerk), persoonlijke eigendom zijn, bedrijfsmiddelen vormen of iets zijn dat door geen enkele standaardpolis wordt gedekt. Vier antwoorden, één steiger.
Eerst drie correcties. Die zorgen voor de meeste verwarring.
- Uw bootverzekering dekt de steiger niet. Een bootverzekering is afgestemd op de boot zelf en uw aansprakelijkheid. Progressive zegt het duidelijk: aanlegsteigers vallen doorgaans niet onder de dekking van een bootverzekering.
- “De opstalverzekering dekt het” geldt onder bepaalde voorwaarden. Dat geldt alleen als de steiger wordt aangemerkt als een ‘overig bouwwerk’ op het perceel. De standaarddekkingslimiet is bescheiden: doorgaans ongeveer 10% van de verzekerde waarde van de woning. Een woning met een waarde van $300.000 is dus voor ongeveer $30.000 verzekerd voor de steiger, tenzij de limiet wordt verhoogd (Colby Insurance Group).
- Een overstromingsverzekering dekt niet wat de opstalverzekering niet dekt. De standaardpolis van het National Flood Insurance Program sluit de meeste buitenbezittingen uit. Steigers worden specifiek genoemd in de lijst (Progressive; Flood Insurance Guru).
Hieronder volgt een kader om de juiste vragen te stellen. Dit is geen uitleg van uw polis; de bewoordingen van de polis en de interpretatie daarvan door uw verzekeraar zijn doorslaggevend. Aan het einde zult u weten wat een afwijzing daadwerkelijk inhoudt. U zult weten welke dekking uw dok biedt en waar de werkelijke lacunes zitten.
Welke identificatiecode heeft uw dock?
- Een vaste aanlegplaats aan je eigen oever, uitsluitend bestemd voor het aanmeren van je eigen boot, gebouwd met een vergunning → bouwwerk.
- Kan worden verwijderd, weggehaald of verplaatst; staat op een gehuurde of externe ligplaats → persoonlijke eigendom, of uitgesloten.
- Verhuurd of gebruikt voor zakelijke doeleinden → bedrijfsmiddel; het dekkingsgebied van de zakelijke polis.
- Wordt gebruikt voor andere doeleinden dan aanmeren (feestdek, duikplatform, leefruimte), of is nooit toegestaan → komt bij veel vervoerders niet in aanmerking.
Waar eigenaren van ligplaatsen in de praktijk mee te maken krijgen: vijf afwijzingen en waarom die plaatsvinden
De kloof tussen “ik ben verzekerd” en “mijn claim is uitbetaald” is waar de frustratie schuilgaat. Vijf situaties komen steeds weer voor. Geen enkele daarvan is pech. Het zijn stuk voor stuk classificatieproblemen die zich voordoen als een storm.
Wat is de aanleiding voor elke afwijzing, en wat moet je als eerste doen?
De rode draad in alle vijf: niemand vroeg wat de steiger is voordat je vraagt of het gedekt was. Die vraag komt daarna.
Wat voor soort onroerend goed is uw aanlegsteiger? De vier categorieën die verzekeraars hanteren
Elke van de bovenstaande afwijzingen is terug te voeren op één beslissing die een vervoerder al in een vroeg stadium neemt: om wat voor soort goederen gaat het hier? Er zijn vier mogelijke categorieën. Aan de hand van drie punten kun je bepalen welke daarvan van toepassing is: formulier (blijft het of kan het weg?), gebruik (alleen aanlegplaatsen, verhuurd of commercieel), en gegevens (vergunningen en installatie).
Vier identiteiten die een dok kan dragen
| Identiteit | Standaardformulier | Waar het meestal terechtkomt | Een aanwijzing om te controleren |
|---|---|---|---|
| Structuur | Vaste ligplaats, eigen oever, privéligplaats, toegestaan | Woningverzekering, paragraaf “overige bouwwerken” | Blijft het het hele jaar door op zijn plaats zitten? |
| Roerende goederen | Verplaatsbare, seizoensgebonden, drijvende ligplaatsen; ligplaatsen buiten het terrein | Dekking voor persoonlijke eigendommen, aanvullende clausule of uitsluiting | Kun je het uit het water halen? |
| Bedrijfsmiddel | Verhuurd of commercieel geëxploiteerd | Handelsbeleid, aparte markt | Betaalt er iemand om het te gebruiken? |
| Niet in aanmerking komend | Gebruik zonder aanmering; ongeoorloofde bouwwerken | Geen enkele algemene particuliere verzekering zal dit accepteren | Was het toegestaan, en waarvoor wordt het gebruikt? |
“Overige bouwwerken”: wanneer de aanlegsteiger deel uitmaakt van het perceel
Stel dat de steiger aan uw eigen oever staat en uw eigen boot vastligt. Meestal valt deze onder de rubriek “overige bouwwerken” van een opstalverzekering. De dekking is reëel. Het standaardmaximum is laag: vaak rond 10% van de verzekerde waarde van de woning (Colby Insurance Group). Eigenaren merken deze limiet zelden op, totdat er een offerte voor vervanging binnenkomt. Pas dan wordt het verschil tussen $30.000 en een volledige herbouw zichtbaar. Bij deze classificatie wordt er ook van uitgegaan dat de steiger aan uw eigendom is bevestigd en wordt gebruikt om aan te meren. Zodra deze voorwaarden niet meer gelden, verandert de dekking.
Wanneer de steiger privé-eigendom wordt
Twee verzekeraars kunnen naar dezelfde steiger kijken en daar twee verschillende dingen in zien. Progressive merkt op dat sommige verzekeraars “steigers die kunnen worden verwijderd, mogelijk als roerende goederen beschouwen in plaats van als een daadwerkelijke constructie”. DockGear meldt hetzelfde patroon voor drijvende en seizoensgebonden steigers. Deze worden vaak behandeld als roerende goederen, of worden ronduit uitgesloten, tenzij ze als een specifiek genoemde constructie worden toegevoegd.
Wat bepalend is voor de identiteit, is niet het woord “dock”. Het gaat erom of het voorwerp kan worden weggehaald. Twee verzekeraars kunnen naar dezelfde drijvende lading kijken en deze twee verschillende classificaties toekennen. De polis die van toepassing is, indien van toepassing, vloeit voort uit dat verschil in classificatie.
Diezelfde indeling verklaart ook het verschil in premie voor gehuurde en extern gelegen ligplaatsen. Een bouwwerk buiten het eigen terrein valt standaard niet onder een opstalverzekering. Hiervoor is een aparte aanvullende dekking nodig (Colby Insurance Group). Een steiger die drie mijl verderop in een jachthaven ligt, vormt een ander verzekeringsprobleem dan een steiger in je achtertuin.
Wanneer het dok een bedrijfsmiddel is
Als je de ligplaats verhuurt of exploiteert als onderdeel van een bedrijf, is de particuliere verzekering daar niet meer op van toepassing. Het standpunt van Progressive is duidelijk: een jachthaveneigenaar of een commercieel gebruikte ligplaats heeft een zakelijke verzekering nodig. De zakelijke markt heeft zijn eigen voorkeuren. Die is niet altijd even groot. Zoals Colby het zegt: “Verhuurde ligplaatsen zijn moeilijk te verzekeren.” Dat is goed om te weten voordat een ligplaats een inkomstenbron wordt. Nog een ander aspect in dit verband is van belang voor watersporters. Jachthavens en ‘dockominiums’ eisen doorgaans dat de boot eigenaar moet een aansprakelijkheidsverzekering hebben. In één discussie wordt een minimumvereiste van $300.000 genoemd (The Hull Truth). Als je in een jachthaven aanmeert, gaat de eerste vraag van de verzekeraar misschien helemaal niet over je ligplaats.
Als er geen gemeenschappelijk beleid is dat dit regelt
De strengste voorwaarde heeft betrekking op het gebruik en de administratie, en niet zozeer op het eigendom. De gepubliceerde acceptatieregels van een verzekeraar voor North Carolina zijn streng. Een in aanmerking komende steiger moet “een constructie zijn die vanaf de oever het water in steekt en waaraan boten kunnen worden afgemeerd”. Vervolgens sluiten de regels de deur: “Alle andere constructies boven het water komen niet in aanmerking.” Steigers die voor iets anders dan het aanmeren zijn gebouwd, worden bij naam genoemd en uitgesloten. “Feeststeigers met twee verdiepingen, duikplatforms of woonruimten komen niet in aanmerking” (acceptatierichtlijnen van Homeowners of America). Combineer dat met een bouw zonder vergunning en je hebt de tweede afwijzing uit het begin van dit artikel, volledig uitgelegd.
Er is één uitzondering die het beeld op zijn kop zet: sommige drijvende constructies kunnen worden aangemerkt als vaartuigen in plaats van onroerend goed. “Een verzekering voor drijvend onroerend goed dekt drijvende woningen, boothuizen of vaartuigen zonder motor”, zoals een commentator uit de verzekeringssector het verwoordt (r/Insurance). Als je constructie drijft en functioneert als een boot, vraag dan specifiek naar die markt.
Wat valt er onder de dekking, wat niet, en waarover bestaat onenigheid?
De verzekeringnemer bepaalt welke polis van toepassing is. De oorzaak van de schade bepaalt vervolgens of die polis uitkeert. Verzekeraars zijn het eens over de algemene opzet hiervan. Brand, blikseminslag, wind en hagel vallen doorgaans onder de gedekte risico’s van een standaardpolis. Overstromingen, bevriezing en golfschade vallen daar niet onder, tenzij er een specifieke aanvulling is opgenomen.
Welke oorzaken van schade worden doorgaans vergoed?
| Oorzaak van het verlies | Privé-aanlegsteiger | Gehuurd of geëxploiteerd | Overstromingsbeleid | Wat moet worden gecontroleerd |
|---|---|---|---|---|
| Brand, bliksem, wind, hagel, vandalisme, aanrijding door een voertuig | Wordt doorgaans gedekt als het gaat om onroerende goederen of persoonlijke bezittingen | Alleen in het kader van een commercieel beleid | Geen schade door overstroming | De limiet, niet het risico: 10%-constructies versus maximumbedragen voor persoonlijke bezittingen |
| Overstromingen en stormvloeden | Meestal uitgesloten | Uitgesloten van particuliere klanten; raadpleeg de zakelijke voorwaarden | In de standaardpolis van de NFIP worden steigers als uitsluitingen genoemd | Of er een particuliere markt voor overstromingsverzekeringen is die dit gebouw wil verzekeren, en tegen welke voorwaarden |
| Golfwerking | Wordt meestal afgewezen, zelfs bij een storm met een naam | Hetzelfde patroon | Niet van toepassing | Hoe het beleid in schriftelijke vorm een onderscheid maakt tussen windschade en golfschade |
| Bevriezing, ontdooiing, het gewicht van water of ijs | Standaard uitgeschakeld | Dezelfde opbouw van het antwoord | Geen schade door overstroming | Of uw verzekeraar een vergelijkbare aanvullende dekking aanbiedt en tot welk maximumbedrag; één verzekeraar biedt een $30.000-aanvullende dekking voor laadperrons aan die precies deze oorzaken dekt, “al dan niet veroorzaakt door wind” (Central Insurance) |
| Samenvouwen | Uitgesloten, tenzij veroorzaakt door iets dat wel gedekt is, zoals een vallend voorwerp | Hetzelfde | Niet van toepassing | Wat moet er vallen, en waarop? |
| Onderhoud en geleidelijke slijtage | Overal uitgesloten | Uitgesloten | Niet van toepassing | Gegevens waarin stormschade en slijtage door veroudering apart worden weergegeven |
Het omstreden midden: door de wind opgewekte golven, opdrijvende drijvers, afdrijvende boten
Er zijn drie situaties die zich niet eenduidig laten indelen, en juist daar ontstaan de meeste geschillen.
Wind versus golven. Na een storm kan dezelfde beschadigde steiger op twee manieren worden beschreven. De beschrijving is bepalend voor de uitkering. Schade-experts beschrijven golfslag vaak als een standaardreden voor afwijzing (r/schade-experts). De praktische vraag is dus niet: “Was er een storm?” maar “welke oorzaak wordt in het dossier genoemd”. Stel uw verzekeraar één precieze vraag voordat u deze ooit nodig hebt: wanneer wind water aanvoert dat de steiger beschadigt, behandelt de polis de schade dan als windschade of als golfschade? Vraag om een schriftelijk antwoord.
Een drijvend voorwerp dat op het strand aanspoelt. Een storm tilt een drijvende steiger op en duwt deze tegen een golfbreker of een gazon. Nu is de vraag of de steiger door de wind of door het water is verplaatst. Houd rekening met wrijving, en houd er rekening mee dat die eerdere vraag van belang is.
De boot van iemand anders. De boot van een buurman breekt los en botst tegen je steiger. Dat is een aansprakelijkheidskwestie die onder zijn polis valt, geen dekkingskwestie onder die van jou. Maak foto’s van alles voordat de reparaties beginnen. Het advies van een schade-expert: “Maak foto’s (totaalopnames en foto’s van de schade).” Het is de goedkoopste verzekering in dit artikel.
Wie betaalt er als de steiger niet de oorzaak is?
De aansprakelijkheidszijde heeft zijn eigen beknopte overzicht. Als u met uw boot schade toebrengt aan de steiger van een jachthaven, kan uw boot-aansprakelijkheidsverzekering dit vergoeden (Progressive). Als de steiger bij uw gehuurde ligplaats beschadigd raakt, is deze verzekerd door de exploitant. Uw opstalverzekering speelde hier nooit een rol (American Family Insurance). En als een gast gewond raakt op uw steiger, is het risico voor uw rekening. Daarom sluiten sommige steigereigenaren een aanvullende dekking af zodra de primaire dekkingslimiet is opgebruikt (DockGear). Voor geen van deze dekkingen is een nieuw verzekeringsconcept nodig. U moet wel weten op welke laag van de kaart u zich bevindt.
De kloof dichten: een kort actieplan
Vijf stappen, in deze volgorde, want elke stap beïnvloedt de volgende.
Vijf stappen, in volgorde
Een eerlijke opmerking over de kosten. Er bestaat geen betrouwbare openbare prijslijst voor verzekeringen van aanlegsteigers. De premie is afhankelijk van de staat, de verzekeraar, het type aanlegsteiger en het risicoprofiel. Iedereen die één enkel bedrag noemt, gokt maar wat. Wat u wel aan een verzekeraar kunt vragen, is de basis voor de premieberekening: welke factoren beïnvloeden de premie en in welke mate. Dat gesprek is meer waard dan welk gemiddelde dan ook.
Wat dit betekent als je je beroepsmatig bezighoudt met dokken, en het niet alleen je achtertuin is
Al het bovenstaande krijgt een heel andere lading wanneer de steiger een bedrijfsmiddel is in plaats van een voorziening in de achtertuin. Voor jachthavens, clubs aan het water, resorts en elke steiger die klanten vervoert in plaats van familieleden, kan dit alles in één zin worden samengevat. Of een steiger verzekerbaar is, wordt niet bepaald op het moment dat de verzekering wordt afgesloten, maar op het moment dat de steiger wordt aangeschaft.
De identiteit die een installateur toekent, is gebaseerd op de vorm, het gebruik en de documentatie. Deze drie aspecten worden bij aankoop en installatie vastgelegd. Twee identieke installaties kunnen op papier in verschillende risicocategorieën vallen. Het verschil: de ene heeft een documentatiespoor achtergelaten, de andere niet. De vergunning, het installatierapport, de constructiegegevens en de verankeringsmethode zijn geen papierwerk. Het zijn de inputgegevens voor de classificatie die bepaalt of een polis dekking biedt en of een claim wordt uitbetaald. Behandel ze als vaste activa, vastgelegd bij aankoop en gearchiveerd bij het betreffende activum. Dan wordt het gesprek over claims een kwestie van het inzien van documenten, in plaats van een onderhandeling op basis van herinneringen.
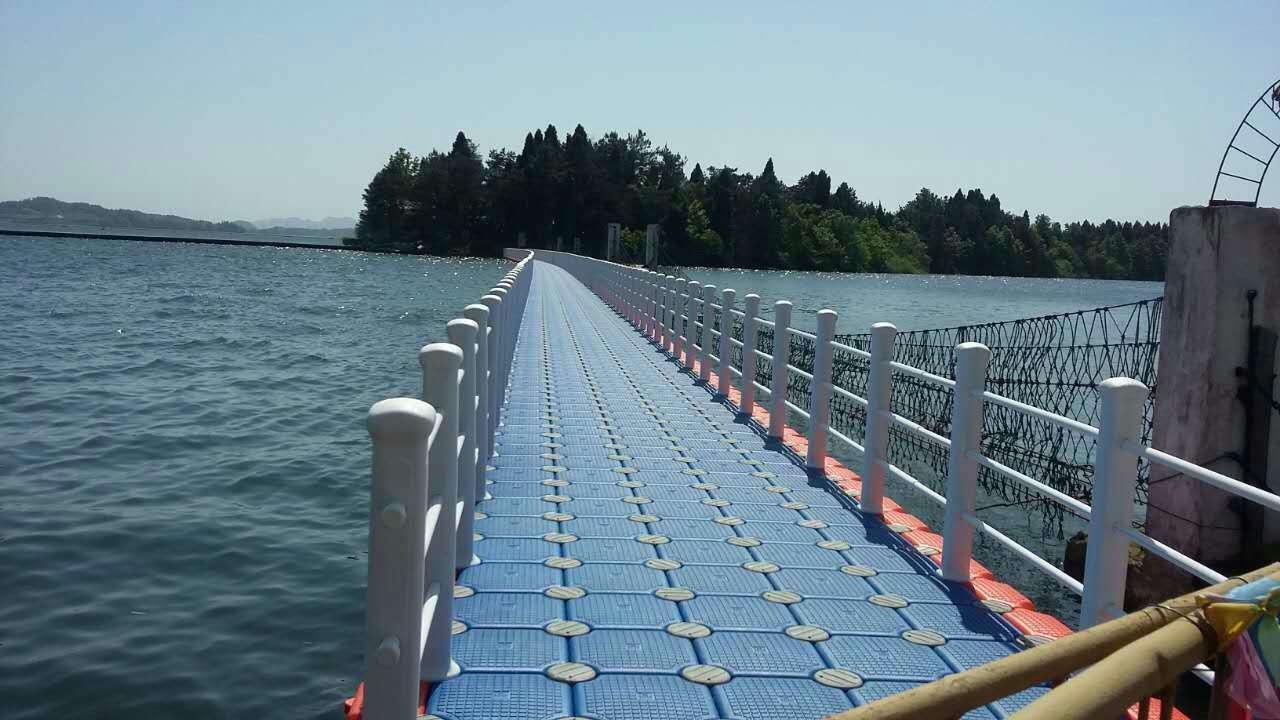
Wij stellen geen polissen op en behandelen geen schadeclaims. Wat wij u wel kunnen bieden, is de andere helft van dat dossier. Elk drijflichaam dat wij verzenden, wordt aan een trektest onderworpen voordat het de productielijn verlaat. De diagonale trektest op onze drijflichamen heeft een maximale belasting van 14.389 N doorstaan. De constructiedetails zijn expliciet gespecificeerd in plaats van impliciet. De ribben zijn 19 mm dik. Eindkappen met schroefdraad dichten elke kamer af, en de holle compartimenten blijven drijven, zelfs als er een wand wordt doorboord. Dat is het soort informatie waarop een schadeclaimdossier of een acceptatiebeoordeling is gebaseerd. Het is beschikbaar voor het drijfbereik en de draagvermogens en voor hoe elke drijver wordt getest voordat deze wordt verzonden. Hisea Dock produceert sinds 2006 modulaire drijvende steigersystemen van HDPE. Nog voordat het papierwerk begint, kunt u de specificaties en testrapporten al in handen hebben. Neem contact op met ons team of uw lokale dealer.
Voordat het papierwerk begint
Bekijk de specificaties en testrapporten voor uw steiger
Laat ons weten wat u aan het bouwen bent — een privélange, een jachthavenrij, een werkplatform — en wij sturen u de technische documentatie voor de drijvers die u overweegt: materialen, draagvermogens en hoe elke drijver is getest.
Vraag het specificatiepakket aanBronvermeldingen
- Progressive. “Zijn aanlegsteigers gedekt door de verzekering?” https://www.progressive.com/answers/boat-docks-and-insurance/
- Colby Insurance Group. “Eigenaren van ligplaatsen: ontdek welke dekkingsopties er zijn.” https://colby-group.com/blog/boat-slip-owners-understand-your-coverage-options/
- Central Insurance. “Dekking voor aanlegsteigers.” https://www.central-insurance.com/docs/home-boat-dock.htm
- American Family Insurance. “Zijn aanlegsteigers gedekt door de opstalverzekering?” https://www.amfam.com/resources/articles/understanding-insurance/boat-dock-coverage
- Homeowners of America. “Dekking voor andere bouwwerken (NC).” http://ptshelp.hoaic.com/index.cfm/underwriting-guidelines/north-carolina-homeowners/other-structures-eligibility-nc
- Flood Insurance Guru. “Dekt een overstromingsverzekering aanlegsteigers?” https://www.floodinsuranceguru.com/floodvideoblog/does-flood-insurance-cover-docks
- Reddit r/adjusters. “Verzekering voor bootliften.” https://www.reddit.com/r/adjusters/comments/1akhl0c/boat_liftinsurance/
- Reddit r/adjusters. “Schade aan aanlegsteigers, schade aan bootliften.” https://www.reddit.com/r/adjusters/comments/ysibgp/boat_dock_damages_boat_lift_damage/
- Reddit r/Insurance. “Grondverzekering die andere bouwwerken dekt (niet alleen aansprakelijkheid).” https://www.reddit.com/r/Insurance/comments/1fg0itn/land_insurance_that_will_cover_other_structures/
- The Hull Truth. “Verzekering voor aanlegsteigers.” https://www.thehulltruth.com/boating-forum/884553-dock-insurance.html
- The Hull Truth. “Jachthavens en bootverzekeringen.” https://www.thehulltruth.com/boating-forum/1313079-marinas-boat-insurance.html

 English
 Thai
 Spanish
 French
 German
 Dutch
 Italian
 Arabic
 Indonesian
 Portuguese
 Turkish