
Seguro para docas de barcos: quatro fatores determinam se sua doca está coberta
O seu cais está coberto pelo seguro? A resposta curta
A maioria dos proprietários faz a mesma pergunta: meu cais está coberto pelo seguro? A resposta sincera é que a pergunta não está totalmente correta. Para o seguro, não existe “um cais”. O que existe é um bem com uma identidade própria. É essa identidade que determina se a apólice oferece cobertura.
As mesmas pranchas na mesma água podem representar quatro identidades diferentes. Elas podem fazer parte do imóvel (uma estrutura), ser bens pessoais, um ativo comercial ou algo que nenhuma apólice comum aceitaria. Quatro respostas, um cais.
Primeiro, três correções. São elas que causam a maior parte da confusão.
- Sua apólice de seguro para embarcações não cobre a doca. O seguro de embarcação é voltado para a embarcação e para a sua responsabilidade civil. A Progressive deixa isso bem claro: as docas geralmente não estão cobertas por uma apólice de seguro de embarcação.
- A frase “O seguro residencial cobre isso” é condicional. Isso só se aplica quando o cais é considerado uma “outra estrutura” no imóvel. O limite padrão é modesto: normalmente em torno de 10% do valor segurado da residência. Uma residência de $300.000, portanto, conta com uma cobertura para o cais de aproximadamente $30.000, a menos que o limite seja aumentado (Colby Insurance Group).
- O seguro contra inundações não cobre o que os proprietários deixam de incluir. A apólice padrão do Programa Nacional de Seguro contra Inundações exclui a maior parte dos bens localizados ao ar livre. Os cais estão incluídos na lista (Progressive; Flood Insurance Guru).
A seguir, apresentamos uma estrutura para fazer as perguntas certas. Não se trata de uma interpretação da sua apólice; a redação da apólice e a interpretação da sua seguradora prevalecem. Ao final, você saberá o que uma recusa realmente significa. Você saberá qual é a cobertura da sua apólice e onde estão as verdadeiras lacunas.
Qual é a identificação do seu cais?
- Fica no lugar, na sua própria orla, usada apenas para atracar o seu próprio barco, construída com alvará → estrutura.
- Pode ser removido, retirado ou deslocado; fica em uma vaga alugada ou fora do local → bem móvel ou excluído.
- Alugado ou utilizado em atividade comercial → ativo comercial; território de cobertura da apólice comercial.
- Utilizado para qualquer finalidade que não seja a atracação (deck para festas, plataforma de mergulho, área de convivência) ou nunca tenha sido autorizado → não é aceito por muitas transportadoras.
O que os proprietários de docas realmente enfrentam: cinco recusas e por que elas acontecem
A distância entre “Tenho seguro” e “meu sinistro foi indenizado” é onde reside a frustração. Cinco situações se repetem incessantemente. Nenhuma delas é fruto de azar. Cada uma é um problema de classificação disfarçado de tempestade.
O que leva a cada recusa e o que fazer em primeiro lugar
O padrão comum aos cinco: ninguém perguntou o que era o cais é antes de perguntar se estava coberto. Essa pergunta vem a seguir.
Que tipo de imóvel é o seu cais? As quatro categorias definidas pelas seguradoras
Cada recusa acima remete a uma decisão que a transportadora toma logo no início: de que tipo de bem se trata? São possíveis quatro classificações. Três aspectos que você pode verificar determinam qual delas se aplica: formulário (fica ou pode ser retirado?), uso (apenas atracação, alugado ou comercial), e registros (licenças e instalação).
Quatro identidades que uma doca pode assumir
| Identidade | Formulário Padrão | Onde costuma cair | Uma pista a ser verificada |
|---|---|---|---|
| Estrutura | Permanente, orla própria, ancoradouro privado, autorizado | Apólice de seguro residencial, seção “outras estruturas” | Isso fica no lugar o ano todo? |
| Bens pessoais | Removíveis, sazonais, flutuantes; vagas fora do local | Cobertura, cláusula adicional ou exclusão relativa a bens pessoais | Você consegue tirá-lo da água? |
| Ativo empresarial | Alugado ou explorado comercialmente | Política comercial, mercado separado | Alguém paga para usá-lo? |
| Inelegível | Uso não destinado à atracação; construções não autorizadas | Nenhuma apólice de seguro de vida comum aceitaria isso | Isso era permitido? E para que serve? |
“Outras estruturas”: quando o cais faz parte do imóvel
Digamos que o cais permaneça na sua própria margem e sirva de ancoradouro para o seu próprio barco. Normalmente, ele é incluído na seção “outras estruturas” de uma apólice de seguro residencial. A cobertura é real. O limite padrão é baixo: geralmente em torno de 10% do valor segurado da residência (Colby Insurance Group). Os proprietários raramente percebem esse limite até receberem uma cotação de reposição. É nesse momento que fica visível a diferença entre $30.000 e o custo total de uma reconstrução completa. A classificação também pressupõe que o cais esteja fixado à sua propriedade e seja usado para atracação. Se essas condições não forem atendidas, a classificação muda.
Quando o cais passa a ser um bem de propriedade particular
Duas seguradoras podem olhar para o mesmo cais e ver duas coisas diferentes. A Progressive observa que algumas seguradoras “podem considerar cais que podem ser removidos como bens móveis, em vez de uma estrutura propriamente dita”. A DockGear relata o mesmo padrão para cais flutuantes e sazonais. Eles costumam ser tratados como bens móveis ou excluídos de forma categórica, a menos que sejam adicionados como uma estrutura especificamente nomeada.
O que determina a identidade não é a palavra “dock”. O que importa é se o objeto pode ser removido. Duas seguradoras podem analisar o mesmo “float” e atribuir-lhe duas classificações diferentes. A apólice que se aplica, se houver, decorre dessa distinção.
Essa mesma distinção explica a lacuna pouco conhecida em relação a vagas alugadas e fora do local. Uma estrutura localizada fora da propriedade não é coberta, por padrão, por uma apólice de seguro residencial. Ela requer uma cláusula adicional específica (Colby Insurance Group). Um cais localizado a três milhas de distância, em uma marina, representa um problema de apólice diferente daquele relacionado ao cais no seu quintal.
Quando a doca é um ativo da empresa
Se você alugar a doca ou administrá-la como parte de um negócio, a apólice pessoal deixa de se aplicar a ela. A posição da Progressive é direta: o proprietário de uma marina, ou uma doca utilizada comercialmente, precisa de uma apólice comercial. O mercado comercial tem seu próprio apetite. Nem sempre está ávido. Como diz Colby: “é difícil segurar vagas de barco alugadas”. Vale a pena saber disso antes que uma vaga se torne uma fonte de renda. Mais um detalhe nessa questão é importante para os velejadores. Marinas e complexos de docas geralmente exigem que o barco O proprietário deve ter cobertura de responsabilidade civil. Um tópico menciona um requisito mínimo de $300.000 (The Hull Truth). Se você atracar em uma marina, a primeira pergunta sobre o seguro pode nem ter nada a ver com a sua vaga na marina.
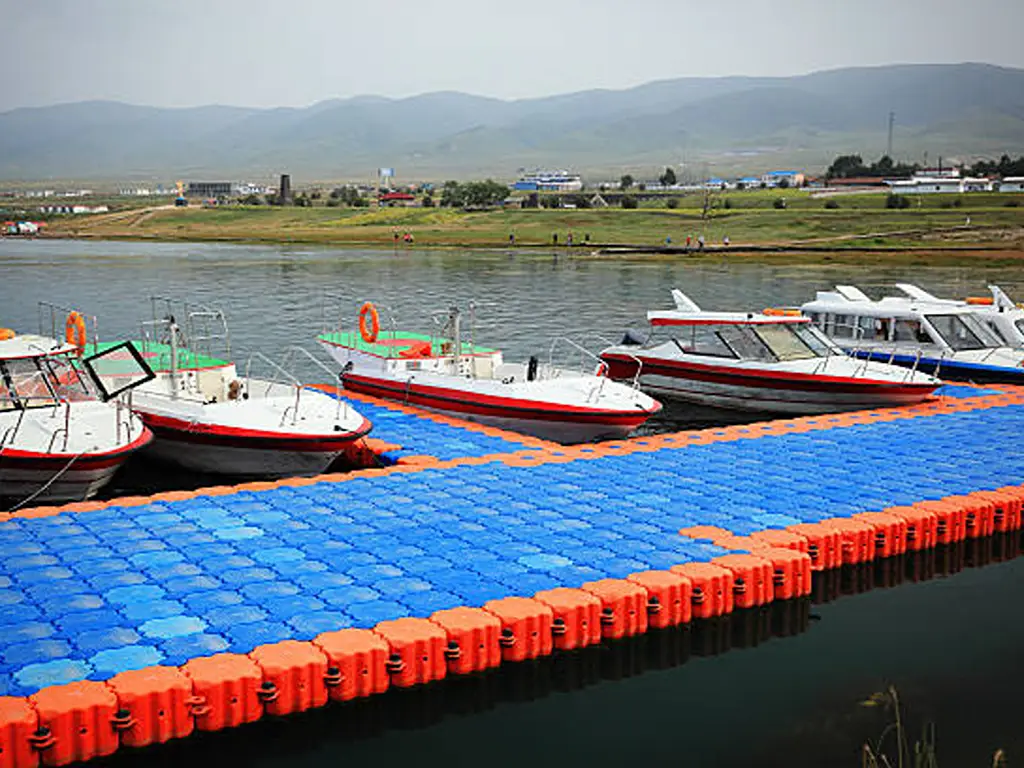
Quando nenhuma política comum for capaz de resolver isso
A restrição mais rigorosa diz respeito ao uso e à documentação, e não à propriedade. As regras de subscrição publicadas por uma seguradora para a Carolina do Norte são rigorosas. Um cais qualificado deve ser “uma estrutura que se estenda da margem para dentro de um corpo d’água, na qual embarcações possam ser atracadas”. Em seguida, as regras fecham a porta: “Todas as outras estruturas sobre a água são inelegíveis.” Cais construídos para fins diferentes da atracação são especificamente citados e excluídos. “Cais de festas de dois andares, plataformas de mergulho ou alojamentos são inelegíveis” (diretrizes de subscrição da Homeowners of America). Junte isso a uma construção sem alvará e você terá a segunda recusa mencionada anteriormente neste artigo, totalmente explicada.
Há um caso raro que inverte a perspectiva: algumas estruturas flutuantes podem ser consideradas embarcações, em vez de bens imóveis. “O seguro de bens flutuantes cobre casas flutuantes, garagens flutuantes ou embarcações sem motor”, como explica um comentarista do setor de seguros (r/Insurance). Se a sua estrutura flutua e funciona como um barco, pergunte especificamente sobre esse mercado.
O que está coberto, o que não está e o que é contestado
A identidade determina qual apólice está em vigor. A causa do sinistro, por sua vez, determina se essa apólice arcará com o pagamento. As seguradoras concordam com as linhas gerais desse esquema. Incêndio, raios, vento e granizo geralmente fazem parte dos riscos cobertos por uma apólice padrão. Inundações, congelamento e danos causados por ondas não estão incluídos, a menos que seja adicionada uma cláusula específica.
Quais causas de sinistro costumam ser indenizadas
| Causa do prejuízo | Cais de propriedade privada | Alugado ou operado | Política de enchentes | O que verificar |
|---|---|---|---|---|
| Incêndio, raio, vento, granizo, vandalismo, colisão com veículo | Normalmente está coberto se o bem for uma estrutura ou um bem móvel | Somente no âmbito de uma política comercial | Não se trata de um dano causado por enchente | O limite, não o risco: estruturas 10% x limites máximos para bens pessoais |
| Inundações e ondas de tempestade | Normalmente excluídos | Excluído do setor privado; consulte as condições comerciais | A apólice padrão do NFIP inclui os cais entre as exclusões | Se algum mercado privado de seguros contra inundações assumirá a cobertura dessa obra e em que condições |
| Ação das ondas | Normalmente negado, mesmo no caso de uma tempestade com nome | O mesmo padrão | Não se aplica | Como a apólice distingue, por escrito, os danos causados pelo vento dos causados pelas ondas |
| Congelamento, degelo, peso da água ou do gelo | Excluído por padrão | A mesma estrutura da resposta | Não se trata de um dano causado por enchente | Se a sua seguradora oferece uma cobertura complementar semelhante e qual é o limite; uma seguradora oferece uma cobertura complementar $30.000 para docas que abrange exatamente essas causas, “seja por ação do vento ou não” (Central Insurance) |
| Recolher | Excluído, a menos que seja causado por algo coberto pela apólice, como a queda de um objeto | O mesmo | Não se aplica | O que precisa cair e sobre o quê |
| Manutenção e desgaste gradual | Excluído em todos os lugares | Excluído | Não se aplica | Registros que distinguem os danos causados por tempestades daqueles decorrentes do tempo de uso |
A zona central conturbada: ondas impulsionadas pelo vento, flutuadores levantados, barcos à deriva
Existem três situações que não se encaixam claramente em nenhuma categoria, e é nelas que se concentram a maioria das controvérsias.
Vento versus onda. Após uma tempestade, o mesmo cais danificado pode ser descrito de duas maneiras. A descrição determina o resultado do pedido de indenização. Os avaliadores descrevem a ação das ondas como um motivo rotineiro de recusa (r/ajustadores). Portanto, a questão prática não é “houve uma tempestade?”. E sim: “qual causa consta no processo”. Faça uma pergunta precisa à sua seguradora antes mesmo de precisar dela: quando o vento impulsiona a água que danifica o cais, a apólice trata o prejuízo como dano causado pelo vento ou pelas ondas? Obtenha a resposta por escrito.
Um flutuador que acaba chegando à costa. Uma tempestade de vento levanta uma doca flutuante e a empurra contra um quebra-mar ou um gramado. Agora, a questão é saber se foi o vento ou a água que causou o deslocamento. É de se esperar atrito, e é de se esperar que essa questão anterior seja relevante.
O barco de outra pessoa. O barco de um vizinho se solta e bate no seu cais. Trata-se de uma questão de responsabilidade civil na apólice dele, não de cobertura na sua. Fotografe tudo antes do início dos reparos. O conselho de um perito: “tire fotos (imagens gerais e dos danos)”. É o seguro mais barato mencionado neste artigo.
Quem paga quando a doca não é a causa?
O lado da responsabilidade civil tem seu próprio resumo. Se você causar danos ao cais de uma marina com seu barco, sua cobertura de responsabilidade civil do barco poderá arcar com os custos (Progressive). Se o cais do seu berço alugado for danificado, o operador é quem o segura. Sua apólice de seguro residencial nunca entrou em ação (American Family Insurance). E se um convidado se ferir no seu cais, o risco é todo seu. É por isso que alguns proprietários de cais adicionam uma cobertura complementar quando o limite da apólice principal se esgota (DockGear). Nenhuma dessas linhas de cobertura exige um novo conceito de apólice. Elas exigem que você saiba em qual camada do mapa você está.
Reduzindo a Disparidade: Um Breve Plano de Ação
Cinco etapas, nesta ordem, pois cada uma delas influencia a seguinte.
Cinco etapas, em sequência
Uma observação sincera sobre o custo. Não existe uma tabela de preços pública confiável para a cobertura de seguro de docas para barcos. A cotação depende do estado, da seguradora, das características da doca e do perfil de risco. Qualquer pessoa que cite um único valor está apenas fazendo uma suposição. O que você pode pedir à seguradora é a base de cálculo: quais fatores influenciam o prêmio e em que medida. Essa conversa vale mais do que qualquer média.
O que isso significa se os cais forem seu negócio, e não apenas seu quintal
Tudo o que foi dito acima ganha um sentido diferente quando o cais é um ativo operacional, em vez de uma comodidade de lazer no quintal. Para marinas, clubes à beira-mar, resorts e qualquer cais que receba clientes em vez de familiares, o conceito se resume a uma única frase. A possibilidade de um cais ser segurado não é determinada no momento da contratação da apólice. Ela é determinada no momento da compra do cais.
A identidade que uma operadora atribui define a forma, o uso e os registros. Todos os três são definidos na compra e na instalação. Duas instalações idênticas podem, no papel, estar em categorias de risco diferentes. A diferença: uma deixou um rastro de documentação e a outra não. A licença, o registro de instalação, os dados estruturais e o método de fixação não são mera burocracia. São os dados que servem de base para a classificação que determina se uma apólice cobre o sinistro e se o pedido de indenização será pago. Trate-os como ativos fixos, coletados na compra e arquivados junto com o ativo. Assim, a discussão sobre o pedido de indenização passa a ser uma análise de registros, e não uma negociação baseada em lembranças.
Não elaboramos apólices nem liquidamos sinistros. O que podemos colocar em suas mãos é a outra metade desse histórico. Cada flutuador que enviamos é submetido a um teste de tração antes de sair da linha de produção. O teste de tração diagonal em nossos flutuadores resistiu a uma força máxima de 14.389 N. Os detalhes estruturais são especificados, e não apenas implícitos. As saliências têm 19 mm de espessura. Tampas roscadas vedam cada câmara, e os compartimentos ocos mantêm a flutuabilidade mesmo que uma parede seja perfurada. Esse é o tipo de informação que sustenta um processo de sinistro ou uma análise de subscrição. Está disponível para a faixa de flutuação e suas capacidades de carga e para como cada boia é testada antes de ser enviada. A Hisea Dock fabrica sistemas modulares de docas flutuantes de HDPE desde 2006. Antes mesmo de dar início à tramitação da documentação, você já pode ter em mãos as especificações e os registros de testes. Entre em contato com nossa equipe ou com seu revendedor local.
Antes de dar início à tramitação burocrática
Obtenha as especificações e os registros de teste da sua doca
Conte-nos o que você está construindo — um cais particular, uma fileira de vagas em marina, uma plataforma de trabalho — e enviaremos a documentação estrutural das boias que você está considerando: materiais, capacidades de carga e como cada boia é testada.
Solicite o pacote de especificaçõesReferências
- Progressive. “Os cais para barcos são cobertos pelo seguro?” https://www.progressive.com/answers/boat-docks-and-insurance/
- Colby Insurance Group. “Proprietários de vagas para barcos, conheçam suas opções de cobertura.” https://colby-group.com/blog/boat-slip-owners-understand-your-coverage-options/
- Central Insurance. “Cobertura para docas de barcos.” https://www.central-insurance.com/docs/home-boat-dock.htm
- American Family Insurance. “As docas de barcos são cobertas pelo seguro residencial?” https://www.amfam.com/resources/articles/understanding-insurance/boat-dock-coverage
- Homeowners of America. “Elegibilidade de outras estruturas (Carolina do Norte).” http://ptshelp.hoaic.com/index.cfm/underwriting-guidelines/north-carolina-homeowners/other-structures-eligibility-nc
- Flood Insurance Guru. “O seguro contra inundações cobre docas?” https://www.floodinsuranceguru.com/floodvideoblog/does-flood-insurance-cover-docks
- Reddit r/adjusters. “Seguro para elevadores de barcos.” https://www.reddit.com/r/adjusters/comments/1akhl0c/boat_liftinsurance/
- Reddit r/adjusters. “Danos a docas para barcos, danos a elevadores para barcos.” https://www.reddit.com/r/adjusters/comments/ysibgp/boat_dock_damages_boat_lift_damage/
- Reddit r/Insurance. “Seguro de imóveis que cobre outras estruturas (não apenas responsabilidade civil).” https://www.reddit.com/r/Insurance/comments/1fg0itn/land_insurance_that_will_cover_other_structures/
- The Hull Truth. “Seguro para docas.” https://www.thehulltruth.com/boating-forum/884553-dock-insurance.html
- The Hull Truth. “Marinas e seguro para barcos.” https://www.thehulltruth.com/boating-forum/1313079-marinas-boat-insurance.html

 English
 Thai
 Spanish
 French
 German
 Dutch
 Italian
 Arabic
 Indonesian
 Portuguese
 Turkish