
Seguro para docas de barcos: quatro fatores determinam se sua doca está coberta
O seu cais está coberto pelo seguro? A resposta curta
A maioria dos proprietários faz a mesma pergunta: meu cais está coberto pelo seguro? A resposta sincera é que a pergunta não está totalmente correta. Para o seguro, não existe “um cais”. O que existe é um bem com uma identidade própria. É essa identidade que determina se a apólice oferece cobertura.
As mesmas pranchas na mesma água podem representar quatro identidades diferentes. Elas podem fazer parte do imóvel (uma estrutura), ser bens pessoais, um ativo comercial ou algo que nenhuma apólice comum aceitaria. Quatro respostas, um cais.
Primeiro, três correções. São elas que causam a maior parte da confusão.
- Sua apólice de seguro para embarcações não cobre a doca. O seguro de embarcação é voltado para a embarcação e para a sua responsabilidade civil. A Progressive deixa isso bem claro: as docas geralmente não estão cobertas por uma apólice de seguro de embarcação.
- A frase “O seguro residencial cobre isso” é condicional. Isso só se aplica quando o cais é considerado uma “outra estrutura” no imóvel. O limite padrão é modesto: normalmente em torno de 10% do valor segurado da residência. Uma residência de $300.000, portanto, conta com uma cobertura para o cais de aproximadamente $30.000, a menos que o limite seja aumentado (Colby Insurance Group).
- O seguro contra inundações não cobre o que os proprietários deixam de incluir. A apólice padrão do Programa Nacional de Seguro contra Inundações exclui a maior parte dos bens localizados ao ar livre. Os cais estão incluídos na lista (Progressive; Flood Insurance Guru).
A seguir, apresentamos uma estrutura para fazer as perguntas certas. Não se trata de uma interpretação da sua apólice; a redação da apólice e a interpretação da sua seguradora prevalecem. Ao final, você saberá o que uma recusa realmente significa. Você saberá qual é a cobertura da sua apólice e onde estão as verdadeiras lacunas.
Qual é a identificação do seu cais?
- Fica no lugar, na sua própria orla, usada apenas para atracar o seu próprio barco, construída com alvará → estrutura.
- Pode ser removido, retirado ou deslocado; fica em uma vaga alugada ou fora do local → bem móvel ou excluído.
- Alugado ou utilizado em atividade comercial → ativo comercial; território de cobertura da apólice comercial.
- Utilizado para qualquer finalidade que não seja a atracação (deck para festas, plataforma de mergulho, área de convivência) ou nunca tenha sido autorizado → não é aceito por muitas transportadoras.
O que os proprietários de docas realmente enfrentam: cinco recusas e por que elas acontecem
A distância entre “Tenho seguro” e “meu sinistro foi indenizado” é onde reside a frustração. Cinco situações se repetem incessantemente. Nenhuma delas é fruto de azar. Cada uma é um problema de classificação disfarçado de tempestade.
O que leva a cada recusa e o que fazer em primeiro lugar
O padrão comum aos cinco: ninguém perguntou o que era o cais é antes de perguntar se estava coberto. Essa pergunta vem a seguir.
Que tipo de imóvel é o seu cais? As quatro categorias definidas pelas seguradoras
Cada recusa acima remete a uma decisão que a transportadora toma logo no início: de que tipo de bem se trata? São possíveis quatro classificações. Três aspectos que você pode verificar determinam qual delas se aplica: formulário (fica ou pode ser retirado?), uso (apenas atracação, alugado ou comercial), e registros (licenças e instalação).
Quatro identidades que uma doca pode assumir
| Identidade | Formulário Padrão | Onde costuma cair | Uma pista a ser verificada |
|---|---|---|---|
| Estrutura | Permanente, orla própria, ancoradouro privado, autorizado | Apólice de seguro residencial, seção “outras estruturas” | Isso fica no lugar o ano todo? |
| Bens pessoais | Removíveis, sazonais, flutuantes; vagas fora do local | Cobertura, cláusula adicional ou exclusão relativa a bens pessoais | Você consegue tirá-lo da água? |
| Ativo empresarial | Alugado ou explorado comercialmente | Política comercial, mercado separado | Alguém paga para usá-lo? |
| Inelegível | Uso não destinado à atracação; construções não autorizadas | Nenhuma apólice de seguro de vida comum aceitaria isso | Isso era permitido? E para que serve? |
“Outras estruturas”: quando o cais faz parte do imóvel
Digamos que o cais permaneça na sua própria margem e sirva de ancoradouro para o seu próprio barco. Normalmente, ele é incluído na seção “outras estruturas” de uma apólice de seguro residencial. A cobertura é real. O limite padrão é baixo: geralmente em torno de 10% do valor segurado da residência (Colby Insurance Group). Os proprietários raramente percebem esse limite até receberem uma cotação de reposição. É nesse momento que fica visível a diferença entre $30.000 e o custo total de uma reconstrução completa. A classificação também pressupõe que o cais esteja fixado à sua propriedade e seja usado para atracação. Se essas condições não forem atendidas, a classificação muda.
Quando o cais passa a ser um bem de propriedade particular
Duas seguradoras podem olhar para o mesmo cais e ver duas coisas diferentes. A Progressive observa que algumas seguradoras “podem considerar cais que podem ser removidos como bens móveis, em vez de uma estrutura propriamente dita”. A DockGear relata o mesmo padrão para cais flutuantes e sazonais. Eles costumam ser tratados como bens móveis ou excluídos de forma categórica, a menos que sejam adicionados como uma estrutura especificamente nomeada.
O que determina a identidade não é a palavra “dock”. O que importa é se o objeto pode ser removido. Duas seguradoras podem analisar o mesmo “float” e atribuir-lhe duas classificações diferentes. A apólice que se aplica, se houver, decorre dessa distinção.
Essa mesma distinção explica a lacuna pouco conhecida em relação a vagas alugadas e fora do local. Uma estrutura localizada fora da propriedade não é coberta, por padrão, por uma apólice de seguro residencial. Ela requer uma cláusula adicional específica (Colby Insurance Group). Um cais localizado a três milhas de distância, em uma marina, representa um problema de apólice diferente daquele relacionado ao cais no seu quintal.
Quando a doca é um ativo da empresa
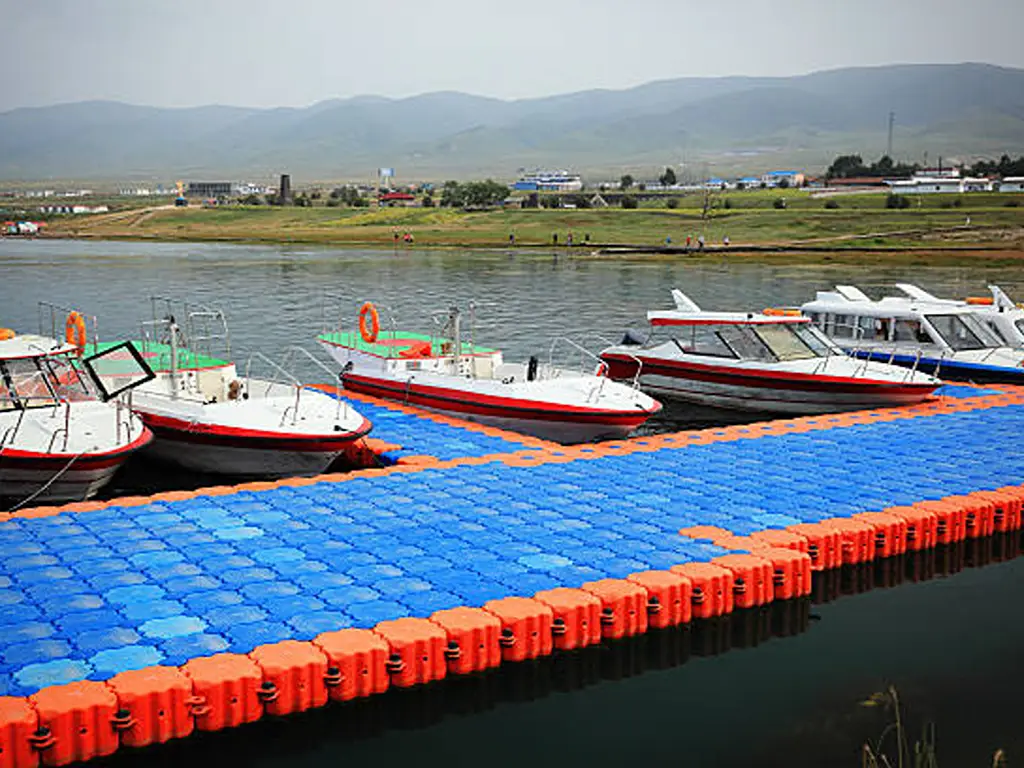
Se você alugar a doca ou administrá-la como parte de um negócio, a apólice pessoal deixa de se aplicar a ela. A posição da Progressive é direta: o proprietário de uma marina, ou uma doca utilizada comercialmente, precisa de uma apólice comercial. O mercado comercial tem seu próprio apetite. Nem sempre está ávido. Como diz Colby: “é difícil segurar vagas de barco alugadas”. Vale a pena saber disso antes que uma vaga se torne uma fonte de renda. Mais um detalhe nessa questão é importante para os velejadores. Marinas e complexos de docas geralmente exigem que o barco O proprietário deve ter cobertura de responsabilidade civil. Um tópico menciona um requisito mínimo de $300.000 (The Hull Truth). Se você atracar em uma marina, a primeira pergunta sobre o seguro pode nem ter nada a ver com a sua vaga na marina.
Quando nenhuma política comum for capaz de resolver isso
A restrição mais rigorosa diz respeito ao uso e à documentação, e não à propriedade. As regras de subscrição publicadas por uma seguradora para a Carolina do Norte são rigorosas. Um cais qualificado deve ser “uma estrutura que se estenda da margem para dentro de um corpo d’água, na qual embarcações possam ser atracadas”. Em seguida, as regras fecham a porta: “Todas as outras estruturas sobre a água são inelegíveis.” Cais construídos para fins diferentes da atracação são especificamente citados e excluídos. “Cais de festas de dois andares, plataformas de mergulho ou alojamentos são inelegíveis” (diretrizes de subscrição da Homeowners of America). Junte isso a uma construção sem alvará e você terá a segunda recusa mencionada anteriormente neste artigo, totalmente explicada.
Há um caso raro que inverte a perspectiva: algumas estruturas flutuantes podem ser consideradas embarcações, em vez de bens imóveis. “O seguro de bens flutuantes cobre casas flutuantes, garagens flutuantes ou embarcações sem motor”, como explica um comentarista do setor de seguros (r/Insurance). Se a sua estrutura flutua e funciona como um barco, pergunte especificamente sobre esse mercado.
O que está coberto, o que não está e o que é contestado
A identidade determina qual apólice está em vigor. A causa do sinistro, por sua vez, determina se essa apólice arcará com o pagamento. As seguradoras concordam com as linhas gerais desse esquema. Incêndio, raios, vento e granizo geralmente fazem parte dos riscos cobertos por uma apólice padrão. Inundações, congelamento e danos causados por ondas não estão incluídos, a menos que seja adicionada uma cláusula específica.
Quais causas de sinistro costumam ser indenizadas
| Causa do prejuízo | Cais de propriedade privada | Alugado ou operado | Política de enchentes | O que verificar |
|---|---|---|---|---|
| Incêndio, raio, vento, granizo, vandalismo, colisão com veículo | Normalmente está coberto se o bem for uma estrutura ou um bem móvel | Somente no âmbito de uma política comercial | Não se trata de um dano causado por enchente | O limite, não o risco: estruturas 10% x limites máximos para bens pessoais |
| Inundações e ondas de tempestade | Normalmente excluídos | Excluído do setor privado; consulte as condições comerciais | A apólice padrão do NFIP inclui os cais entre as exclusões | Se algum mercado privado de seguros contra inundações assumirá a cobertura dessa obra e em que condições |
| Ação das ondas | Normalmente negado, mesmo no caso de uma tempestade com nome | O mesmo padrão | Não se aplica | How the policy separates wind damage from wave damage, in writing |
| Freezing, thawing, weight of water or ice | Excluded by default | Same structure of answer | Não se trata de um dano causado por enchente | Whether your carrier offers a comparable endorsement and at what limit; one carrier sells a $30,000 dock endorsement covering exactly these causes, “whether driven by wind or not” (Central Insurance) |
| Collapse | Excluded unless caused by something covered, such as a falling object | O mesmo | Não se aplica | What has to fall, and onto what |
| Maintenance and gradual wear | Excluded everywhere | Excluded | Não se aplica | Records that separate storm damage from age |
The contested middle: wind-driven waves, lifted floats, drifting boats
Three situations refuse to sort cleanly, and they are where most disputes live.
Wind versus wave. After a storm, the same torn dock can be described two ways. The description decides the claim. Adjusters describe wave action as a routine denial (r/adjusters). So the practical question is not “was there a storm.” It is “which cause does the file name.” Ask your carrier one precise question before you ever need it: when wind drives water that damages the dock, does the policy treat the loss as wind damage or wave damage? Get the answer in writing.
A float that ends up onshore. A windstorm lifts a floating dock and sets it against a seawall or a lawn. Now the argument is whether wind or water did the moving. Expect friction, and expect that earlier question to matter.
Someone else’s boat. A neighbor’s boat breaks loose and strikes your dock. That is a liability question on their policy, not a coverage question on yours. Photograph everything before repairs begin. One adjuster’s advice: “take photos (wide shots and damage shots).” It is the cheapest insurance in this article.
Who pays when the dock isn’t the cause
The liability side has its own short map. If you cause damage to a marina’s dock with your boat, your boat liability coverage may pay (Progressive). If the dock at your rented slip is damaged, the operator insures it. Your homeowners policy was never in play (American Family Insurance). And if a guest is injured on your dock, the exposure is yours. That is why some dock owners add umbrella coverage once the primary limit is exhausted (DockGear). None of these lines requires a new policy concept. They require knowing which layer of the map you are standing on.
Closing the Gap: A Short Action Order
Five steps, in this order, because each one changes the next.
Five steps, in sequence
One honest note about cost. There is no trustworthy public price list for boat dock insurance coverage. Rating depends on the state, the carrier, the identity of the dock, and the peril profile. Anyone quoting a single number is guessing. What you can ask a carrier for is the rating basis: which factors move the premium, and by how much. That conversation is worth more than any average.
What This Means If Docks Are Your Business, Not Just Your Backyard
Everything above reads differently when the dock is a working asset rather than a backyard amenity. For marinas, waterfront clubs, resorts, and any dock that carries customers instead of family, the pattern compresses into one sentence. A dock’s insurability is not decided when coverage is bought. It is decided when the dock is bought.
The identity a carrier assigns tracks form, use, and records. All three are fixed at purchase and installation. Two identical installations can sit in different risk categories on paper. The difference: one left a documentation trail and the other did not. The permit, the installation record, the structural data, and the anchoring method are not paperwork. They are the inputs to the classification that decides whether a policy responds and whether a claim pays. Treat them as fixed assets, collected at purchase and archived with the asset. Then the claims conversation becomes a reading of records, not a negotiation of memories.
We don’t write policies and we don’t settle claims. What we can put in your hands is the other half of that record. Every float we ship is pull-tested before it leaves the line. The diagonal tensile test on our floats has held to a maximum of 14,389 N. The structural details are specified rather than implied. The lugs are 19 mm thick. Threaded end caps seal each chamber, and the hollow compartments stay buoyant even if a wall is breached. That is the kind of material a claim file or an underwriting review runs on. It is available for the float range and its load ratings and for how each float is tested before it ships. Hisea Dock has been manufacturing modular HDPE floating dock systems since 2006. Before the paperwork starts, you can have the specifications and test records in hand. Talk to our team or your local dealer.
Before the paperwork starts
Get the specifications and test records for your dock
Conte-nos o que você está construindo — um cais particular, uma fileira de vagas em marina, uma plataforma de trabalho — e enviaremos a documentação estrutural das boias que você está considerando: materiais, capacidades de carga e como cada boia é testada.
Solicite o pacote de especificaçõesReferências
- Progressive. “Os cais para barcos são cobertos pelo seguro?” https://www.progressive.com/answers/boat-docks-and-insurance/
- Colby Insurance Group. “Proprietários de vagas para barcos, conheçam suas opções de cobertura.” https://colby-group.com/blog/boat-slip-owners-understand-your-coverage-options/
- Central Insurance. “Cobertura para docas de barcos.” https://www.central-insurance.com/docs/home-boat-dock.htm
- American Family Insurance. “As docas de barcos são cobertas pelo seguro residencial?” https://www.amfam.com/resources/articles/understanding-insurance/boat-dock-coverage
- Homeowners of America. “Elegibilidade de outras estruturas (Carolina do Norte).” http://ptshelp.hoaic.com/index.cfm/underwriting-guidelines/north-carolina-homeowners/other-structures-eligibility-nc
- Flood Insurance Guru. “O seguro contra inundações cobre docas?” https://www.floodinsuranceguru.com/floodvideoblog/does-flood-insurance-cover-docks
- Reddit r/adjusters. “Seguro para elevadores de barcos.” https://www.reddit.com/r/adjusters/comments/1akhl0c/boat_liftinsurance/
- Reddit r/adjusters. “Danos a docas para barcos, danos a elevadores para barcos.” https://www.reddit.com/r/adjusters/comments/ysibgp/boat_dock_damages_boat_lift_damage/
- Reddit r/Insurance. “Seguro de imóveis que cobre outras estruturas (não apenas responsabilidade civil).” https://www.reddit.com/r/Insurance/comments/1fg0itn/land_insurance_that_will_cover_other_structures/
- The Hull Truth. “Seguro para docas.” https://www.thehulltruth.com/boating-forum/884553-dock-insurance.html
- The Hull Truth. “Marinas e seguro para barcos.” https://www.thehulltruth.com/boating-forum/1313079-marinas-boat-insurance.html
- Hisea Dock. “Cubos modulares para docas flutuantes.” https://www.hiseadock.com/modular-floating-dock-cubes/
- Hisea Dock. “Qualidade.” https://www.hiseadock.com/quality/
- Hisea Dock. “Hisea Dock.” https://www.hiseadock.com/
- Hisea Dock. “Fale conosco.” https://www.hiseadock.com/contact-us/

 English
 Thai
 Spanish
 French
 German
 Dutch
 Italian
 Arabic
 Indonesian
 Portuguese
 Turkish