
ประกันท่าเรือ: สี่ปัจจัยที่กำหนดว่าท่าเรือของคุณจะได้รับการคุ้มครองหรือไม่
เรือของคุณมีประกันคุ้มครองหรือไม่? คำตอบสั้นๆ
เจ้าของเรือส่วนใหญ่มักถามคำถามเดียวกันว่า: ท่าเรือของฉันได้รับการคุ้มครองจากประกันหรือไม่? คำตอบที่ตรงไปตรงมาคือ คำถามนี้ไม่ถูกต้องนัก เพราะบริษัทประกันไม่เคยมองว่า “ท่าเรือ” เป็นสิ่งหนึ่ง แต่จะมองว่าเป็นทรัพย์สินที่มีตัวตน ซึ่งตัวตนนั้นคือปัจจัยที่กำหนดว่ากรมธรรม์จะให้ความคุ้มครองหรือไม่.
ท่าเรือเดียวกันบนผืนน้ำเดียวกันสามารถมีสี่สถานะที่แตกต่างกันได้ มันอาจถือเป็นส่วนหนึ่งของทรัพย์สิน (โครงสร้าง), ทรัพย์สินส่วนตัว, ทรัพย์สินทางธุรกิจ หรือสิ่งใดที่นโยบายประกันทั่วไปไม่ยอมรับ สี่คำตอบ ท่าเรือเดียว.
ก่อนอื่น ขอชี้แจงสามข้อก่อน ซึ่งข้อเหล่านี้เป็นสาเหตุหลักของความสับสน.
- นโยบายประกันเรือของคุณไม่ครอบคลุมท่าเรือ. ประกันเรือถูกออกแบบมาเพื่อคุ้มครองตัวเรือและความรับผิดชอบของคุณ Progressive อธิบายอย่างชัดเจนว่า: ท่าเรือมักไม่ได้รับการคุ้มครองภายใต้กรมธรรม์ประกันเรือ.
- “เจ้าของบ้านจะรับผิดชอบ” เป็นเงื่อนไข. ข้อนี้ใช้ได้เฉพาะเมื่อท่าเรือถูกจัดว่าเป็นโครงสร้างอื่นบนที่ดินเท่านั้น ขีดจำกัดมาตรฐานมีระดับที่ไม่สูงมาก: โดยทั่วไปอยู่ที่ประมาณ 10% ของมูลค่าที่ประกันของบ้าน ดังนั้น บ้านที่มีมูลค่า $300,000 จะได้รับความคุ้มครองสำหรับท่าเรือประมาณ $30,000 เว้นแต่จะเพิ่มขีดจำกัดดังกล่าว (Colby Insurance Group).
- ประกันน้ำท่วมไม่คุ้มครองสิ่งที่เจ้าของบ้านทำตก. นโยบายประกันน้ำท่วมแห่งชาติ (National Flood Insurance Program) ไม่ครอบคลุมทรัพย์สินส่วนใหญ่อยู่ภายนอกอาคาร โดยท่าเรือถูกระบุไว้ในรายชื่อ (Progressive; Flood Insurance Guru).
ต่อไปนี้คือกรอบการทำงานเพื่อช่วยคุณตั้งคำถามที่ถูกต้อง นี่ไม่ใช่การตีความนโยบายของคุณ; ภาษาในนโยบายและการตีความของบริษัทประกันของคุณเป็นสิ่งที่กำหนด ในท้ายที่สุด คุณจะเข้าใจว่า “การปฏิเสธ” หมายถึงอะไร คุณจะรู้ว่านโยบายของคุณมีลักษณะอย่างไร และจุดอ่อนที่แท้จริงอยู่ที่ใด.
ท่าเรือของคุณใช้รหัสประจำตัวใด?
- ตั้งอยู่คงที่ บนชายฝั่งของคุณเอง ใช้เฉพาะเพื่อผูกเรือของคุณเอง และสร้างขึ้นตามใบอนุญาต → โครงสร้าง.
- สามารถถอดออก ดึงออก หรือย้ายได้; ตั้งอยู่ที่ท่าจอดเรือเช่าหรือนอกพื้นที่ → เป็นทรัพย์สินส่วนตัว หรือไม่รวมอยู่ในความคุ้มครอง.
- ให้เช่า หรือใช้ในธุรกิจ → สินทรัพย์ธุรกิจ; เขตพื้นที่นโยบายเชิงพาณิชย์.
- ใช้สำหรับวัตถุประสงค์อื่นนอกจากการผูกเรือ (พื้นที่จัดงานปาร์ตี้, แพลตฟอร์มดำน้ำ, พื้นที่อยู่อาศัย) หรือไม่เคยได้รับอนุญาต → ไม่เป็นไปตามเงื่อนไขของผู้ให้บริการหลายราย.
สิ่งที่เจ้าของท่าเรือต้องเผชิญจริง ๆ: ห้ากรณีที่ถูกปฏิเสธและเหตุผลที่ทำให้เกิดเรื่องดังกล่าว
ระยะทางระหว่าง “ฉันมีประกัน” และ “คำขอชดเชยของฉันได้รับการจ่ายแล้ว” คือจุดที่ความหงุดหงิดเกิดขึ้น มีห้าสถานการณ์ที่เกิดขึ้นซ้ำแล้วซ้ำเล่า ไม่มีสถานการณ์ใดที่ถือเป็นความโชคร้าย แต่ทุกสถานการณ์ล้วนเป็นปัญหาด้านการจัดประเภทที่แฝงตัวมาในรูปของพายุ.
ปัจจัยอะไรที่ก่อให้เกิดการปฏิเสธในแต่ละกรณี และควรทำอย่างไรก่อน
รูปแบบที่อยู่เบื้องหลังทั้งห้ากรณีนี้คือ: ไม่มีใครถามว่าท่าเรือนั้น เป็น ก่อนที่จะถามว่าเรื่องนั้นอยู่ในขอบเขตความคุ้มครองหรือไม่ คำถามนั้นจะตามมาในขั้นต่อไป.
ท่าเรือของคุณเป็นประเภททรัพย์สินแบบใด? สี่ประเภทที่บริษัทประกันภัยกำหนด
การปฏิเสธทุกข้อข้างต้นล้วนมีต้นเหตุมาจากการตัดสินใจหนึ่งอย่างที่ผู้ให้บริการทำตั้งแต่ต้น: ทรัพย์สินนี้ประเภทใด? มีสี่ประเภทที่เป็นไปได้ คุณสามารถตรวจสอบสามปัจจัยต่อไปนี้เพื่อกำหนดว่าประเภทใดเป็นจริง: แบบฟอร์ม (จะเก็บไว้หรือทิ้งได้), ใช้ (เฉพาะการผูกเรือ, เช่า, หรือเชิงพาณิชย์), และ บันทึก (ใบอนุญาตและการติดตั้ง).
สี่บทบาทที่ท่าเรือสามารถรับได้
| อัตลักษณ์ | แบบฟอร์มทั่วไป | จุดที่มันมักตกลง | ข้อสังเกตหนึ่งที่ต้องตรวจสอบ |
|---|---|---|---|
| โครงสร้าง | ถาวร, มีชายฝั่งเป็นของตัวเอง, จุดจอดเรือส่วนตัว, ได้รับอนุญาต | กรมธรรม์ประกันภัยบ้าน ส่วน “โครงสร้างอื่น ๆ” | มันจะคงอยู่ตลอดทั้งปีหรือไม่? |
| ทรัพย์สินส่วนตัว | สามารถถอดออกได้, ตามฤดูกาล, ลอยน้ำ; ท่าจอดเรือนอกพื้นที่ | การคุ้มครองทรัพย์สินส่วนตัว, ข้อกำหนดเพิ่มเติม หรือข้อยกเว้น | คุณนำมันขึ้นจากน้ำได้ไหม? |
| สินทรัพย์ทางธุรกิจ | ให้เช่าหรือใช้เพื่อวัตถุประสงค์ทางการค้า | นโยบายการค้า, ตลาดแยกต่างหาก | มีใครจ่ายเงินเพื่อใช้บริการนี้ไหม? |
| ไม่ตรงตามเงื่อนไข | การใช้ที่ไม่เกี่ยวข้องกับการผูกเรือ; การก่อสร้างโดยไม่ได้รับอนุญาต | ไม่มีนโยบายประกันส่วนบุคคลทั่วไปใดที่จะยอมรับสิ่งนี้ | สิ่งนั้นได้รับอนุญาตหรือไม่ และใช้เพื่ออะไร? |
“โครงสร้างอื่น”: เมื่อท่าเรือเป็นส่วนหนึ่งของทรัพย์สิน
สมมติว่าท่าเรือตั้งอยู่บนชายฝั่งของคุณเองและใช้เพื่อผูกเรือของคุณเอง โดยทั่วไปแล้วมันจะถูกรวมอยู่ในส่วน “โครงสร้างอื่น ๆ” ของกรมธรรม์ประกันบ้าน ความคุ้มครองนี้มีอยู่จริง แต่ขีดจำกัดการชดเชยตามค่าเริ่มต้นนั้นต่ำมาก: มักอยู่ที่ประมาณ 10% ของมูลค่าที่ประกันของบ้าน (Colby Insurance Group) เจ้าของบ้านมักไม่สังเกตเห็นขีดจำกัดนี้จนกระทั่งได้รับใบเสนอราคาสำหรับการสร้างใหม่ นั่นคือตอนที่ช่องว่างระหว่าง $30,000 กับค่าใช้จ่ายในการสร้างใหม่ทั้งหมดเริ่มปรากฏชัด การจัดประเภทนี้ยังสมมติว่าท่าเรือติดกับทรัพย์สินของคุณและใช้สำหรับการผูกเรือ หากไม่เป็นไปตามเงื่อนไขดังกล่าว การจัดประเภทก็จะเปลี่ยนไป.
เมื่อท่าเรือกลายเป็นทรัพย์สินส่วนตัว
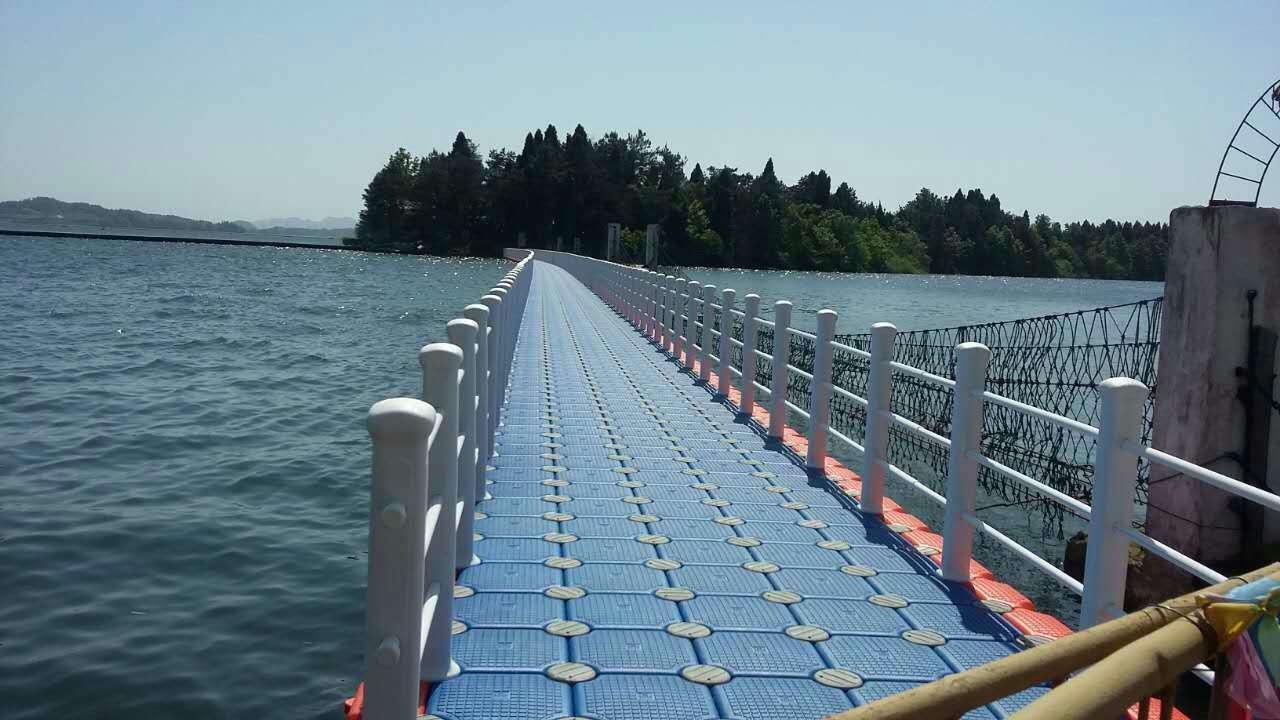
บริษัทประกันภัยสองแห่งอาจมองท่าเรือเดียวกันแต่เห็นสิ่งต่างกัน Progressive ระบุว่า บริษัทประกันภัยบางแห่ง “อาจพิจารณาท่าเรือที่สามารถถอดออกได้ว่าเป็นทรัพย์สินส่วนตัวแทนที่จะเป็นโครงสร้างจริง” DockGear รายงานว่า มีรูปแบบเดียวกันสำหรับท่าเรือลอยน้ำและท่าเรือตามฤดูกาล ซึ่งมักถูกจัดว่าเป็นทรัพย์สินส่วนตัว หรือถูกยกเว้นความคุ้มครองโดยสิ้นเชิง เว้นแต่จะระบุไว้เป็นโครงสร้างที่ระบุชื่อ.
สิ่งที่กำหนดการจำแนกประเภทไม่ใช่คำว่า “dock” แต่เป็นว่าสิ่งนั้นสามารถถูกนำออกไปได้หรือไม่ บริษัทประกันภัยสองแห่งอาจพิจารณาสิ่งลอยน้ำเดียวกันและจัดประเภทให้มันเป็นสองประเภทที่แตกต่างกัน นโยบายประกันที่ให้ความคุ้มครอง (หากมี) จะขึ้นอยู่กับความแตกต่างในการจัดประเภทนั้น.
การแบ่งประเภทนี้ยังอธิบายถึงช่องว่างที่มักถูกมองข้ามในส่วนที่เกี่ยวกับท่าเรือเช่าและท่าเรือนอกพื้นที่ด้วย โดยโครงสร้างนอกพื้นที่นั้นไม่ได้รับการคุ้มครองตามกรมธรรม์ประกันภัยบ้านโดยอัตโนมัติ แต่จำเป็นต้องมีเอกสารเพิ่มเติมเฉพาะ (Colby Insurance Group) ท่าเรือที่อยู่ในมารีนาห่างออกไปสามไมล์นั้น ถือเป็นปัญหาด้านกรมธรรม์ที่แตกต่างจากท่าเรือในสวนหลังบ้านของคุณ.
เมื่อท่าเรือถือเป็นสินทรัพย์ทางธุรกิจ
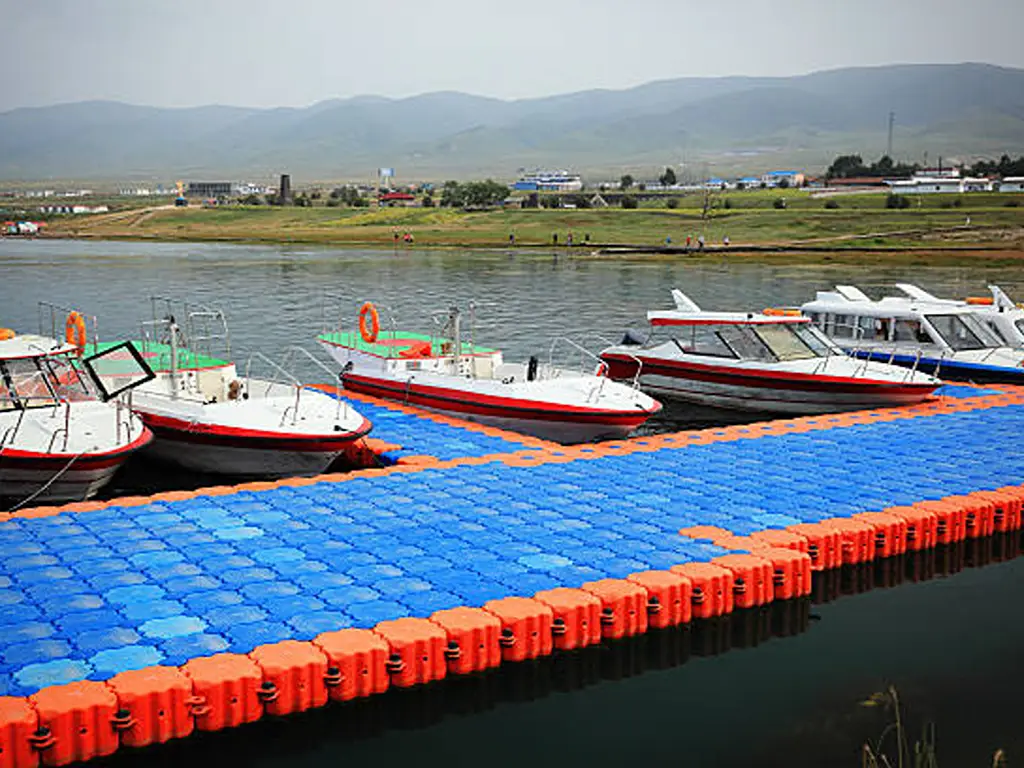
หากให้เช่าท่าเรือ หรือดำเนินการเป็นส่วนหนึ่งของธุรกิจ นโยบายประกันส่วนบุคคลจะไม่มีผลบังคับใช้กับท่าเรือนั้นแล้ว ท่าทีของ Progressive ชัดเจนว่า เจ้าของมารีน่า หรือท่าเรือที่ใช้งานเชิงพาณิชย์ จำเป็นต้องมีนโยบายประกันเชิงพาณิชย์ ตลาดประกันเชิงพาณิชย์มีความต้องการเฉพาะตัว และไม่เสมอไปที่จะมีความต้องการสูง ดังที่ Colby กล่าวไว้ว่า “ท่าเรือที่ให้เช่านั้นยากที่จะรับประกัน” สิ่งนี้ควรทราบไว้ก่อนที่ท่าเรือจะกลายเป็นแหล่งรายได้ มีข้อกำหนดอีกข้อในชั้นนี้ที่สำคัญต่อผู้ใช้งานเรือ ท่าจอดเรือและคอนโดมิเนียมท่าเรือมักกำหนดให้ เรือ เจ้าของเรือต้องทำประกันความรับผิดชอบทางกฎหมาย มีหัวข้อหนึ่งระบุถึงข้อกำหนดขั้นต่ำที่ $300,000 (The Hull Truth) หากคุณจอดเรือที่มารีนา คำถามแรกเกี่ยวกับประกันอาจไม่ได้เกี่ยวข้องกับท่าจอดเรือของคุณเลย.
เมื่อไม่มีนโยบายร่วมใดที่จะรับมือกับเรื่องนี้
ชั้นที่เข้มงวดที่สุดเกี่ยวข้องกับการใช้งานและเอกสารมากกว่าการเป็นเจ้าของ บริษัทประกันภัยแห่งหนึ่งได้ประกาศกฎการรับประกันสำหรับรัฐนอร์ทแคโรไลนาไว้อย่างเข้มงวด ท่าเรือที่จะได้รับการรับรองต้องเป็น “โครงสร้างที่ยื่นออกมาจากชายฝั่งลงสู่น้ำ ซึ่งเรือสามารถผูกจอดได้” จากนั้นกฎระเบียบก็ปิดประตูไว้ว่า: “โครงสร้างอื่น ๆ ทั้งหมดที่อยู่เหนือผิวน้ำไม่เข้าเกณฑ์” ท่าเรือที่สร้างขึ้นเพื่อวัตถุประสงค์อื่นนอกจากการผูกเรือถูกระบุชื่อและยกเว้นไว้ “ท่าเรือสำหรับจัดงานปาร์ตี้ 2 ชั้น แพลตฟอร์มดำน้ำ หรือที่พักอาศัยไม่เข้าเกณฑ์” (แนวทางพิจารณารับประกันภัยของ Homeowners of America) เมื่อรวมกับกรณีการก่อสร้างโดยไม่ได้รับอนุญาต คุณก็จะเข้าใจเหตุผลของการปฏิเสธครั้งที่สองที่กล่าวถึงก่อนหน้านี้ในบทความนี้ได้อย่างครบถ้วน.
มีข้อยกเว้นหนึ่งข้อที่เปลี่ยนกรอบการคิด: โครงสร้างบางประเภทที่ลอยน้ำสามารถจัดประเภทเป็นเรือแทนที่จะเป็นทรัพย์สิน “ประกันทรัพย์สินลอยน้ำครอบคลุมบ้านลอยน้ำ บ้านเรือ หรือเรือที่ไม่มีเครื่องยนต์” ตามคำอธิบายของผู้แสดงความคิดเห็นจากวงการประกันภัย (r/Insurance) หากโครงสร้างของคุณลอยน้ำและใช้งานเหมือนเรือ ให้สอบถามเกี่ยวกับตลาดประกันภัยนั้นโดยตรง.
สิ่งที่ได้รับการคุ้มครอง สิ่งที่ไม่ได้รับการคุ้มครอง และสิ่งที่ยังมีการโต้แย้ง
ประเภทของกรมธรรม์จะกำหนดว่ากรมธรรม์ใดมีผลบังคับใช้ ส่วนสาเหตุของความเสียหายจะเป็นตัวกำหนดว่ากรมธรรม์นั้นจะจ่ายค่าชดเชยหรือไม่ บริษัทประกันภัยต่างเห็นพ้องกันในหลักการทั่วไปของเรื่องนี้ โดยทั่วไปแล้ว ไฟ ฟ้าผ่า ลม และลูกเห็บ จะอยู่ในขอบเขตความคุ้มครองของกรมธรรม์มาตรฐาน ส่วนความเสียหายจากน้ำท่วม การแข็งตัวของน้ำ และความเสียหายจากคลื่น จะอยู่นอกขอบเขตความคุ้มครอง เว้นแต่จะมีการเพิ่มเงื่อนไขเฉพาะไว้.
สาเหตุใดของความสูญเสียที่มักได้รับการชดเชย
| สาเหตุของความสูญเสีย | ท่าเรือของเอกชน | เช่าหรือดำเนินการ | นโยบายเกี่ยวกับน้ำท่วม | สิ่งที่ต้องตรวจสอบ |
|---|---|---|---|---|
| ไฟ, สายฟ้า, ลม, ลูกเห็บ, การทำลายทรัพย์สินโดยเจตนา, การชนจากยานพาหนะ | โดยทั่วไปจะได้รับการคุ้มครองหากทรัพย์สินนั้นเป็นโครงสร้างหรือทรัพย์สินส่วนตัว | เฉพาะตามนโยบายทางการค้าเท่านั้น | ไม่ใช่ความเสียหายจากน้ำท่วม | ขีดจำกัด ไม่ใช่ความเสี่ยง: โครงสร้าง 10% เทียบกับขีดจำกัดมูลค่าทรัพย์สินส่วนตัว |
| น้ำท่วมและคลื่นพายุ | โดยทั่วไปจะไม่รวม | ไม่รวมในส่วนส่วนตัว; โปรดตรวจสอบเงื่อนไขทางการค้า | ชื่อกรมธรรม์มาตรฐานของ NFIP ระบุท่าเรือเป็นหนึ่งในข้อยกเว้น | ว่าตลาดประกันน้ำท่วมภาคเอกชนจะรับประกันอาคารดังกล่าวหรือไม่ และภายใต้เงื่อนไขใด |
| การเคลื่อนไหวของคลื่น | มักถูกปฏิเสธ แม้แต่ในกรณีของพายุที่มีชื่อ | รูปแบบเดียวกัน | ไม่ใช้ | วิธีที่นโยบายนี้แยกความเสียหายจากลมและความเสียหายจากคลื่นไว้อย่างชัดเจนในเอกสาร |
| การแช่แข็ง การละลาย น้ำหนักของน้ำหรือน้ำแข็ง | ถูกยกเว้นโดยค่าเริ่มต้น | โครงสร้างคำตอบที่เหมือนกัน | ไม่ใช่ความเสียหายจากน้ำท่วม | ไม่ว่าบริษัทประกันของคุณจะเสนอการขยายความคุ้มครองที่เทียบเท่าหรือไม่ และในวงเงินเท่าใด; มีบริษัทประกันหนึ่งแห่งที่ขายการขยายความคุ้มครองท่าเรือแบบ $30,000 ซึ่งครอบคลุมสาเหตุเหล่านี้อย่างแม่นยำ “ไม่ว่าจะเกิดจากลมหรือไม่” (Central Insurance) |
| ปิด | ไม่รวมอยู่ในความคุ้มครอง เว้นแต่จะเกิดจากสาเหตุที่อยู่ในความคุ้มครอง เช่น สิ่งของที่ตกลงมา | เหมือนกัน | ไม่ใช้ | อะไรต้องตกลง และตกลงบนอะไร |
| การบำรุงรักษาและการสึกหรออย่างค่อยเป็นค่อยไป | ถูกยกเว้นทุกที่ | ไม่รวม | ไม่ใช้ | ข้อมูลที่แยกความเสียหายจากพายุออกจากความเก่า |
พื้นที่กลางทะเลที่เต็มไปด้วยความท้าทาย: คลื่นที่เกิดจากลม, ลอยตัวที่ถูกยกขึ้น, และเรือที่ลอยไปตามกระแสน้ำ
มีสามสถานการณ์ที่ไม่อาจจัดประเภทได้อย่างชัดเจน และนี่คือจุดที่ข้อพิพาทส่วนใหญ่เกิดขึ้น.
ลม versus คลื่น. หลังจากพายุผ่านไป ท่าเรือที่ได้รับความเสียหายเดียวกันนี้สามารถอธิบายได้สองทาง การอธิบายนี้จะเป็นตัวกำหนดการเรียกร้องค่าชดเชย ผู้ประเมินความเสียหายมักอธิบายการกระทำของคลื่นว่าเป็นเหตุผลในการปฏิเสธการเรียกร้องตามขั้นตอนปกติ (r/adjusters) ดังนั้นคำถามที่สำคัญในทางปฏิบัติจึงไม่ใช่ “มีพายุเกิดขึ้นหรือไม่” แต่เป็น “สาเหตุใดที่ระบุในเอกสาร” ถามบริษัทประกันของคุณด้วยคำถามที่ชัดเจนหนึ่งข้อ ก่อนที่คุณจะต้องการมัน: เมื่อลมผลักน้ำจนทำให้ท่าเรือเสียหาย นโยบายประกันจะถือว่าความเสียหายนั้นเป็นความเสียหายจากลมหรือความเสียหายจากคลื่น? ขอให้ได้รับคำตอบเป็นลายลักษณ์อักษร.
เรือลอยที่ติดฝั่ง. พายุลมได้ยกท่าเรือลอยขึ้นและผลักมันไปชนกับกำแพงกันคลื่นหรือสนามหญ้า ตอนนี้ประเด็นที่ถกเถียงกันคือว่า ลมหรือน้ำเป็นสาเหตุที่ทำให้ท่าเรือเคลื่อนที่ไป คาดการณ์ว่าจะมีแรงเสียดทาน และคาดการณ์ว่าคำถามก่อนหน้านี้จะมีบทบาทสำคัญ.
เรือของคนอื่น. เรือของเพื่อนบ้านหลุดจากเชือกและชนเข้ากับท่าเรือของคุณ นี่เป็นประเด็นเกี่ยวกับความรับผิดชอบตามกรมธรรม์ประกันภัยของเขา ไม่ใช่ประเด็นเกี่ยวกับขอบเขตความคุ้มครองตามกรมธรรม์ของคุณ ถ่ายภาพทุกสิ่งทุกอย่างก่อนเริ่มซ่อมแซม คำแนะนำจากผู้ประเมินความเสียหายคนหนึ่ง: “ถ่ายภาพไว้ (ทั้งภาพมุมกว้างและภาพความเสียหาย)” นี่คือวิธีประกันภัยที่ถูกที่สุดในบทความนี้.
ใครจะเป็นผู้รับผิดชอบค่าใช้จ่ายเมื่อท่าเรือไม่ใช่สาเหตุ
ด้านความรับผิดชอบมีแผนประกันสั้นๆ ของตัวเอง หากคุณทำให้ท่าเรือของมารีน่าได้รับความเสียหายด้วยเรือของคุณ ความคุ้มครองความรับผิดชอบของเรือคุณอาจจ่ายค่าชดเชย (Progressive) หากท่าเรือที่จุดจอดเรือที่คุณเช่าได้รับความเสียหาย ผู้ดำเนินการจะเป็นผู้รับผิดชอบในการประกันภัย นโยบายประกันบ้านของคุณไม่เคยถูกนำมาใช้ (American Family Insurance) และหากมีผู้มาเยือนได้รับบาดเจ็บบนท่าเรือของคุณ ความเสี่ยงนั้นเป็นของคุณเอง นั่นคือเหตุผลที่เจ้าของท่าเรือบางรายเพิ่มการคุ้มครองแบบร่ม (Umbrella Coverage) เมื่อวงเงินคุ้มครองหลักถูกใช้จนหมด (DockGear) ไม่มีสายประกันใดในนี้ที่ต้องการแนวคิดนโยบายใหม่ แต่ต้องการให้คุณรู้ว่าตัวเองกำลังยืนอยู่บนชั้นใดของแผนผัง.
การลดความเหลื่อมล้ำ: แผนปฏิบัติการสั้นๆ
ห้าขั้นตอน ตามลำดับนี้ เพราะแต่ละขั้นตอนจะส่งผลต่อขั้นตอนถัดไป.
ห้าขั้นตอน ตามลำดับ
หมายเหตุที่ตรงไปตรงมาเกี่ยวกับค่าใช้จ่าย ไม่มีรายชื่อราคาสาธารณะที่น่าเชื่อถือสำหรับประกันท่าเรือ การกำหนดอัตราค่าประกันขึ้นอยู่กับรัฐ บริษัทประกัน ประเภทของท่าเรือ และโปรไฟล์ความเสี่ยง ผู้ใดที่เสนอราคาเป็นตัวเลขเดียวนั้นกำลังคาดเดาเท่านั้น สิ่งที่คุณสามารถขอจากบริษัทประกันได้คือพื้นฐานการกำหนดอัตราค่าประกัน: ปัจจัยใดที่ส่งผลต่อค่าประกัน และส่งผลมากน้อยเพียงใด การสนทนานี้มีค่ามากกว่าตัวเลขเฉลี่ยใดๆ.
ความหมายของเรื่องนี้คืออะไร หากท่าเรือเป็นธุรกิจของคุณ ไม่ใช่แค่พื้นที่หลังบ้าน
ทุกข้อความข้างต้นจะมีความหมายที่แตกต่างไปเมื่อท่าเรือเป็นสินทรัพย์ที่สร้างรายได้ แทนที่จะเป็นเพียงสิ่งอำนวยความสะดวกในสวนหลังบ้าน สำหรับท่าจอดเรือ สโมสรริมน้ำ รีสอร์ท และท่าเรือใดๆ ที่รับลูกค้าแทนที่จะเป็นครอบครัว รูปแบบนี้สามารถสรุปได้ในหนึ่งประโยค. ความสามารถในการรับประกันของท่าเรือไม่ได้ถูกกำหนดเมื่อซื้อประกัน แต่ถูกกำหนดเมื่อซื้อท่าเรือ.
ข้อมูลระบุตัวตนที่ผู้ให้บริการกำหนดไว้จะติดตามรูปแบบ การใช้งาน และบันทึกข้อมูล ทั้งสามอย่างนี้ถูกกำหนดไว้ตั้งแต่ตอนซื้อและติดตั้ง การติดตั้งสองระบบที่เหมือนกันอาจถูกจัดอยู่ในหมวดหมู่ความเสี่ยงที่ต่างกันบนเอกสาร ความแตกต่างคือ: ระบบหนึ่งมีหลักฐานเอกสารที่ชัดเจน ส่วนอีกระบบหนึ่งไม่มี ใบอนุญาต บันทึกการติดตั้ง ข้อมูลโครงสร้าง และวิธีการยึดตรึง ไม่ใช่เพียงเอกสารธรรมดา แต่เป็นข้อมูลสำคัญที่ใช้ในการจัดประเภท ซึ่งกำหนดว่ากรมธรรม์จะคุ้มครองหรือไม่ และคำขอชดเชยจะได้รับการจ่ายหรือไม่ ให้ปฏิบัติกับข้อมูลเหล่านี้เหมือนสินทรัพย์ถาวร ที่รวบรวมไว้ตั้งแต่ตอนซื้อและเก็บรักษาไว้พร้อมกับสินทรัพย์ เมื่อนั้น การเจรจาเรื่องคำขอชดเชยจะกลายเป็นการอ่านบันทึกข้อมูล ไม่ใช่การต่อรองจากความจำ.
เราไม่จัดทำนโยบายประกันและไม่ดำเนินการจ่ายค่าสินไหมทดแทน สิ่งที่เราสามารถมอบให้คุณคือส่วนอีกครึ่งหนึ่งของข้อมูลนั้น ทุกตัวลอยที่เราส่งออกไปล้วนผ่านการทดสอบแรงดึงก่อนออกจากสายการผลิต การทดสอบแรงดึงตามแนวทแยงของตัวลอยของเราได้ทนทานได้สูงสุดถึง 14,389 N รายละเอียดโครงสร้างถูกระบุไว้อย่างชัดเจน ไม่ใช่เพียงการบอกเป็นนัย ส่วนต่อมีความหนา 19 มม. ฝาปิดปลายที่มีเกลียวปิดผนึกแต่ละห้อง และห้องว่างภายในยังคงลอยตัวได้แม้ผนังจะแตกก็ตาม นี่คือข้อมูลที่จำเป็นสำหรับการพิจารณาคำขอชดเชยหรือการตรวจสอบการรับประกันภัย ข้อมูลนี้สามารถใช้ได้สำหรับ ช่วงการลอยตัวและค่าความทนทานต่อน้ำหนัก และสำหรับ วิธีตรวจสอบทุกลอยน้ำก่อนส่งสินค้า. Hisea Dock ได้ผลิตระบบท่าเรือลอยตัวแบบโมดูลาร์ทำจาก HDPE มาตั้งแต่ปี 2006 ก่อนที่จะเริ่มขั้นตอนการดำเนินการเอกสาร คุณสามารถรับข้อมูลจำเพาะและบันทึกผลการทดสอบได้ทันที ติดต่อทีมงานของเราหรือตัวแทนจำหน่ายในพื้นที่ของคุณ.
ก่อนที่จะเริ่มทำเอกสาร
ดูข้อมูลทางเทคนิคและรายงานผลการทดสอบของท่าเรือของคุณ
บอกเราว่าคุณกำลังสร้างอะไร — ท่าเรือส่วนตัว, แถวท่าเรือมารีนา, หรือแพลตฟอร์มทำงาน — และเราจะส่งเอกสารทางโครงสร้างสำหรับทุ่นลอยน้ำที่คุณกำลังพิจารณา: วัสดุ, ความสามารถรับน้ำหนัก, และวิธีการทดสอบทุ่นลอยน้ำแต่ละตัว.
ขอรับชุดข้อมูลทางเทคนิคแหล่งอ้างอิง
- Progressive. “ท่าเรืออยู่ในความคุ้มครองของประกันหรือไม่?” https://www.progressive.com/answers/boat-docks-and-insurance/
- Colby Insurance Group. “เจ้าของท่าจอดเรือ โปรดเข้าใจตัวเลือกการคุ้มครองประกันภัยของคุณ” https://colby-group.com/blog/boat-slip-owners-understand-your-coverage-options/
- Central Insurance. “การคุ้มครองท่าเรือ” https://www.central-insurance.com/docs/home-boat-dock.htm
- American Family Insurance. “ประกันบ้านครอบคลุมท่าเรือหรือไม่?” https://www.amfam.com/resources/articles/understanding-insurance/boat-dock-coverage
- เจ้าของบ้านในอเมริกา. “เงื่อนไขความเหมาะสมของโครงสร้างอื่น ๆ (NC).” http://ptshelp.hoaic.com/index.cfm/underwriting-guidelines/north-carolina-homeowners/other-structures-eligibility-nc
- ผู้เชี่ยวชาญด้านประกันน้ำท่วม “ประกันน้ำท่วมครอบคลุมท่าเรือหรือไม่?” https://www.floodinsuranceguru.com/floodvideoblog/does-flood-insurance-cover-docks
- Reddit r/adjusters. “Boat Lift-Insurance.” https://www.reddit.com/r/adjusters/comments/1akhl0c/boat_liftinsurance/
- Reddit r/adjusters. “ความเสียหายที่ท่าเรือและความเสียหายของเครื่องยกเรือ” https://www.reddit.com/r/adjusters/comments/ysibgp/boat_dock_damages_boat_lift_damage/
- Reddit r/Insurance. “ประกันที่ดินที่คุ้มครองโครงสร้างอื่น ๆ (ไม่ใช่เพียงความรับผิดชอบทางกฎหมายเท่านั้น)” https://www.reddit.com/r/Insurance/comments/1fg0itn/land_insurance_that_will_cover_other_structures/
- The Hull Truth. “ประกันท่าเรือ.” https://www.thehulltruth.com/boating-forum/884553-dock-insurance.html
- The Hull Truth. “ท่าเรือและประกันเรือ” https://www.thehulltruth.com/boating-forum/1313079-marinas-boat-insurance.html

 English
 Thai
 Spanish
 French
 German
 Dutch
 Italian
 Arabic
 Indonesian
 Portuguese
 Turkish