
Tekne İskelesi Sigortası: İskelenizin Kapsamda Olup Olmadığını Belirleyen Dört Unsur
Teknenizin İskelesi Sigorta Kapsamında mı? Kısa Cevap
Çoğu tekne sahibi aynı soruyu sorar: Teknemdeki iskele sigorta kapsamına giriyor mu? Dürüst cevap şudur: Bu soru biraz yanlış yönlendirilmiş. Sigorta, “bir iskeleyi” asla dikkate almaz. Sigorta, bir kimliğe sahip bir mülkü dikkate alır. Poliçenin geçerli olup olmayacağına bu kimlik karar verir.
Aynı suda bulunan aynı iskeleler dört farklı kimlik taşıyabilir. Bunlar gayrimenkulün bir parçası (bir yapı), kişisel mülk, ticari varlık ya da hiçbir genel poliçenin kapsamına girmeyen bir şey olabilir. Dört cevap, tek bir iskele.
Öncelikle üç düzeltme. Karışıklığın büyük kısmı bunlardan kaynaklanıyor.
- Tekne sigortanız iskeleyi kapsamamaktadır. Tekne sigortası, tekneye ve sizin sorumluluklarınıza odaklanır. Progressive bunu açıkça belirtir: Tekne iskeleleri genellikle tekne sigorta poliçesi kapsamında değildir.
- “Ev sahipleri bunu karşılar” ifadesi şartlıdır. Bu durum, iskelenin mülkteki “diğer yapı” kategorisine girmesi halinde geçerlidir. Varsayılan limit oldukça düşüktür: genellikle evin sigorta değerinin yaklaşık 10%’si kadardır. Dolayısıyla, $300.000 değerindeki bir ev, limit yükseltilmedikçe iskele için yaklaşık $30.000 tutarında teminat sağlar (Colby Insurance Group).
- Sel sigortası, ev sahiplerinin kapsam dışı bıraktığı riskleri karşılamaz. Ulusal Sel Sigortası Programı’nın standart poliçesi, açık havada bulunan mülklerin çoğunu kapsam dışında bırakmaktadır. İskeleler bu listede açıkça belirtilmiştir (Progressive; Flood Insurance Guru).
Aşağıda, doğru soruları sormaya yönelik bir çerçeve sunulmaktadır. Bu, poliçenizin bir yorumu değildir; poliçe metni ve sigorta şirketinizin yorumu geçerlidir. Bu yazıyı bitirdiğinizde, bir red kararının gerçekte ne anlama geldiğini anlayacaksınız. Sigorta poliçenizin hangi kimliği taşıdığını ve gerçek eksikliklerin nerede olduğunu öğreneceksiniz.
Dock’unuz hangi kimliği taşıyor?
- Kendi sahil şeridinde sabit duran, yalnızca kendi teknenizi bağlamak için kullanılan, izin alınarak inşa edilmiş → yapı.
- Çıkarılabilir, dışarı çekilebilir veya taşınabilir; kiralık veya tesis dışı bir demirleme yerinde bulunur → kişisel mülk veya hariç tutulur.
- Kiraya verilmiş veya ticari amaçla kullanılmış → ticari varlık; ticari poliçe kapsamı.
- Demirleme dışında herhangi bir amaçla kullanılması (parti güvertesi, dalış platformu, yaşam alanı) veya hiç izin verilmemesi durumunda → birçok taşıyıcıda uygun değildir.
Liman Sahiplerinin Gerçekte Karşılaştıkları Sorunlar: Beş Red Kararı ve Nedenleri
“Sigortam var” ile “tazminatım ödendi” arasındaki mesafe, tam da hayal kırıklığının yaşandığı yerdir. Beş farklı durum defalarca tekrarlanır. Bunların hiçbiri şanssızlık değildir. Her biri, bir fırtına kılığına bürünmüş bir sınıflandırma sorunudur.
Her bir reddedilmeyi ne tetikler ve ilk olarak ne yapılmalıdır?
Beşinin hepsinin ardındaki ortak nokta: kimse rıhtımın ne olduğunu sormadı şudur Kapsamda olup olmadığını sormadan önce. Bu soru daha sonra gelecek.
İskeleniz Ne Tür Bir Mülk? Sigorta Şirketlerinin Belirlediği Dört Sınıflandırma
Yukarıdaki her bir reddedilme, taşıyıcının başlangıçta aldığı tek bir karara dayanır: Bu ne tür bir mal? Dört farklı durum söz konusu olabilir. Hangi durumun geçerli olduğunu belirlemek için kontrol edebileceğiniz üç unsur vardır: form (kalsın mı, yoksa gitsin mi?), kullanım (sadece demirleme, kiralık veya ticari) ve kayıtlar (izinler ve kurulum).
Bir Rıhtımın Taşıyabileceği Dört Kimlik
| Kimlik | Tipik Form | Genellikle Nereye Düşer? | Kontrol Edilmesi Gereken Bir İpucu |
|---|---|---|---|
| Yapı | Kalıcı, kendine ait sahil şeridi, özel bağlama yeri, ruhsatlı | Ev sahibi sigorta poliçesi, “diğer yapılar” bölümü | Yıl boyunca yerinde kalır mı? |
| Kişisel mal | Çıkarılabilir, mevsimlik, yüzer; tesis dışı bağlama yerleri | Kişisel mal teminatı, ek madde veya istisna | Onu sudan çıkarabilir misin? |
| İşletme varlığı | Kiraya verilmiş veya ticari amaçla işletilen | Ticaret politikası, ayrı pazar | Bunu kullanmak için para ödeyen var mı? |
| Uygun olmayan | Demirleme dışı kullanım; izinsiz yapılar | Hiçbir genel kişisel sigorta poliçesi bunu karşılamaz | Bu izin veriliyor muydu ve ne için kullanılıyor? |
“Diğer yapılar”: Rıhtım, mülkün bir parçası olduğunda
Dock’un kendi kıyı şeridinizde sabit kaldığını ve kendi teknenizi bağladığını varsayalım. Bu durum genellikle ev sahibi sigorta poliçesinin “diğer yapılar” bölümünde yer alır. Teminat gerçektir. Varsayılan üst sınır düşüktür: genellikle evin sigorta değerinin 10% civarındadır (Colby Insurance Group). Ev sahipleri, yenileme teklifi gelene kadar bu sınırı nadiren fark ederler. İşte o zaman $30.000 ile tam yeniden inşa arasındaki fark ortaya çıkar. Bu sınıflandırma, iskelenin mülkünüze bağlı olduğunu ve tekneyi bağlamak için kullanıldığını varsayar. Bu koşulların dışına çıkıldığında durum değişir.
Rıhtım kişisel mülk haline geldiğinde
İki sigorta şirketi aynı iskeleye baktığında iki farklı şey görebilir. Progressive, bazı sigorta şirketlerinin “sökülebilen iskeleleri gerçek bir yapı yerine kişisel mülk olarak değerlendirebileceğini” belirtiyor. DockGear ise yüzer ve mevsimlik iskeleler için de aynı eğilimi bildiriyor. Bu iskeleler genellikle kişisel mülk olarak değerlendirilir ya da “adlandırılmış yapı” olarak eklenmedikleri sürece sigorta kapsamı dışında tutulur.
Kimliği belirleyen unsur “rıhtım” kelimesi değildir. Önemli olan, söz konusu şeyin kaldırılıp kaldırılamayacağıdır. İki sigorta şirketi aynı yüzen varlığa bakıp ona iki farklı sınıflandırma atayabilir. Varsa, buna yanıt veren poliçe bu ayrımdan kaynaklanır.
Aynı ayrım, kiralık ve tesis dışı iskelelerde görülen bu farkı da açıklıyor. Tesis dışındaki bir yapı, varsayılan olarak ev sahibi sigortası kapsamında yer almaz. Bunun için ayrı bir ek madde gereklidir (Colby Insurance Group). Bir marinada, üç mil uzakta bulunan bir iskele, arka bahçenizdeki iskeleden farklı bir sigorta sorunu oluşturur.
Rıhtım bir işletme varlığı olduğunda
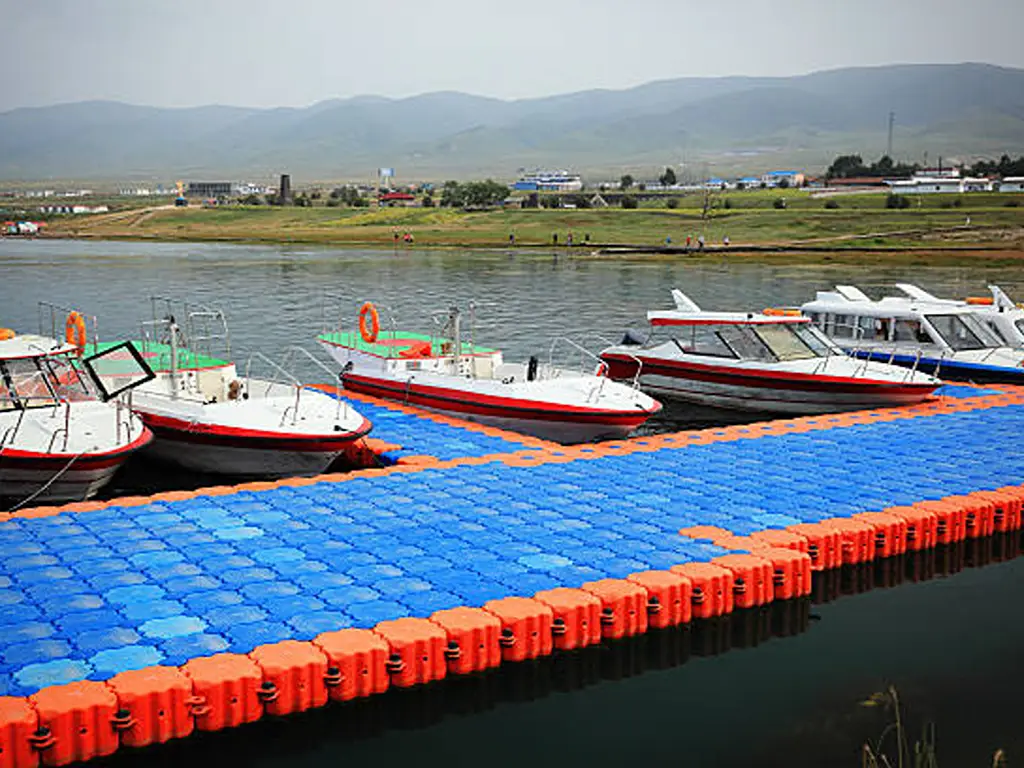
İskeleyi kiraya verirseniz ya da bir işletmenin parçası olarak işletirseniz, kişisel sigorta poliçesi artık bu durum için geçerli olmaz. Progressive’in tutumu nettir: Bir marina sahibi ya da ticari amaçla kullanılan bir iskele için ticari bir sigorta poliçesi gereklidir. Ticari sigorta piyasasının kendine özgü bir talebi vardır. Bu talep her zaman yüksek değildir. Colby’nin de belirttiği gibi: “Kiralanan tekne bağlama yerlerini sigortalamak zordur.” Bir bağlama yeri gelir kaynağı haline gelmeden önce bunu bilmek önemlidir. Bu konuyla ilgili tekneciler için önemli olan bir nokta daha var. Marinalar ve iskele daireleri genellikle tekne Sahibinin sorumluluk sigortası yaptırması zorunludur. Bir forum başlığında $300.000 tutarında asgari sigorta şartı belirtilmiştir (“The Hull Truth”). Bir marinaya demir atarsanız, sigorta konusunda size sorulan ilk soru, demir attığınız yerle hiç ilgisi olmayabilir.
Hiçbir ortak politika bunu kabul etmediğinde
En katı kriter, mülkiyetten ziyade kullanım ve evraklarla ilgilidir. Bir sigorta şirketinin Kuzey Carolina için yayınladığı risk değerlendirme kuralları oldukça katıdır. Kriterlere uyan bir iskele, “teknelerin demirlenebileceği, kıyıdan su kütlesine doğru uzanan bir yapı” olmalıdır. Ardından kurallar kapıyı kapatır: “Su üzerinde bulunan diğer tüm yapılar uygun değildir.” Bağlama dışında başka bir amaçla inşa edilen iskeleler açıkça belirtilerek hariç tutulur. “İki katlı parti iskeleleri, dalış platformları veya yaşam alanları uygun değildir” (Homeowners of America sigorta kabul kuralları). Buna izinsiz inşaat da eklenince, bu makalenin başlarında bahsedilen ikinci reddedilme durumu tam olarak açıklanmış olur.
Nadir görülen bir durum ise bu çerçeveyi tersine çeviriyor: Bazı yüzen yapılar, “mülk” yerine “gemi” olarak değerlendirilebilir. Sigorta sektöründen bir yorumcunun da belirttiği gibi (“r/Insurance”), “Yüzen Mülk Sigortası, yüzen evleri, tekne evlerini veya motorsuz gemileri kapsar.” Yapınız yüzüyor ve bir tekne gibi kullanılıyorsa, bu sigorta piyasası hakkında adını belirterek bilgi alın.
Neler Kapsam Dahilinde, Neler Değil ve Neler Tartışmalı
Hangi poliçenin geçerli olacağı, sigortalıya göre belirlenir. Kayıp nedeni ise o poliçenin tazminat ödeyip ödemeyeceğini belirler. Sigorta şirketleri bu konunun genel hatları üzerinde mutabık kalır. Yangın, yıldırım, rüzgâr ve dolu genellikle standart bir poliçenin kapsadığı riskler arasındadır. Sel, donma ve dalga hasarı ise, özel bir ekleme yapılmadıkça kapsam dışında kalır.
Genellikle Hangi Kayıp Nedenleri Tazmin Edilir?
| Zararın nedeni | Özel mülkiyete ait rıhtım | Kiralanmış veya işletilen | Sel sigortası poliçesi | Neler kontrol edilmeli |
|---|---|---|---|---|
| Yangın, yıldırım, rüzgâr, dolu, kasıtlı tahribat, araç çarpması | Kimlik, yapı veya kişisel mülkiyet ise genellikle kapsam dahilindedir | Yalnızca ticari bir politika çerçevesinde | Sel hasarı değil | Sınır, tehlike değil: 10% yapıları ile kişisel mülkiyet üst sınırlarının karşılaştırılması |
| Sel ve fırtına dalgası | Genellikle hariç tutulur | Özel sektör hariç; ticari şartları kontrol edin | NFIP standart poliçesi, iskeleleri hariç tutulanlar arasında saymaktadır | Özel sel sigortası piyasasının bu yapıya sigorta yazıp yazmayacağı ve hangi koşullarda yazacağı |
| Dalga hareketi | Genellikle reddedilir; adı belirlenmiş bir fırtınada bile | Aynı desen | Uygulanmaz | Politikanın rüzgâr hasarını dalga hasarından yazılı olarak nasıl ayırdığı |
| Donma, çözülme, su veya buzun ağırlığı | Varsayılan olarak hariç tutulur | Cevabın aynı yapısı | Sel hasarı değil | Sigorta şirketinizin benzer bir ek teminat sunup sunmadığı ve bu teminatın limitinin ne olduğu; bir sigorta şirketi, “rüzgârın etkisiyle olsun ya da olmasın” (Central Insurance), tam olarak bu nedenleri kapsayan $30.000’lik bir rıhtım ek teminatı sunmaktadır. |
| Daralt | Düşen nesne gibi sigorta kapsamına giren bir durumdan kaynaklanmadığı sürece hariç tutulur | Aynı | Uygulanmaz | Ne düşmek zorunda ve neyin üzerine? |
| Bakım ve kademeli aşınma | Her yerde dışlanıyor | Dışarıda tutulanlar | Uygulanmaz | Fırtına hasarını yapının yaşından ayıran kayıtlar |
Tartışmalı orta bölge: rüzgârın oluşturduğu dalgalar, havaya yükselen şamandıralar, sürüklenen tekneler
Üç durum net bir şekilde sınıflandırılmaya izin vermez ve çoğu anlaşmazlık bu durumlarda ortaya çıkar.
Rüzgâr ve dalga. Bir fırtınanın ardından, aynı hasarlı iskele iki farklı şekilde tanımlanabilir. Bu tanımlama, tazminat talebinin sonucunu belirler. Sigorta eksperleri, dalga etkisini rutin bir ret gerekçesi olarak gösterir (r/eksperler). Dolayısıyla asıl soru “fırtına olup olmadığı” değildir. Asıl soru, “dosyada hangi nedenin belirtildiği”dir. İhtiyacınız doğmadan önce sigorta şirketinize kesin bir soru sorun: Rüzgârın ittiği su iskeleye zarar verdiğinde, poliçe bu zararı rüzgâr hasarı mı yoksa dalga hasarı mı olarak değerlendirir? Cevabı yazılı olarak alın.
Kıyıya vuran bir şamandıra. Bir fırtına, yüzen bir iskeleyi havaya kaldırıp onu bir dalgakırana ya da çim alana çarptırır. Şimdi tartışma konusu, bu hareketi rüzgâr mı yoksa su mu gerçekleştirdiğidir. Sürtünmenin olacağını ve bu sorunun önem kazanacağını bekleyin.
Başka birinin teknesi. Bir komşunun teknesi yerinden kopup iskelenize çarpar. Bu, komşunuzun poliçesindeki bir sorumluluk meselesidir; sizin poliçenizdeki teminat meselesi değildir. Onarımlar başlamadan önce her şeyin fotoğrafını çekin. Bir hasar eksperinin tavsiyesi: “Fotoğraf çekin (genel çekimler ve hasar çekimleri).” Bu, bu makalede bahsedilen en ucuz sigorta yöntemidir.
Rıhtım sorunun kaynağı değilse masrafları kim karşılar?
Sorumluluk tarafının da kendine özgü bir özet şeması vardır. Teknenizle bir marinanın iskelesine zarar verirseniz, tekne sorumluluk sigortanız bu zararı karşılayabilir (Progressive). Kiraladığınız iskeledeki iskele hasar görürse, bunu işletmeci sigortalar. Ev sigortanız bu durumda hiçbir zaman devreye girmez (American Family Insurance). Ayrıca, iskelenizde bir misafir yaralanırsa, sorumluluk size aittir. Bu nedenle bazı iskele sahipleri, birincil teminat limiti tükendiğinde ek teminat ekler (DockGear). Bu sigorta türlerinin hiçbiri yeni bir poliçe konsepti gerektirmez. Önemli olan, haritanın hangi katmanında bulunduğunuzu bilmektir.
Uçurumu Kapatmak: Kısa Bir Eylem Planı
Beş adım, bu sırayla; çünkü her adım bir sonrakini etkiliyor.
Sırayla beş adım
Maliyet konusunda dürüst bir not. Tekne iskelesi sigortası için güvenilir bir kamuya açık fiyat listesi bulunmamaktadır. Prim hesaplaması, eyalete, sigorta şirketine, iskelenin türüne ve risk profiline bağlıdır. Tek bir rakam veren herkes tahminde bulunuyor demektir. Sigorta şirketinden isteyebileceğiniz şey, prim hesaplamasının dayanağıdır: hangi faktörlerin primi etkilediği ve ne kadar etkilediği. Bu görüşme, herhangi bir ortalama rakamdan çok daha değerlidir.
Eğer rıhtımlar sadece arka bahçeniz değil, işinizse, bu ne anlama gelir?
İskele, bir arka bahçe dinlenme alanı değil de işlevsel bir varlık olduğunda, yukarıdaki tüm ifadeler farklı bir anlam kazanır. Marinalar, sahil kulüpleri, tatil köyleri ve aile yerine müşterileri ağırlayan her türlü iskele için bu durum tek bir cümleye sığar. Bir rıhtımın sigortalanabilirliği, sigorta poliçesi satın alındığında belirlenmez. Bu, rıhtım satın alındığında belirlenir.
Bir taşıyıcının atadığı kimlik, rayların şeklini, kullanımını ve kayıtlarını belirler. Bu üç unsur da satın alma ve kurulum aşamasında sabitlenir. Kağıt üzerinde, birbirinin aynısı olan iki kurulum farklı risk kategorilerinde yer alabilir. Aradaki fark şudur: Birinde belgeleme izi bırakılmıştır, diğerinde ise bırakılmamıştır. İzin belgesi, kurulum kaydı, yapısal veriler ve sabitleme yöntemi sadece evrak işleri değildir. Bunlar, bir poliçenin geçerli olup olmayacağına ve bir hasar talebinin ödenip ödenmeyeceğine karar veren sınıflandırmanın temel unsurlarıdır. Bunları, satın alma sırasında toplanan ve varlıkla birlikte arşivlenen sabit varlıklar olarak değerlendirin. Böylece hasar talepleriyle ilgili görüşmeler, anıların müzakeresinden ziyade kayıtların incelenmesine dönüşür.
Sigorta poliçeleri düzenlemiyoruz ve hasar taleplerini karşılamıyoruz. Size sunabileceğimiz şey, bu sicilin diğer yarısıdır. Sevk ettiğimiz her şamandıranın üretim hattından çıkmadan önce çekme testi yapılır. Şamandıralarımızdaki çapraz çekme testi, maksimum 14.389 N’ye kadar dayanıklılık göstermiştir. Yapısal detaylar, varsayılan değil, açıkça belirtilmiştir. Çıkıntılar 19 mm kalınlığındadır. Dişli uç kapakları her bir bölmeyi sızdırmaz hale getirir ve duvarın bir kısmı delinse bile içi boş bölmeler su üstünde kalmaya devam eder. İşte bu tür veriler, hasar dosyalarının incelenmesi veya sigorta değerlendirmelerinin temelini oluşturur. Bu bilgiler şu adreslerden temin edilebilir: yüzdürme aralığı ve yük değerleri ve ayrıca Her bir şamandıranın sevk edilmeden önce nasıl test edildiği. Hisea Dock, 2006 yılından bu yana modüler HDPE yüzer iskele sistemleri üretmektedir. Evrak işlemleri başlamadan önce teknik özellikleri ve test kayıtlarını elinizde bulundurabilirsiniz. Ekibimizle veya bölgenizdeki bayinizle iletişime geçin.
Evrak işlemleri başlamadan önce
Rıhtımınızın teknik özelliklerini ve test kayıtlarını edinin
Ne inşa ettiğinizi bize bildirin — özel bir iskele, bir marina sırası, bir çalışma platformu — biz de düşündüğünüz şamandıralarla ilgili yapısal belgeleri size gönderelim: malzemeler, yük kapasiteleri ve her bir şamandıranın nasıl test edildiği.
Teknik özellik paketini isteyinKaynakça
- Progressive. “Tekne İskeleleri Sigorta Kapsamında mı?” https://www.progressive.com/answers/boat-docks-and-insurance/
- Colby Sigorta Grubu. “Tekne Bağlama Yeri Sahipleri, Sigorta Kapsam Seçeneklerinizi Anlayın.” https://colby-group.com/blog/boat-slip-owners-understand-your-coverage-options/
- Central Insurance. “Tekne İskelesi Sigortası.” https://www.central-insurance.com/docs/home-boat-dock.htm
- American Family Insurance. “Tekne İskeleleri Ev Sigortası Kapsamında mı?” https://www.amfam.com/resources/articles/understanding-insurance/boat-dock-coverage
- Amerika’daki Ev Sahipleri. “Diğer Yapılar İçin Uygunluk (NC).” http://ptshelp.hoaic.com/index.cfm/underwriting-guidelines/north-carolina-homeowners/other-structures-eligibility-nc
- Sel Sigortası Uzmanı. “Sel Sigortası İskeleleri Kapsıyor mu?” https://www.floodinsuranceguru.com/floodvideoblog/does-flood-insurance-cover-docks
- Reddit r/adjusters. “Tekne Kaldırma Sistemi – Sigorta.” https://www.reddit.com/r/adjusters/comments/1akhl0c/boat_liftinsurance/
- Reddit r/adjusters. “Tekne İskelesi Hasarları, Tekne Kaldırma Sistemi Hasarları.” https://www.reddit.com/r/adjusters/comments/ysibgp/boat_dock_damages_boat_lift_damage/
- Reddit r/Insurance. “Diğer Yapıları da Kapsayan Arazi Sigortası (Sadece Sorumluluk Sigortası Değil).” https://www.reddit.com/r/Insurance/comments/1fg0itn/land_insurance_that_will_cover_other_structures/
- The Hull Truth. “İskele Sigortası.” https://www.thehulltruth.com/boating-forum/884553-dock-insurance.html
- The Hull Truth. “Marinalar ve Tekne Sigortası.” https://www.thehulltruth.com/boating-forum/1313079-marinas-boat-insurance.html

 English
 Thai
 Spanish
 French
 German
 Dutch
 Italian
 Arabic
 Indonesian
 Portuguese
 Turkish